
How To
Compila la CU per sostituto imposta estinto/deceduto con prosecuzione
B.Point Dichiarazioni Fiscali
Quando un soggetto subentra nella prosecuzione dell’attività, devi compilare correttamente la Certificazione Unica riportando i dati anagrafici adeguati e i redditi del precedente sostituto.
Segui queste indicazioni per operazioni straordinarie o successioni:
- entra nella scelta FISCALE 27. Modello 770 - 2. Certificazione Unica - 1. Gestione Completa CU.
- seleziona l’anagrafica che presenta per conto del soggetto estinto oppure crea un nuovo codice con F4.
- vai in FISCALE 27. Modello 770 - 2. Certificazione Unica - 11. Unità lavoro autonomo - 1 Copia da CU a CU.
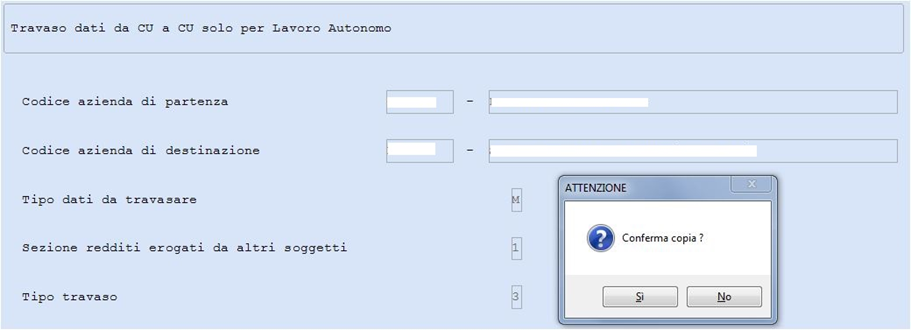
- imposta:
- Codice azienda di partenza: anagrafica del soggetto estinto/de cuius;
- Codice azienda di destinazione: anagrafica del soggetto/erede subentrante;
- Tipo dati da travasare:
- M per documenti inseriti o importati;
- A per documenti provenienti da contabilità o gestione analitica.
- Sezione redditi erogati da altri soggetti:
- tipo 1: riporta i dati nei campi 52-62 (l’estinto non ha rilasciato la certificazione); il campo 71 non va compilato;
- tipo 2: non riportare i campi 52-62 (l’estinto ha già certificato); inserisci il suo codice fiscale nel campo 71 in ogni CU. Al termine rientra nella certificazione del soggetto estinto e inserisci il suo codice fiscale nel campo 71.

-
- Tipo travaso: seleziona i dati da riportare.
- tipo 1 : Sezione dati Fiscali/Previdenziali
- tipo 2 : Pignoramenti e Indennità di esproprio
- tipo 3 : Tutto (1+2)
- Tipo travaso: seleziona i dati da riportare.
Nota Bene:
Nei casi di operazione straordinaria o successione con prosecuzione dell’attività, segui queste indicazioni in base a chi ha rilasciato la certificazione:
1. Certificazione rilasciata dal soggetto estinto/de cuius
- Inserisci nella sezione Dati relativi al sostituto i dati anagrafici del soggetto dichiarante/erede.
- Riporta il codice fiscale del soggetto estinto nel punto 71 della sezione casi particolari – operazioni straordinarie.
2. Certificazione rilasciata dal soggetto/erede che prosegue l’attività
- Indica i tuoi dati anagrafici come soggetto subentrante.
- Compila i punti da 52 a 62 con le somme e i valori erogati dal precedente sostituto.
Riferimenti normativi
- Istruzioni Ministeriali CU 2026, pag. 6 per estinzione di società
- Istruzioni Ministeriali CU 2026, pag. 7 per mortis causa
Contenuti correlati
Verifica convenienza adesione al CPB con simulazioni
In B.Point esegui tre simulazioni e confronta imposte e risultati per valutare la convenienza dell’adesione al CPB.
Recupero dati P4 e P5 nell'anno di adesione al CPB
In B.Point verifica come vengono valorizzati i campi P4 e P5 del CPB in base ai quadri Redditi e alle sezioni IRAP in caso di prima adesione al CPB
Quadro P CPB: gestione e adesione per soggetti ISA
In B.Point gestisci il quadro P per il CPB nel modello ISA, verifica i calcoli, accetta la proposta e controlla gli esiti.
Adesione Concordato Preventivo Biennale 24/25 soggetti ISA
In B.Point gestisci l'adesione al CPB 24/25 per soggetti ISA: calcolo proposta, adesione, firma e ricalcolo degli acconti.
Dichiarazione Redditi Integrativa: Flusso operativo
Come gestire una Dichiarazione Redditi Integrativa in B.Point Dichiarazioni Fiscali. La guida illustra quando utilizzare l’integrativa, come correggere una dichiarazione già inviata e il flusso operativo per verifica, predisposizione e invio telematico.