L’Agenzia delle Entrate con la FAQ presente nell’area Liquidazioni periodiche IVA/Risposte alle domande più frequenti, ha chiarito che nel rigo VP8 va indicato l’intero l’importo del credito del periodo precedente al netto della quota chiesta a rimborso o in compensazione.
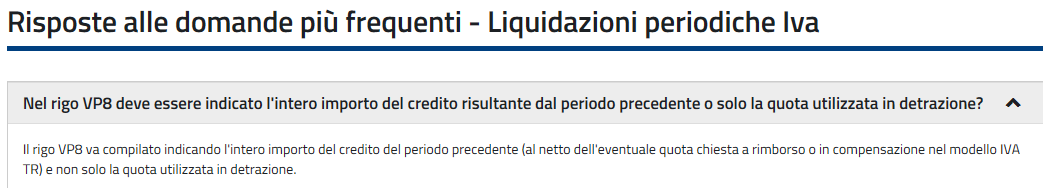
Immagine aggiunta dall'utente


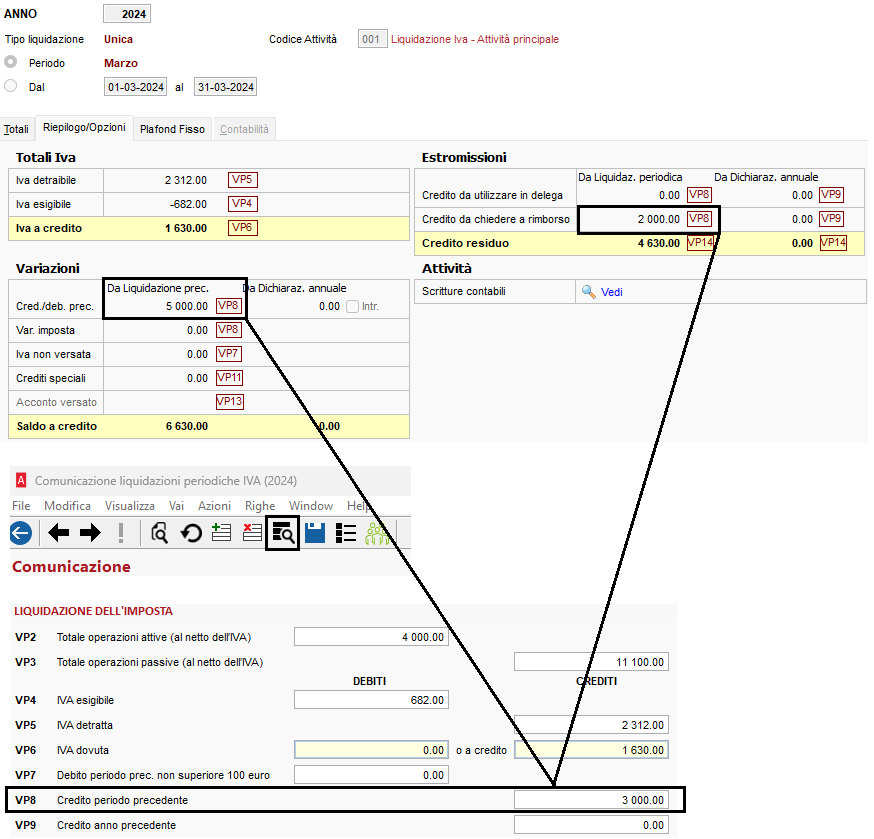
L’estromissione del credito infrannuale (tutto o in parte) viene fatta confluire nel rigo VP8 in quanto, come specificato dall'Agenzia delle Entrate, il credito infrannuale deve essere riportato “senza considerare i crediti chiesti a rimborso o in compensazione” (che vanno quindi detratti).

Nel rigo VP8 viene esposto: 

Il credito Iva infrannuale, quindi il valore presente nel campo CRED./DEB. PRECEDENTE DA LIQUIDAZIONE PREC., 

AL NETTO delle estromissioni (DA LIQUIDAZIONE PERIODICA).

Si tratta quindi del credito maturato nel corso dell'anno, (NON del credito riportato dall'anno precedente), AL NETTO dei RIMBORSI chiesti nel corso dell'anno (modello TR) che in Arca vanno inseriti in marzo, giugno, settembre nella colonna ESTROMISSIONI- DA LIQUIDAZIONE PERIODICA. 

Nel caso in cui il risultato della differenza tra i due campi è negativa, visto che nelle specifiche tecniche previste dall'Agenzia delle Entrate il rigo VP8 non può essere negativo, allora è necessario un intervento manuale nel campo VP8 della LIPE, seguendo le indicazioni del proprio consulente fiscale. 

I campi VP delle comunicazione sono modificabili per poter rispondere ad esigenze specifiche di ogni azienda.  
vp8 LIPE.png 

Contenuti correlati

Arca - Contabilità - Bilanci per competenza
Il documento descrive la funzione di stampa dei bilanci e sezioni contrapposte per data competenza nella contabilità, applicata solo ai conti di tipo economico. La data di competenza sostituisce la data di registrazione per calcolare ratei e risconti senza creare registrazioni contabili aggiuntive. Nei bilanci per competenza, i conti patrimoniali non vengono considerati e la differenza con i conti economici viene riportata in un conto fittizio di quadratura patrimoniale. È possibile specificare un conto RR per la quadratura, altrimenti si utilizza un conto unico. Viene inoltre spiegato il calcolo proporzionale delle competenze per periodi parziali.
 Comunicazione Telematica Liquidazione IVA: Ricezione esiti
Il documento spiega come, nell'ultimo step della creazione della li.pe, creare il file XML e inviarlo direttamente all'Agenzia delle Entrate tramite Arca. Si seleziona "invio diretto", si attivano validazione e firma digitale. Dopo l'invio, Arca richiede automaticamente l’esito allo SDI, con tentativi ripetuti se non subito disponibile. In caso di mancata risposta, la comunicazione resta in stato "IN ELABORAZIONE" e l’esito può essere richiesto manualmente o importato tramite file XML. Gli stati possibili sono: SF01 (in elaborazione), SF02 (elaborato), ES03 (scartato). Viene fornito un link al manuale correlato.
Comunicazione Telematica Liquidazione IVA: come vengono compilati VP2 e VP3
Il documento spiega come compilare correttamente i campi VP2 e VP3 nella comunicazione telematica della liquidazione IVA, evidenziando che questi campi si basano sull’imponibile delle registrazioni contabili dei mesi interessati, non sulle liquidazioni definitive. Vengono fornite le condizioni per includere le righe IVA nei calcoli (movimenti definitivi, flag specifici, esclusioni MOSS e classificazioni fiscali). Viene inoltre chiarito che alcune classificazioni fiscali sono escluse dalla LIPE e che, secondo la normativa dell’Agenzia delle Entrate, VP2 non include l’imponibile delle cessioni compensative relative agli acquisti.
Registrazioni contabili della liquidazione IVA
Il documento descrive il processo di liquidazione dell'IVA tramite registrazioni automatiche in prima nota, chiudendo i conti IVA e contabilizzando il conto erario. Sono illustrate diverse registrazioni: A) chiusura conti IVA; B) giroconto crediti IVA precedenti; C) estromissione crediti trimestrali per compensazioni o rimborsi; D) rilevazione credito/debito residuo da riportare; E) utilizzo crediti per compensazioni tributarie tramite intromissioni. Si evidenziano anche modalità di versamento IVA, sia in liquidazione che tramite F24, con attenzione alla data di versamento e alle specifiche causali contabili.
Liquidazione IVA per Attività
Il documento spiega come gestire la liquidazione IVA per un'azienda con diverse attività, ciascuna con un proprio regime IVA (mensile o trimestrale). Vengono illustrate le impostazioni necessarie per codificare le attività, includendo percentuali di interessi, prorata, IVA per cassa e plafond. Il codice attività viene utilizzato per differenziare i calcoli nelle registrazioni di prima nota. Si fornisce un esempio pratico di registrazioni e calcolo separato delle liquidazioni IVA per due attività, seguite da una liquidazione riepilogativa che somma i risultati. Solo in quest’ultima è possibile gestire scritture contabili di giroconto e credito IVA.