
Contabilità per cassa: fatture già pagate ma ricevute l'anno dopo
In una contabilità semplificata gestita in B.Point, con in anagrafica il test Contabilità per cassa valorizzato a "S", puoi gestire correttamente una fattura di acquisto ricevuta nell’anno successivo a quello di emissione, ma pagata (in tutto o in parte) nell’anno di emissione.
Esempio
La fattura elettronica è emessa nel 2024, ricevuta dallo SDI e registrata nel 2025, ma il pagamento è avvenuto totalmente o parzialmente nel 2024. In base a come vuoi imputare il costo nel prospetto costi/ricavi, procedi in modo diverso.
Il costo nel prospetto costi/ricavi dell’anno di pagamento
Se vuoi rilevare il costo nel 2024, anno in cui hai effettuato il pagamento, puoi seguire due alternative.
Se vuoi rilevare l’intero costo, consulta l’articolo
B.Point - Contabilità Semplificata - Fattura registrata nel 2020 e rilevazione del costo nel 2019 con contabilità per cassa.
Se, invece, hai pagato solo un acconto nel 2024, procedi così:
- registra la fattura di acquisto nell’esercizio 2025, usando le consuete causali (100, 185, ecc.)
- seleziona l’esercizio 2024 e registra da PI Prima Nota IVA un movimento con causale 118 per l’importo del costo da rilevare nel 2024
- compila gli estremi del documento con i dati della fattura originale e inserisci una descrizione nel campo Annotazioni
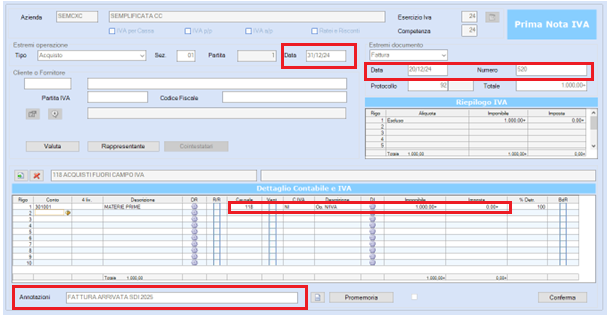
- registra il pagamento parziale nell’anno 2024 tramite la scelta IP Inc/Pag IxC e CxC (dal 2017)
- torna nell’esercizio 2025 e registra da PI Prima Nota IVA un movimento con causale 118 per lo stesso importo, preceduto dal segno meno, per evitare la duplicazione del costo
In alternativa, utilizza la causale 3118 con segno positivo. - nella scelta GM Generazione Movimenti CxC, trovi il residuo aggiornato tenendo conto dei pagamenti effettuati nel 2024
Il costo nel prospetto costi/ricavi dell’anno di registrazione
Se preferisci imputare il costo nel 2025, anno in cui la fattura è ricevuta dallo SDI e registrata nei registri IVA, procedi in questo modo:
- registra la fattura di acquisto nell’esercizio 2025, utilizzando le consuete causali (100, 185, ecc.)
- registra il pagamento tramite la scelta IP Inc/Pag IxC e CxC (dal 2017) nell’anno in cui è stato effettuato:
- nel 2024, se hai pagato in tutto o in parte in quell’anno;
- nel 2025, per eventuali pagamenti successivi.
- il costo confluisce interamente nel prospetto Costi/Ricavi 2025, anche per la quota eventualmente pagata nel 2024
- nella scelta GM Generazione Movimenti CxC dell’anno 2025, il residuo risulta aggiornato considerando anche i pagamenti precedenti