
CPB soggetti ISA e il Ravvedimento Speciale 2018 - 2022
Indice dei contenuti
- Accesso al Ravvedimento Speciale dopo l'aggiornamento 25.10.00
- Tabulato Ravvedimento Speciale 2018 - 2022 CPB (comprensivo delle cause di esclusione ISA)
- Codici tributo versamento, mediante modello F24, dell’imposta sostitutiva in regime di ravvedimento
- Termini e versamento imposta sostitutiva Ravvedimento Speciale 2018 - 2022
Sintesi Normativa - Comunicato stampa Consiglio dei Ministri - Decreto Omnibus
Accesso al Ravvedimento Speciale dopo l'aggiornamento 25.10.00
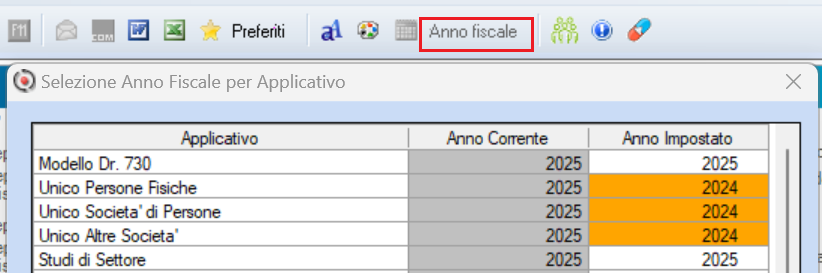
Per operare, dopo l'aggiornamento 25.10.00, devi accedere all'Anno Fiscale 2024 (arancione):
- se sei un utente di B.Point SP/SaaS seleziona Anno Fiscale e imposta alla voce Unico Persone Fisiche o Unico Società di Persone o Unico Altre Società l'anno 2024;
- se sei un utente di B.Point DS seleziona dal menù "STRUMENTI → Ambiente Duplicato 2024".
Tabulato Ravvedimento Speciale 2018 - 2022 CPB (comprensivo delle cause di esclusione ISA)
Con integrazione dell'art.7 del DL n. 155/2024, il Ravvedimento Speciale" è stato oggetto di ampliamento:
- estensione del meccanismo già previsto per le cause di esclusione ISA:
- correlate alla pandemia da Covid-19 (cause da 15 a 17 nei periodi da 2020 a 2022); ATTENZIONE: per un corretto calcolo della %incremento reddito e % imposta sostitutiva, verifica che all'interno del Modello ISA, in DG Dati Generali sia contrassegnato <Escludi dal calcolo>. Per maggiori dettagli consulta l'articolo Causa di esclusione ISA 15 in automatico su quadro Impresa
- per il "non normale svolgimento dell'attività" durante il periodo di imposta (causa "4" in qualsiasi periodo del quinquennio);
- alle imprese multiattività che risultavano escluse dagli ISA durante i periodi di riferimento (le attività secondarie che non rientrano nel medesimo mod. ISA eccedono il 30% dei ricavi complessivi);
A seguito delle modifiche contenute nel decreto il tabulato è stato adeguato per ricomprendere anche dette novità.
Il tabulato Ravvedim.Speciale CPB lo trovi alle seguenti scelte:
- Redditi PF 22.05.04
- Redditi SP 23.05.04
- Redditi SC 24.05.04
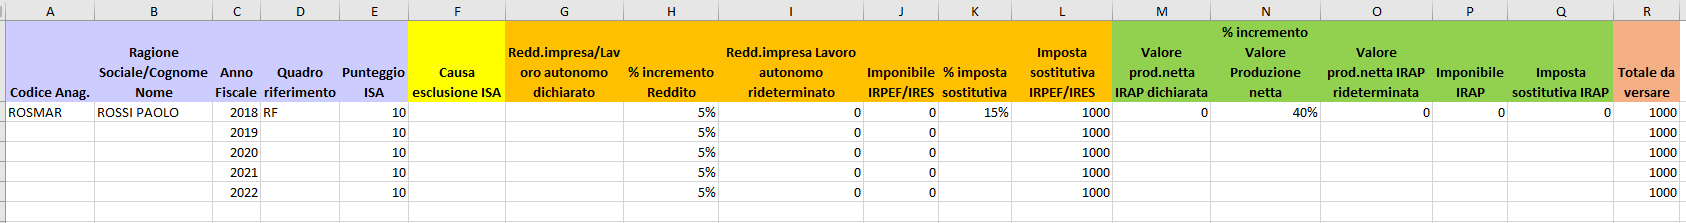
C - Anno Fiscale: per ogni anagrafica viene riportato un rigo per ogni dichiarativo gestito in B.Point per gli anni dal 2018 al 2022, tranne nel caso in cui sia presente una causa di esclusione diversa da 4 o da 15 a 18 o in caso di mancata compilazione degli ISA
D - Quadroriferimento: RG, RF, RE. Ogni singola anagrafica a parità di anno può avere uno o piu' righi (es: RE e RF)
E - Punteggio ISA: valore del punteggio ISA, alternativo alla colonna Causa di esclusione
F - Causa esclusione ISA: è presente se punteggio ISA non trovato, può assumere i codici 4 o da 15 a 18
G - Reddito di impresa/lavoro autonomo: RF63, col.1; RG31, col.1; RE21, col.3; per RSP/ENC RE21 col.1
H - %incremento reddito:
- 5% punteggio ISA pari a 10
- 10% punteggio ISA pari o superiore a 8 e inferiore a 10
- 20% punteggio ISA pari o superiore a 6 e inferiore a 8
- 30% punteggio ISA pari o superiore a 4 e inferiore a 6
- 40% punteggio ISA pari o superiore a 3 e inferiore a 4
- 50% punteggio ISA inferiore a 3
- 25% per cento per i soggetti con causa di esclusione ISA 4 o da 15 a 18
I - Redd. Impresa Lavoro autonomo Rideterminato: Reddito dichiarato moltiplicato per la % incremento reddito
J - Imponibile IRPEF/IRES: differenza tra «Redd. Impresa Lavoro autonomo Rideterminato» e «Redd. Impresa/Lavoro autonomo dichiarato»
K - % imposta sostitutiva
- 15% punteggio ISA inferiore a 6
- 12% pari o superiore a 6 e inferiore a 8
- 10% pari o superiore a 8
- 8,75 per cento, se nel singolo periodo d’imposta è presente una causa di esclusione ISA 4 o da 15 a 18
Se anni 2020 e 2021 le % di cui sopra sono ridotte del 30% quindi:
- 10% = 7%
- 12% = 8,4%
- 15% = 10,5%
L - ImpostasostitutivaIRPEF/IRES:Imponibile IRPEF/IRES moltiplicato per la % Imposta sostitutiva NB.Il valore complessivo dell’imposta sostitutiva non può essere inferiore a 1.000 euro.
M - Valore produz. netta IRAP dichiarata: valore della produzione come stabilito dall’Agenzia delle Entrate
N - % Incremento Valore Produzione Netta: come da istruzioni campo «% Incremento Reddito» (25 per cento per i soggetti con causa di esclusione ISA 4 o da 15 a 18)
O - Valore produz. netta IRAP rideterminata: Valore produz. netta dichiarata moltiplicata per la % incremento valore produzione netta
P - Imponibile IRAP: differenza tra Valore produz. netta IRAP rideterminata e Valore produz. netta IRAP dichiarata
Q - Imposta sostitutiva IRAP: Imponibile IRAP.
- 3,9%
- 2.73%in presenza di causadiesclusione4o da15a18
Per gli anni 2020 e 2021, in considerazione della pandemia COVID-19, i soggetti che aderiscono al ravvedimento applicano le imposte sostitutive diminuite del 30 per cento (la sola l’aliquota oggetto alla riduzione è quella del 3.9% che diventa 2,73%)
NB. Per l’IRAP non è previsto un importo minimo da versare
R - Totale da versare: somma tra Imposta sostitutiva IRPEF/IRES e Imposta sostitutiva IRAP
Codici tributo versamento, mediante modello F24, dell’imposta sostitutiva in regime di ravvedimento
Con la Risoluzione n. 50/E del 17 ottobre 2024 l’Agenzia delle Entrate ha istituito i codici tributo per versare l’imposta sostitutiva prevista per i contribuenti che aderiscono al concordato preventivo biennale e scelgono il regime di ravvedimento speciale per gli anni 2018-2022.
I codici tributo da utilizzare nel modello F24 sono 4074, 4075 e 4076. (Vedi anche articolo Codici Tributo 4074, 4075 e 4076 versamento dell’imposta sostitutiva ravvedimento speciale per adesione CPB)
Termini di versamento imposta sostitutiva Ravvedimento Speciale 2018 - 2022
Il versamento delle imposte sostitutive va effettuato: (Provvedimento 403886/2024 del 04/11/2024 par.fo 4)
- in unica soluzione o della prima rata entro il 31 marzo 2025; per effettuare il pagamento carica manualmente gli importi in F24 e il codice tributo come da indicazioni nella Risoluzione n. 50/E del 17 ottobre 2024. Verifica che i controllo Sogei per l'invio sia aggiornato con la versione 6.7.6 del 18/10/2024.
- il pagamento rateale è possibile in un massimo di ventiquattro rate mensili di pari importo maggiorate di interessi calcolati al tasso legale con decorrenza dal 31 marzo 2025.
Nota Bene: per gestire le rate vedi nel dettaglio l'articolo Rateizzazione Ravvedimento Speciale CPB e relativi correlati per abilitare e stampare l'F24.
Sintesi Normativa - Comunicato stampa Consiglio dei Ministri - Decreto Omnibus
Stralcio del comunicato stampa 100 del Consiglio dei Ministri del 15/10/2024
Si modifica l’imposta sostitutiva, per le annualità ancora accertabili, dei soggetti che aderiscono al concordato preventivo biennale. I soggetti che hanno applicato gli indici sintetici di affidabilità fiscale (ISA) e che aderiscono nel termine del 31 ottobre 2024, possono adottare un regime di 3 ravvedimento, versando l’imposta sostitutiva delle imposte sui redditi e delle relative addizionali nonché dell’imposta regionale sulle attività produttive. Il decreto adegua la normativa in materia di ravvedimento per i soggetti che aderiscono al concordato preventivo biennale e che per le annualità 2020 e 2021 abbiano dichiarato la presenza di una causa di esclusione dalla applicazione degli ISA in relazione alla diffusione della pandemia da COVID-19.........
Decreto Omnibus
Con la conversione del DL n. 113/2024, c.d. “Decreto Omnibus”, è stata introdotta una specifica disposizione che consente ai soggetti ISA di accedere ad un Ravvedimento speciale per gli anni 2018-2022. Il regime di ravvedimento, delle predette annualità prevede la graduale determinazione del maggior imponibile e dell’imposta richiesta per la definizione, in base al punteggio ISA, con un contestuale allungamento dei termini di decadenza dell’accertamento. In particolare, la sanatoria in esame:
- non spetta ai contribuenti forfetari (spetta esclusivamente ai soggetti ISA);
- richiede l’adesione alla proposta di CPB 2024 - 2025;
- può essere effettuata anche per alcune annualità a scelta del contribuente (la stessa non deve quindi riguardare tutte le annualità dal 2018 al 2022);
- ancorché denominata “ravvedimento” non richiede anche il versamento di interessi / sanzioni (previsti in caso di utilizzo del ravvedimento “ordinario”);
- viene meno in caso di decadenza dal CPB.