
Deduzione IRAP per società con periodo d’imposta ridotto
Impostare le date per il corretto calcolo della deduzione IRAP
Procedi seguendo questi passaggi:
-
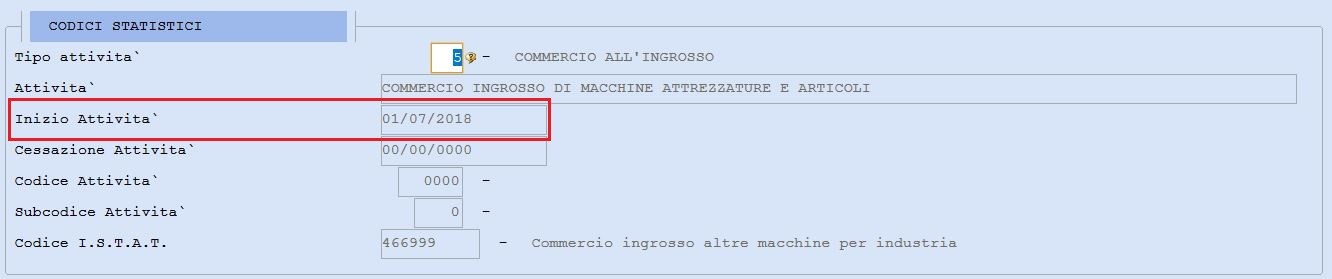
vai in Redditi SC o Redditi SP → Quadro d'impresa → Dati Generali.
In Dati anagrafici azienda, seleziona la funzione F4 e inserisci la data di inizio attività.
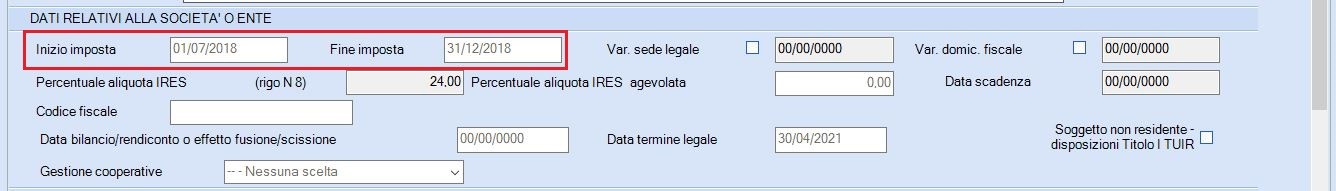
2. vai in Redditi SC o Redditi SP → DG Dati Generali.
Inserisci le date di inizio e fine imposta nei campi dedicati e conferma.
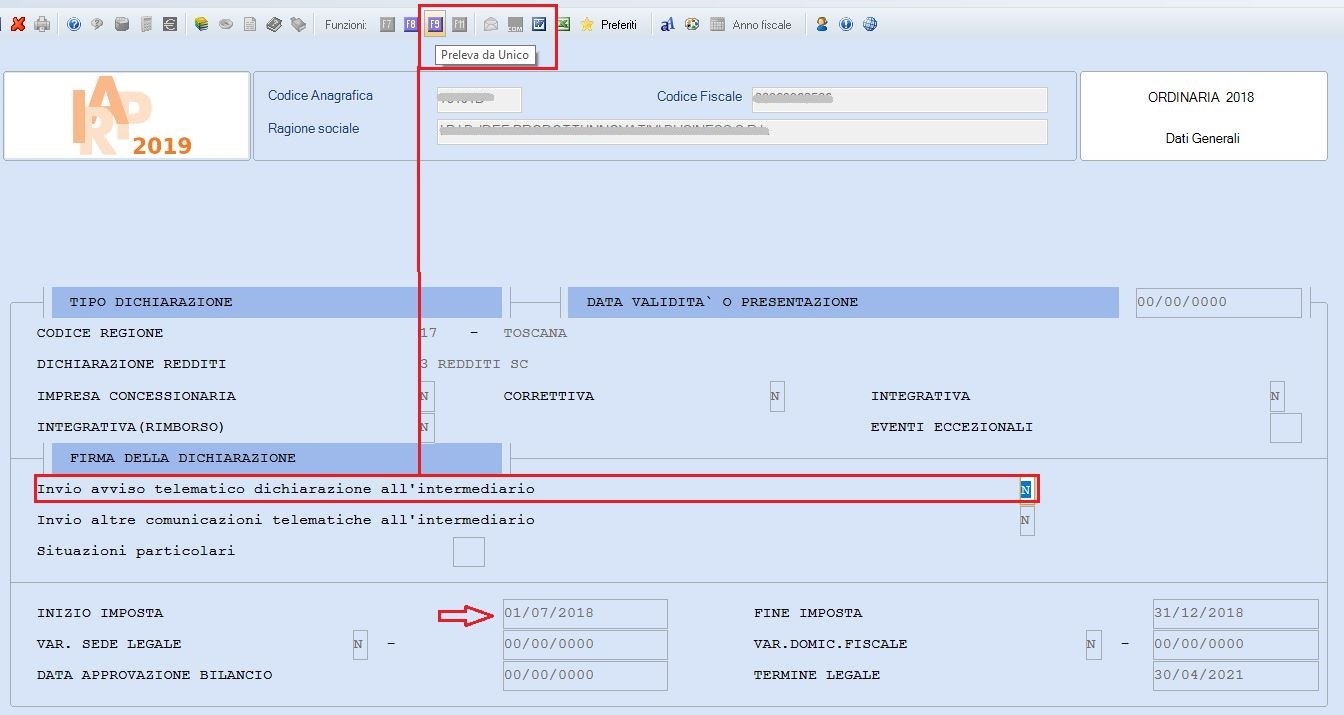
3. vai in IRAP → DG Dati Generali.
Nel campo Invio altre comunicazioni telematiche all’intermediario, seleziona la funzione F9 preleva da unico.
B.Point valorizza automaticamente le date di inizio e fine imposta.
Una volta completati questi passaggi, la deduzione IRAP viene correttamente rapportata alla durata del periodo d’imposta.
Esempio di calcolo della deduzione IRAP
Per un’attività iniziata il 01.07.2018 e terminata il 31.12.2018 (184 giorni):
- calcolo: 8.000 / 365 × 184 = 4.032,87
- deduzione riportata nel rigo: 4.033
- valore della produzione: 80.000 – 4.033 = 75.967

Questa modalità di calcolo si applica anche a:
- società di persone
- enti non commerciali
- casi di cessazione dell’attività
Riferimenti normativi
Le Istruzioni Ministeriali IRAP chiariscono che, ai sensi del comma 4-bis.2 dell’articolo 11, in caso di periodo d’imposta inferiore o superiore a 12 mesi, nonché in caso di inizio o cessazione dell’attività in corso d’anno, gli importi delle deduzioni e della base imponibile devono essere ragguagliati all’anno solare.