
How To
Dichiarazione IVA e quadro VQ per versamenti periodici omessi
B.Point Dichiarazioni Fiscali
In B.Point il quadro VQ della dichiarazione IVA permette di determinare il credito IVA maturato quando effettui versamenti periodici non spontanei oppure riprendi i pagamenti dopo sospensioni dovute a eventi eccezionali, in riferimento ad anni precedenti a quello della dichiarazione in corso.
Recupero automatico dati nel quadro VQ
Grazie a precedenti aggiornamenti di B.Point, quando imposti nel campo (1) Anno, l'anno di riferimento, B.Point verifica la presenza della dichiarazione relativa a quell’anno e dei righi necessari e ti propone un avviso di recupero automatico
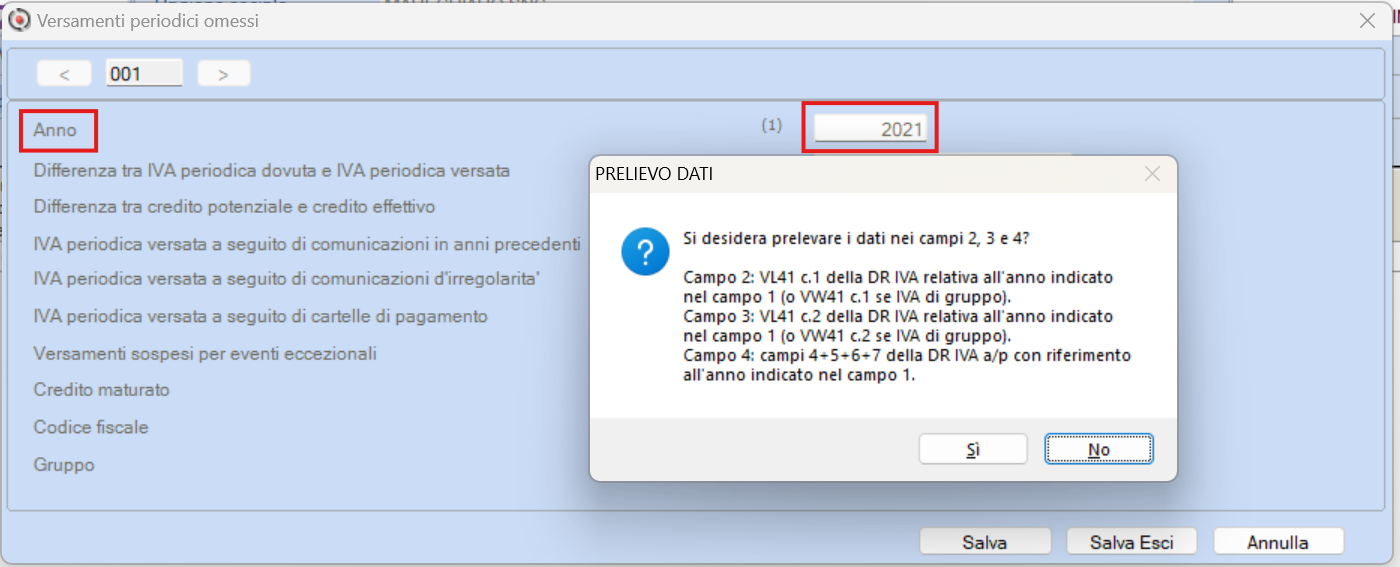
Se confermi, la funzione preleva:
- campo (2) Differenza tra IVA periodica dovuta e IVA periodica versata: rigo VL41 Campo 1 della dichiarazione dell’anno indicato (o VW41 Campo 1 per IVA di gruppo)
- campo (3) Differenza tra credito potenziale e credito effettivo: rigo VL41 Campo 2 della stessa dichiarazione (o VW41 Campo 2 per IVA di gruppo)
- campo (4) IVA periodica versata a seguito di comunicazioni in anni precedenti: somma dei campi 4, 5, 6 e 7 del quadro VQ dell’anno precedente
Compilazione del quadro VQ
Le indicazioni seguono le Istruzioni ministeriali vigenti per l'esercizio in linea. Per la compilazione corretta:
- accedi nella scelta Dichiarazione IVA 28.1 Dichiarazione IVA annuale, e seleziona l'anagrafica interessata
- accedi in Quadri-2 - Q Versamenti periodici omessi
- all'interno della videata crea un nuovo rigo con l'icona Nuovo e valorizza le informazioni richieste
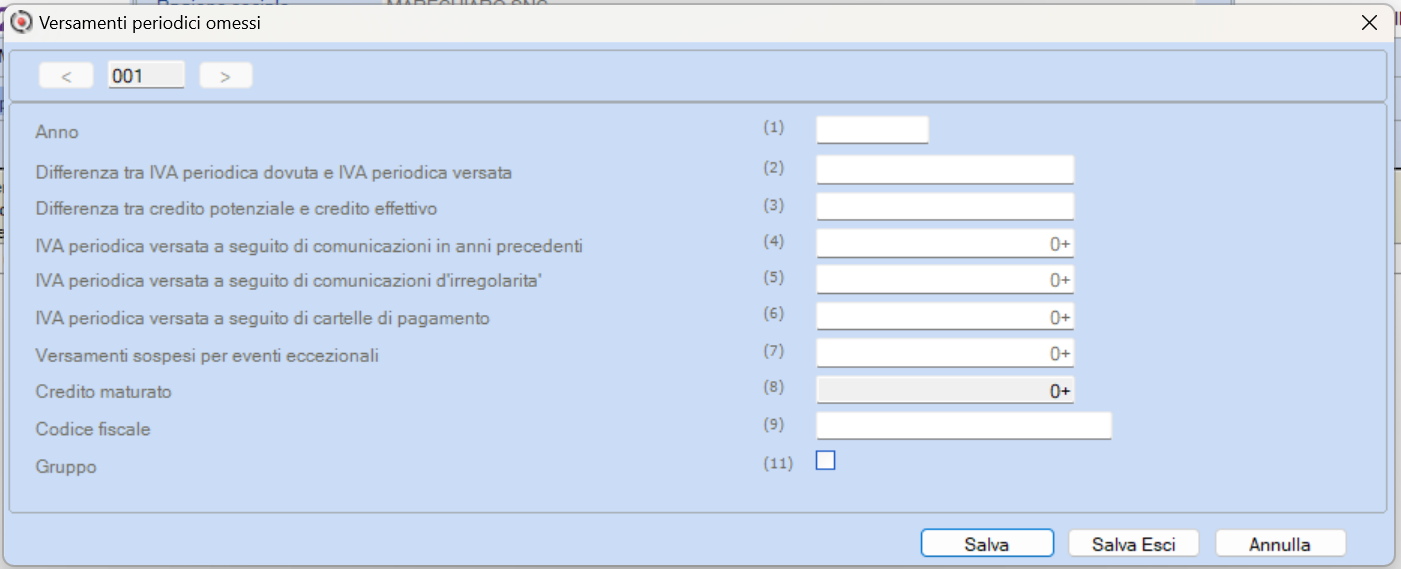
Compila la videata proposta nel seguente modo:
- campo (1) Anno: inserisci l’anno d’imposta cui si riferisce l’IVA periodica non versata
- campo (2) Differenza tra IVA periodica dovuta e IVA periodica versata: indica la differenza, se positiva, tra IVA periodica dovuta e versata. Usa la formula: (VL30,2) – (VL30,3 + VL30,4 + VL30,5). Gli importi si riferiscono alla dichiarazione annuale dell’anno indicato nel campo 1
- campo (3) Differenza tra credito potenziale e credito effettivo: inserisci la differenza, se positiva, tra il credito potenziale e il credito liquidato in VL33. Il credito potenziale è pari alla somma algebrica positiva dei seguenti campi del quadro VL: (VL4 + VL11 col. 1 + VL12 col. 1 + VL24 + VL25 + VL26 + VL27 + VL28 + VL29 + VL30 col. 1 + VL31) – (VL3 + VL20 + VL21 + VL22 + VL23). Compila il rigo anche senza versamenti spontanei
- campo (4) IVA periodica versata a seguito di comunicazioni in anni precedenti: indica l’IVA versata dopo comunicazioni di irregolarità o cartelle fino alla presentazione della dichiarazione dell’anno precedente. È pari alla somma dei versamenti presenti nelle colonne 4, 5, 6 e 7 del quadro VQ del modello precedente
- campo (5) IVA periodica versata a seguito di comunicazioni di irregolarità: inserisci l’IVA versata dopo comunicazioni di irregolarità (codice tributo 9001)
- campo (6) IVA periodica versata a seguito di cartelle di pagamento: inserisci l’IVA versata a seguito di cartelle di pagamento
- campo (7) Versamenti sospesi per eventi eccezionali: inserisci l’IVA versata dopo la ripresa dei versamenti sospesi per eventi eccezionali.
- campo (8) Credito maturato: indica il credito maturato, che confluirà in VL12. Segue la formula: (col. 5 + col. 6 + col. 7) – max(col. 2 – col. 3 – col. 4, 0)
- campo (9) Codice fiscale: inserisci il codice fiscale del soggetto cui si riferiscono i versamenti, se diverso dal dichiarante.
Nota bene nel caso di compilazione della dichiarazione IVA anni precedenti:
- la colonna 4 è compilabile dal modello IVA 2021
- per il modello IVA 2020, se l’anno in colonna 1 è 2019, le colonne 5, 6 e 7 non sono compilabili
- il quadro è compilabile manualmente; il software calcola il credito (col. 8) e lo riporta in VL12
- dal 2022 è disponibile la funzione che valorizza automaticamente i campi 2, 3 e 4 se rispondi affermativamente alla richiesta mostrata in ingresso
Esempio di compilazione:
Prendi come esempio questa situazione, a titolo di esempio:
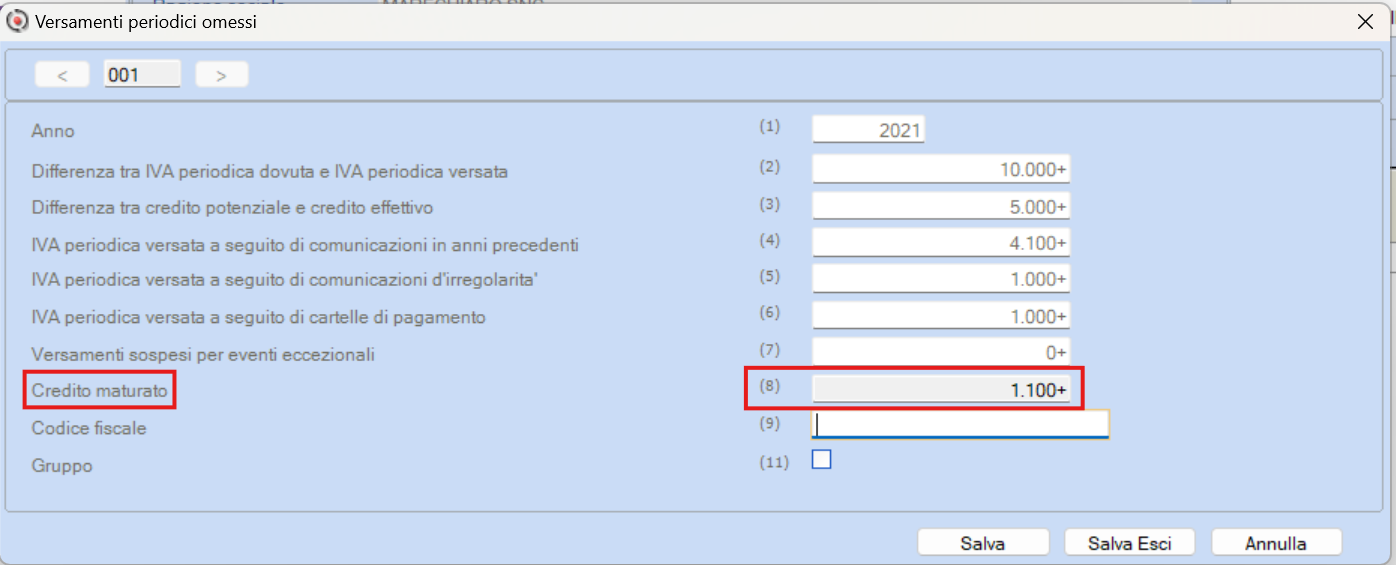
dove:
- la somma dei campi (5) + (6) = 1.000 + 1000 = 2.000 €
- la differenza tra i campi (2) – (3) – (4) = 10.000 - 5.000 - 4100 = 900 €
- e la differenza tra gli importi sopra indicati (2.000 – 900) = 1.100 € (se tale importo risulta essere positivo, lo stesso ti viene riportato nel rigo VL 12 campo 8)
Riferimenti normativi
Istruzioni ministeriali per la compilazione del quadro VQ, pagina 42
Contenuti correlati
Verifica convenienza adesione al CPB con simulazioni
In B.Point esegui tre simulazioni e confronta imposte e risultati per valutare la convenienza dell’adesione al CPB.
Recupero dati P4 e P5 nell'anno di adesione al CPB
In B.Point verifica come vengono valorizzati i campi P4 e P5 del CPB in base ai quadri Redditi e alle sezioni IRAP in caso di prima adesione al CPB
Quadro P CPB: gestione e adesione per soggetti ISA
In B.Point gestisci il quadro P per il CPB nel modello ISA, verifica i calcoli, accetta la proposta e controlla gli esiti.
Adesione Concordato Preventivo Biennale 24/25 soggetti ISA
In B.Point gestisci l'adesione al CPB 24/25 per soggetti ISA: calcolo proposta, adesione, firma e ricalcolo degli acconti.
Dichiarazione Redditi Integrativa: Flusso operativo
Come gestire una Dichiarazione Redditi Integrativa in B.Point Dichiarazioni Fiscali. La guida illustra quando utilizzare l’integrativa, come correggere una dichiarazione già inviata e il flusso operativo per verifica, predisposizione e invio telematico.