
Dichiarazione IVA e rettifica della detrazione: VA14 e VF70
Quando passi al regime forfetario dal 1° gennaio dell’anno successivo, devi indicare nella Dichiarazione IVA dell’anno precedente l’ultima annualità soggetta al regime ordinario e inserire la rettifica della detrazione IVA. In B.Point, la rettifica va sempre calcolata manualmente.
Esempio operativo
Se un contribuente passa al regime forfetario dal 01/01/XXXX e al 31/12 dell'anno precedente, possiede beni d’impresa per cui l’IVA è stata detratta al 40%, l’importo complessivo risultante va riportato nel rigo VF70 con valore negativo (nell'esempio € 2.244).
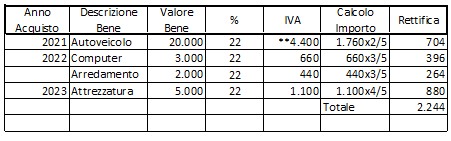
Compilazione della Dichiarazione IVA prima dell’ingresso nel regime forfetario
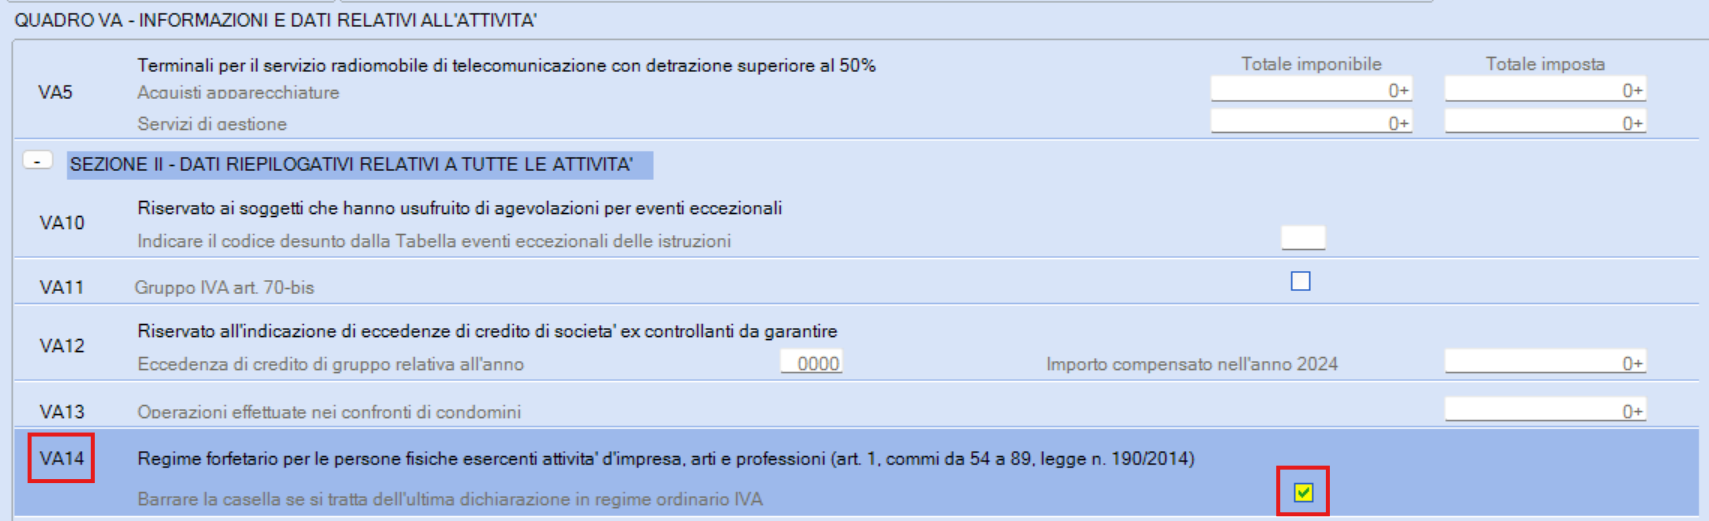
VA14 – Comunicazione dell’ultima dichiarazione IVA ordinaria
- accedi alla Dichiarazione IVA 28.1 dell’anno precedente all’entrata nel regime forfetario
- seleziona VA14, presente nella scelta Quadri_1 - A Informaz.ni Generali e comunica che si tratta dell’ultima Dichiarazione IVA annuale prima dell’applicazione del nuovo regime forfetario
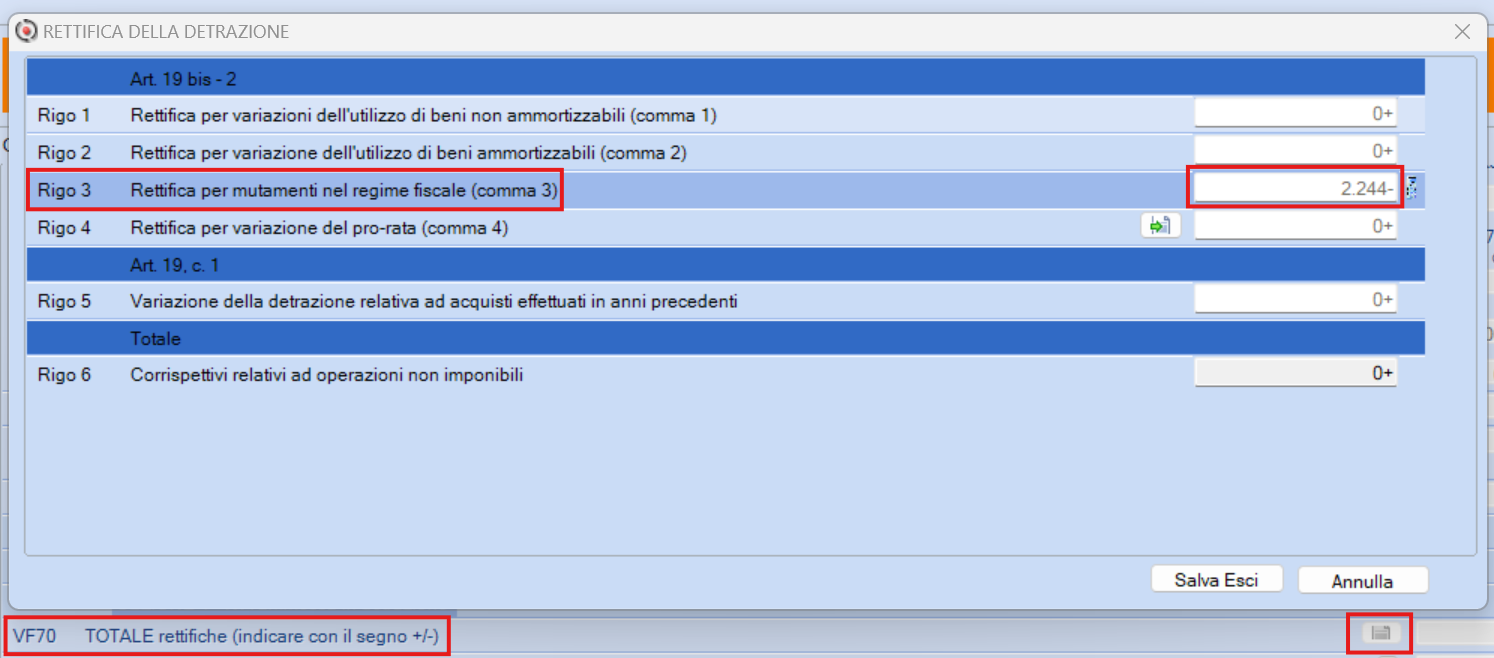
VF70 – Inserimento della rettifica della detrazione
- calcola manualmente la rettifica relativa ai beni posseduti al 31/12 dell’anno precedente.
- inserisci nel rigo VF70 – dettaglio rigo 3 l’importo della rettifica con segno negativo
- se possiedi beni ammortizzabili, considera i quinti ancora residui del quinquennio
- per autovetture, indica la sola quota detratta ordinariamente (di solito il 40%)
- per gli immobili, applica i decimi corrispondenti agli anni mancanti al decennio
Effetti sul saldo IVA
L’importo inserito nel rigo VF70 incide direttamente sulla determinazione del saldo IVA dell’ultima dichiarazione ordinaria. Assicurati che il calcolo sia corretto prima di procedere all’invio.
Passaggio al regime forfettario: cosa sapere
Con la presentazione della Dichiarazione Annuale IVA particolare attenzione va posta alla rettifica della detrazione IVA nel caso di un contribuente che sia passato dal regime ordinario a quello forfettario.
In generale, si ricorda che l’ammontare della rettifica produce effetti sulla determinazione del saldo annuale IVA.
Con il passaggio, dal 1° gennaio 20XX, dalle regole ordinarie di applicazione dell’IVA al regime forfetario, per effetto del mutato regime di detrazione, il contribuente potrebbe essere tenuto ad effettuare nell’ambito della Dichiarazione IVA annuale la rettifica della detrazione.
Riguardo le modalità di calcolo della rettifica in esame occorre tener conto dei seguenti criteri:
- per i beni ammortizzabili, la rettifica è calcolata “con riferimento a tanti quinti dell’imposta quanti sono gli anni mancanti al compimento del quinquennio”;
- per le autovetture, la rettifica riguarda solo la quota dell’IVA detratta in via ordinaria (in genere il 40% dell’IVA a credito);
- per gli immobili, la rettifica è calcolata con riferimento a tanti decimi dell’imposta detratta quanti sono gli anni mancanti al compimento del decennio;