
Fabbricati collabenti F/2 nel quadro B e IMU
Quadro B e caricamento delle unità collabenti F/2
Per gestire correttamente un immobile collabente nel quadro B segui questi passaggi:
-
accedi alle Categorie Fabbricati e carica la categoria F/2 da una delle seguenti scelte (comuni a tutti gli applicativi Redditi):
- Modello 730 – 21.13.13.9
- Redditi PF – 22.9.2.13.7
- Redditi SP – 23.9.2.8.7
- Redditi SC/ENC – 24.9.2.9.7
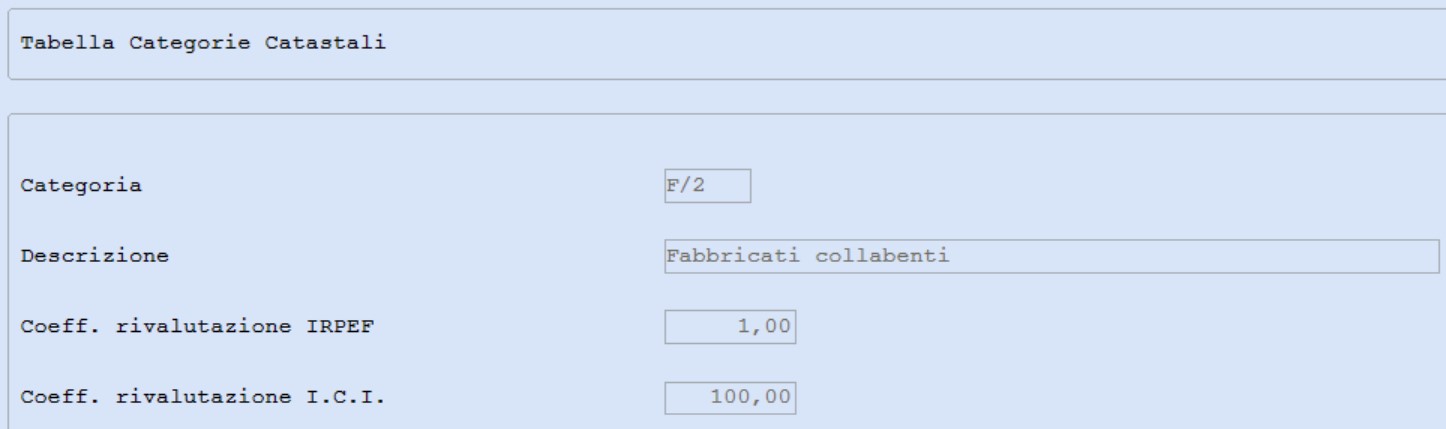
-
dalla dichiarazione del contribuente, entra nella scelta:
- Modello 730 – 21.1
- Redditi PF – 22.1
- Redditi SP – 23.1
- Redditi SC/EnC – 24.1
-
seleziona la casella Rendita manuale
-
digita F8 nel campo Categoria catastale e seleziona la categoria caricata in precedenza.
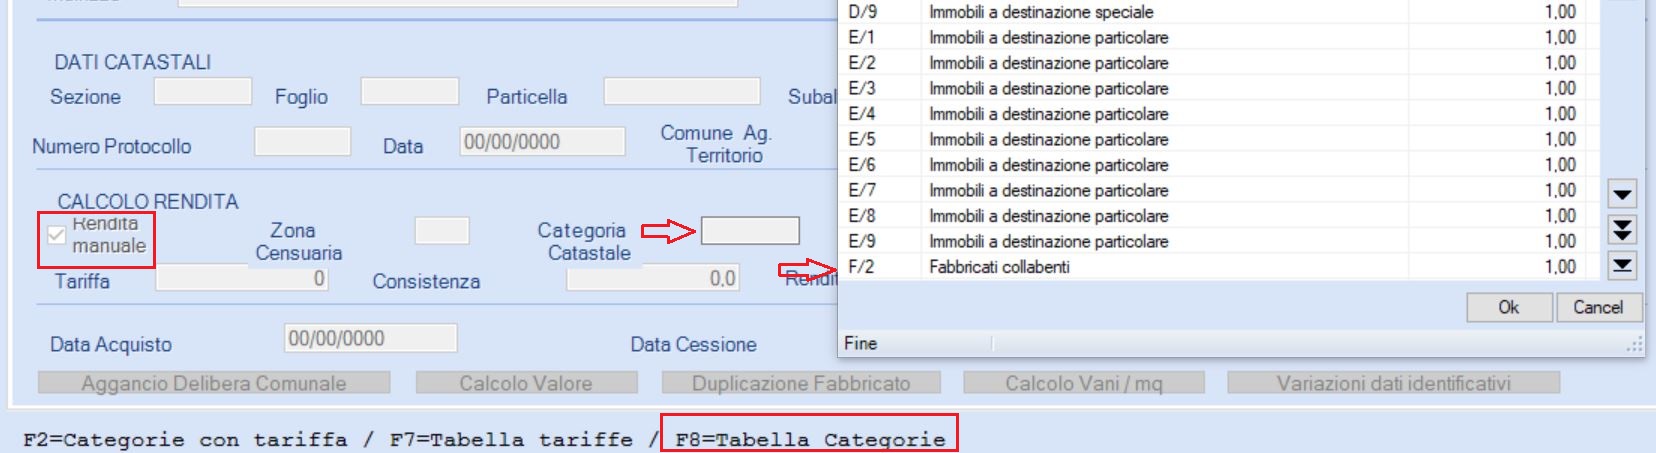
-
se non è richiesta la stampa del quadro B in dichiarazione, in Dati Irpef/Ires – Tipo immobile, seleziona Escluso calcolo e stampa.
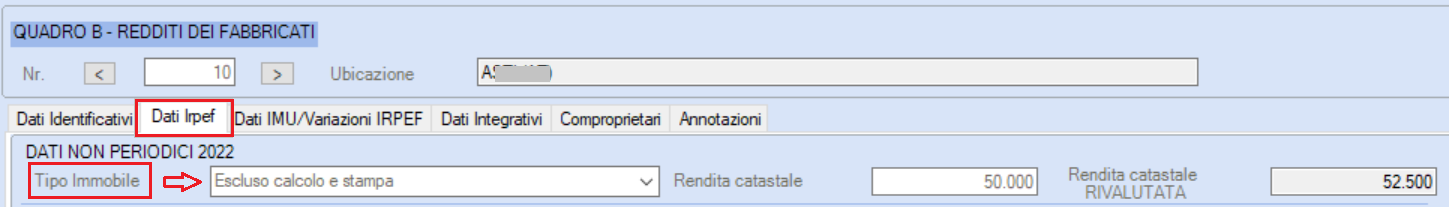
-
accedi alla sezione Dati IMU/variazioni solo se il Comune richiede il calcolo o il pagamento dell’imposta.
Fabbricato collabente e IMU: chiarimenti normativi
Un fabbricato collabente è un immobile che, nello stato in cui si trova, non è in grado di produrre reddito (ad esempio ruderi, fabbricati fatiscenti o parzialmente demoliti). A differenza del fabbricato inagibile, il fabbricato collabente è privo di qualsiasi potenziale utilizzabilità ed è censito senza rendita catastale.
Secondo l’orientamento della Corte di Cassazione (sentenza n. 17815 del 19 luglio 2017), i fabbricati collabenti F/2 non sono soggetti a IMU, né come fabbricati né come aree edificabili, fino a quando risultano così censiti in Catasto.