
Genya - Contabilità - Stampa Situazione Fiscale
All’interno della Situazione contabile puoi visualizzare la Situazione Fiscale del cliente di studio
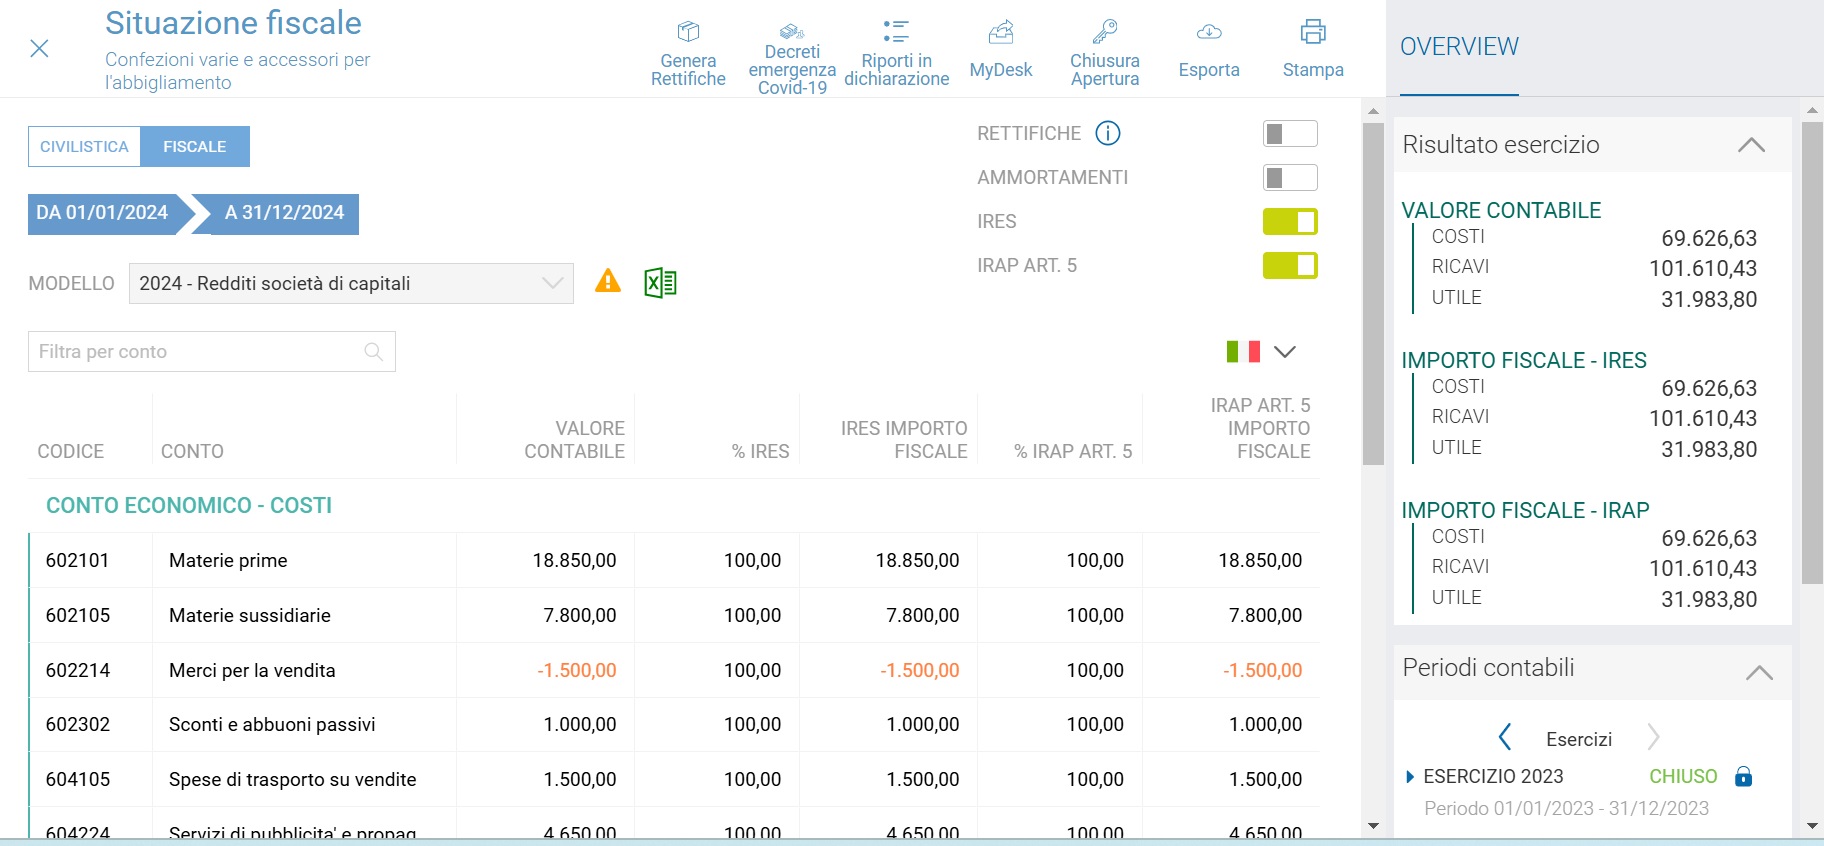
Adesso potrai simulare all’interno della Situazione fiscale le rettifiche e/o gli ammortamenti che non hai ancora registrato in Prima Nota. Il funzionamento è il medesimo di quello già presente nella situazione contabile e sono presenti tutti i controlli su eventuali scritture già generate.
Puoi scegliere liberamente se considerare solo le rettifiche (ratei, risconti, fatture da emettere e da ricevere), solo gli ammortamenti, oppure tutte le simulazioni.
La parte dei Riporti in dichiarazione evidenzia invece che i dati elaborati sono relativi alle sole scritture contabili effettivamente generate.
Nella Situazione Fiscale vengono riportati i conti di Costo e Ricavo che hai movimentato per il periodo selezionato, con saldo diverso da zero.
Puoi scegliere le seguenti opzioni di visualizzazione:
- RETTIFICHE
- AMMORTAMENTI
- IRES/IRPEF
- IRAP ART. 5 (se previsto in anagrafica)
- IRAP ART. 5 BIS (se previsto in anagrafica in alternativa al IRAP ART. 5)
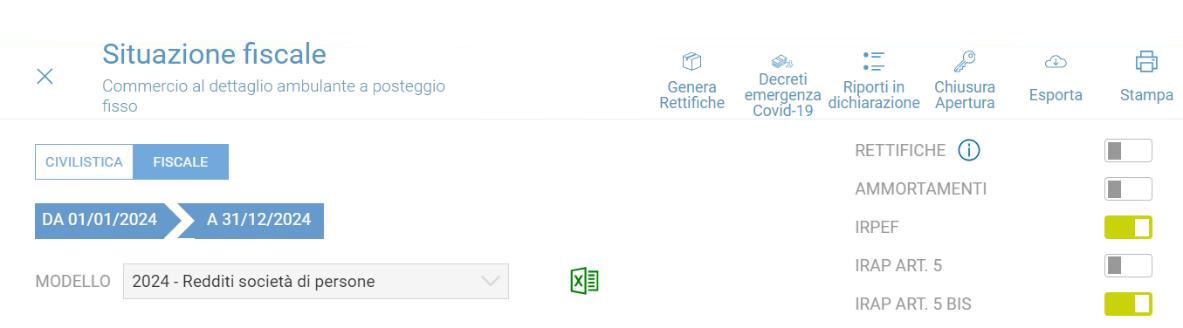
In corrispondenza del campo Modello ti verrà proposto il Modello Redditi coerente con l’anagrafica e con i servizi attivati.
Per ciascun conto di costo e ricavo vengono indicati:
- Valore Contabile, calcolato in base alle date selezionate;
- % IRES/IRPEF;
- Importo Fiscale;
- % IRAP;
- Importo Fiscale IRAP, calcolato da valore contabile e percentuale.
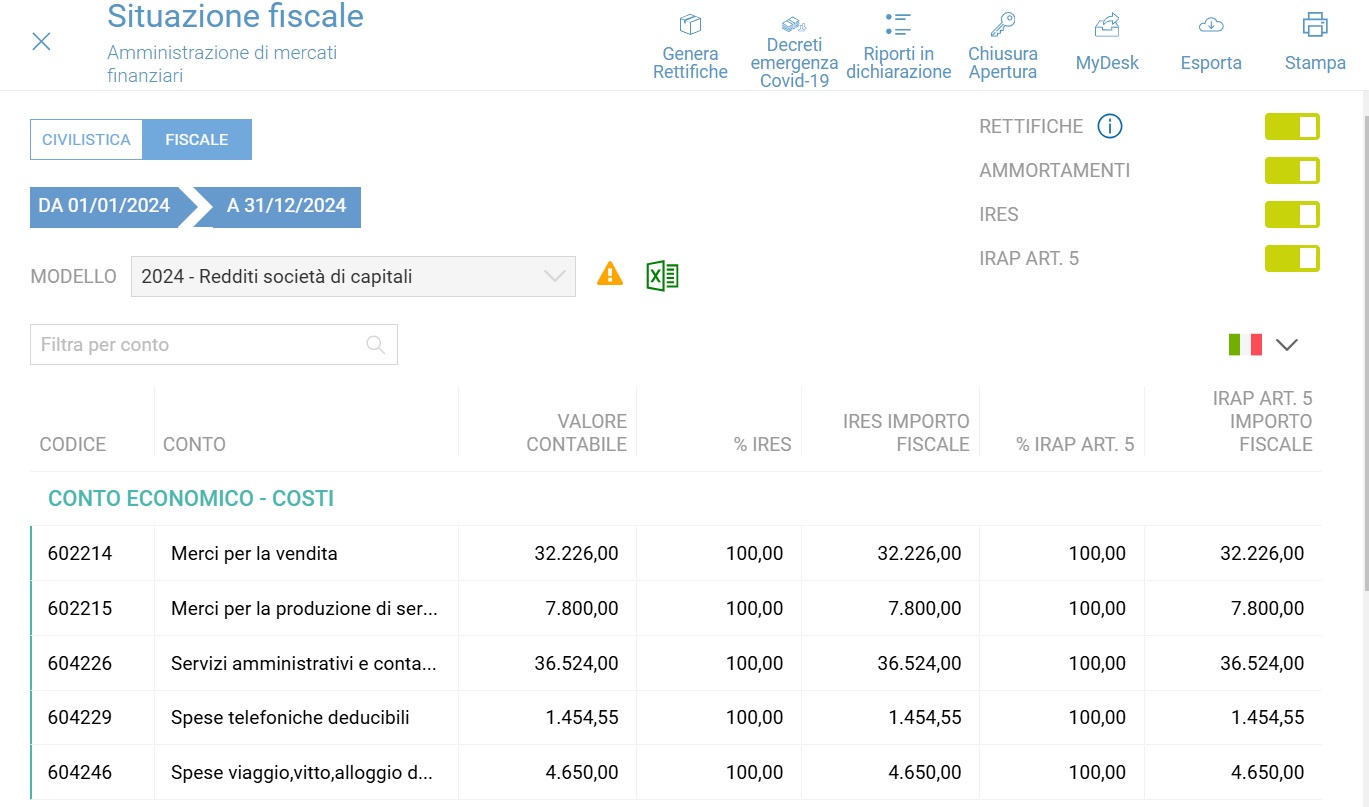
N.B. Per le attività di tipo PROFESSIONISTA e per le IMPRESE IN SEMPLIFICATA con Registro degli incassi e pagamenti o Registri IVA integrati, il valore contabile è elaborato automaticamente per cassa.
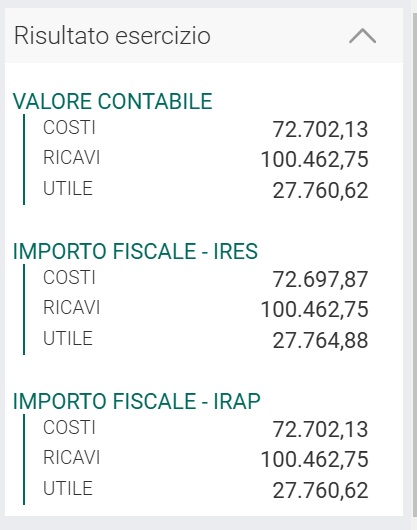
In Smart bar il risultato d'esercizio finale, calcolato sui dati IRPEF/IRAP
In caso di aziende in multiattività, la Situazione Fiscale è disponibile per le diverse attività come per la stampa civilistica.
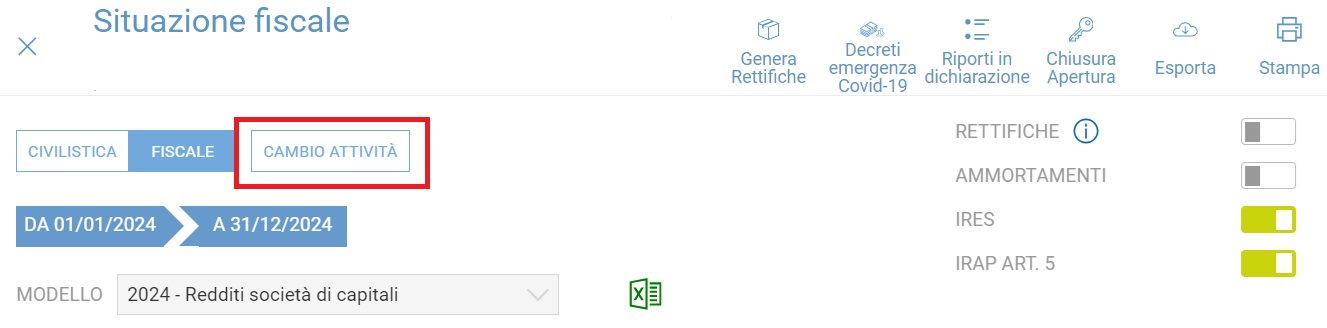
Tramite apposite icone potrai esportare in Excel e stampare la Situazione Fiscale.
ATTENZIONE: La Situazione Fiscale non è attualmente disponibile per i regimi contabili dei Contribuenti minimi art. 27 DL 98/2011 e Forfettario 190/2014.