
Gestione dei quadri RW, RT e RM nel Redditi PF dopo il 730
La procedura è valida fino al modello 730/2023 (redditi 2022) e al modello Redditi Persone Fisiche 2023 (redditi 2022).
Utilizza il modello Redditi PF per dichiarare esclusivamente i quadri RW, RT e RM dopo aver già presentato il modello 730, secondo una delle due casistiche descritte di seguito.
Modello Redditi PF con il solo quadro RW
Segui questi passaggi:
- accedi al Unico Persone Fisiche scelta 22.1 e richiama lo stesso codice anagrafico utilizzato per il modello 730.
- se il codice non è presente, richiama l’anagrafica con la funzione F4 e conferma il caricamento.
- compila il quadro RW.
- accedi ai DG Dati Generali e rimuovi la selezione della casella Redditi
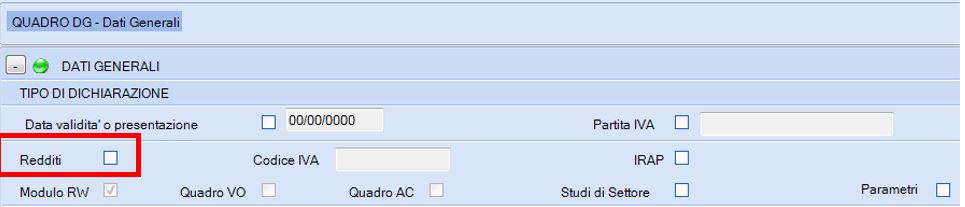
Risultato:
- nel frontespizio risultano selezionati i quadri RW e RX (in presenza di debito o credito).
- la stampa ministeriale e il file telematico includono solo i quadri RW e RX.
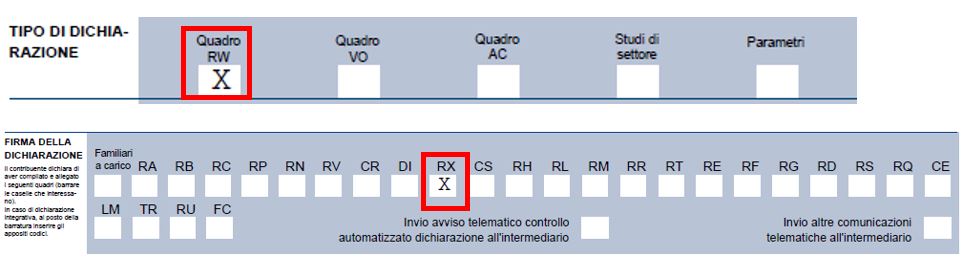
- i quadri già trasmessi con il modello 730 non vengono considerati nel nuovo invio.
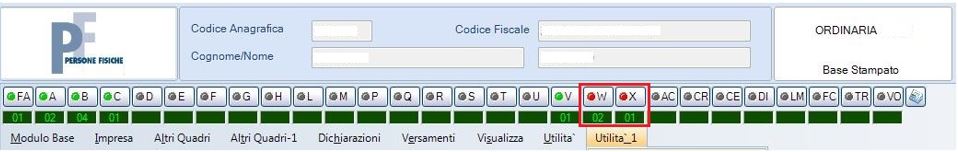
Modello Redditi PF con quadro RW e quadro RT e/o RM
In questa situazione devi creare una nuova anagrafica, così da mantenere in archivio entrambe le dichiarazioni.
Procedi come segue:
- accedi a Unico Persone Fisiche scelta 22.1.
- inserisci un nuovo codice anagrafico tramite F4.
- compila i dati anagrafici, incluso il codice fiscale.
- effettua la forzatura richiesta utilizzando F7.
N.B: a parità di codice fiscale, in archivio saranno presenti due codici distinti:
- uno per la gestione del Modello 730;
- uno per la gestione del Redditi PF con i soli quadri RW, RT e RM.
Questa modalità è necessaria perché la presenza del quadro RT impone l’attivazione della casella Redditi nei DG Dati Generali, con conseguente selezione di tutti i quadri presenti nel frontespizio.
Compilazione del quadro RW dopo il modello 730: cosa sapere
Le Istruzioni Ministeriali Redditi Persone Fisiche 2023 – Fascicolo 2, pag. 46, chiariscono che, nei casi di esonero dalla dichiarazione o quando il contribuente ha utilizzato il modello 730, il quadro RW deve essere presentato:
- unitamente al frontespizio del modello Redditi Persone Fisiche;
- come quadro aggiuntivo al modello 730;
- secondo modalità e termini previsti per la dichiarazione dei redditi.
Non sussiste l’obbligo dichiarativo per gli immobili esteri senza variazioni nel periodo d’imposta, ferme restando le disposizioni sull’IVIE, come previsto dall’art. 7-quater, comma 23, del decreto legge n. 193/2016, convertito dalla legge n. 225/2016.