
Giotto – Cedolino – Gestione cedolini non erogati
Premessa
Nella situazione in cui le retribuzioni non siano state corrisposte ai dipendenti entro le scadenze previste dal CCNL e dalla normativa vigente, sorge la necessità di gestire il conguaglio fiscale e CU per cassa.
Presumendo che il cedolino non venga corrisposto al dipendente, il datore di lavoro non è tenuto al versamento delle trattenute fiscali che ne derivano. Applicando il “principio di cassa” infatti le trattenute fiscali devono essere versate solo a fronte delle retribuzioni corrisposte. Non viene invece gestita l’ipotesi in cui i contributi previdenziali, la previdenza complementare, l’assistenza sanitaria integrativa, i sindacati e gli enti bilaterali non siano stati versati a seguito di mancata corresponsione dei cedolini, considerato il “principio di competenza” che regola la materia contributiva, vige l’obbligo per il datore di lavoro di versare i contributi riferiti al periodo di paga.
Istruzioni operative
In Elaborazioni - Cedolini - Gestione cedolini non erogati è presente una gestione che permette di impostare i cedolini come “non erogati” al dipendente per una successiva fase di “azzeramento voci fiscali”, utile al corretto calcolo del conguaglio fiscale e relativa CU.
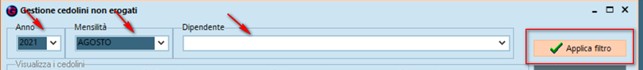
La form, in funzione delle condizioni di filtro impostate ovvero “Anno”, “Mensilità” e “Dipendente”, permette di visualizzare e gestire tutti i cedolini elaborati dalla ditta.
All’apertura della form l’utente può impostare il filtro e applicarlo tramite il pulsante “Applica Filtro”
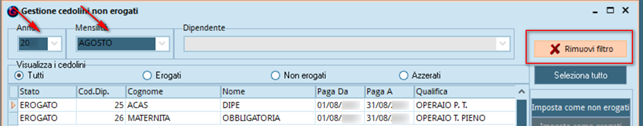
Se attivo il filtro il bottone si trasforma in “Rimuovi filtro” tramite il quale è possibile disattivarlo.
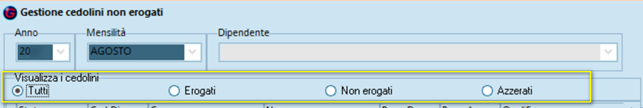
I cedolini possono essere visualizzati in funzione del loro stato elaborativo:
Tutti: vengono visualizzati tutti i cedolini. Se non sono attivi filtri vengono visualizzati tutti i cedolini calcolati nell’anno.
Erogati: vengono visualizzati tutti i cedolini impostati sul filtro o tutti i cedolini dell’anno, che non sono stati impostati come “Non erogati” o “Azzerati”.
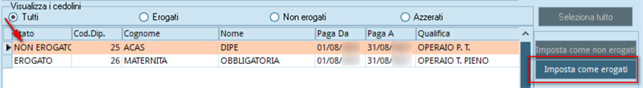
Non erogati: sono i cedolini che l’utente ha impostato come “Non erogati” e predisposti alla successiva fase di azzeramento delle voci di piede fiscali. I record relativi a questi cedolini vengono evidenziati con il colore arancione.
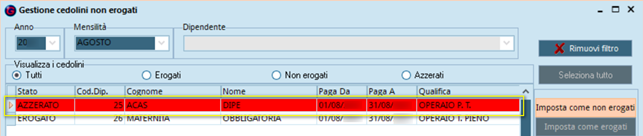
Azzerati: sono i cedolini che sono stati sottoposti all’azzeramento delle voci di piede fiscali.
I record relativi a questi cedolini vengono evidenziati con il colore rosso.
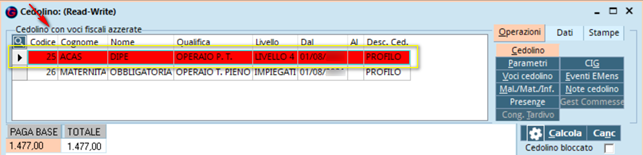
In Elaborazioni - Cedolini - Modifica Cedolini, i cedolini a cui sono state azzerate le voci di piede fiscali vengono visualizzati in rosso e appare la dicitura “Cedolino con voci fiscali azzerate”.
Variazione stato cedolini
Si precisa che per “selezionare” i cedolini si utilizza il mouse direttamente sull’elenco degli stessi. Utilizzare eventualmente il pulsante CTRL.
È anche possibile utilizzare il pulsante “Seleziona tutto”.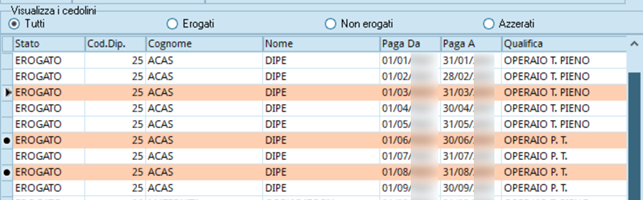
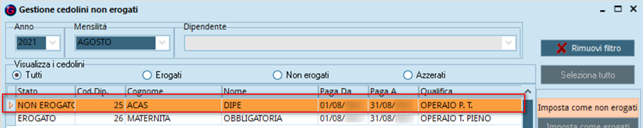
- Per passare il cedolino da “Erogato” a “Non erogato”: occorre selezionarlo nella griglia e attivare il pulsante “Imposta come non erogati”.
- Per passare il cedolino da “Non Erogato” ad “Azzerato”: occorre RIselezionarlo nella griglia e attivare il pulsante “Azzera voci fiscali”.
- Imponibile fiscale, imposta lorda, imposta pagata
- Tfr erogato (anticipo, acconto, saldo, imposta, detrazioni)
- Addizionali regionali e comunali anno corrente (pagate e dovute)
- Rimborsi da 730
- Detrazioni fiscali
- Addizionali regionali e comunali anno precedente: considerate versate in F24
- Trattenute da 730: considerate versate in F24
- Maturazione TFR e versamento/recupero del TFR dal Fondo di Tesoreria
- Versamenti contributi Inps, Enpals, Scau, Inpgi, Enpaia, Cassa Edile, Inail
- Versamenti agli enti bilaterali, assistenziali, sindacali
Se azzerate le voci di piede di un mese precedente, ove sia presente un automatismo vedi, TFR erogato a saldo per cessazione del dipendente, oppure un Rimborso 730/4, con il ricalcolo del cedolino di conguaglio, questi valori vengono nuovamente considerati.
Ripristino stato cedolino
Con gli appositi pulsanti, che la procedura propone in funzione dello “stato” dei cedolini, è possibile ripristinare gli stati precedenti.
Per esempio, per tornare allo stato Non Erogati, quando il cedolino risulta già essere stato Azzerato è possibile cliccare sul bottone “Ripristina originale” e il cedolino ritornerà nello stato di Non Erogato e il valore delle voci di piede ripristinate.
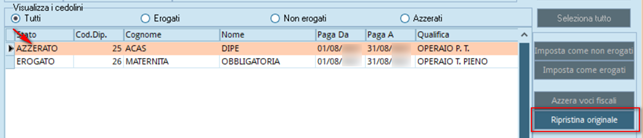
Si precisa che lo stato Non Erogati, equivale allo stato Erogati, perchè a tutti gli effetti il cedolino non è stato modificato, si tratta di un ulteriore filtro che permettere all’utente di selezionare i cedolini da azzerare, ma prima di procedere li isola in questa sezione, successivamente l’utente potrà azzerarli, anche a distanza di mesi, oppure riportarli nello stato di Erogati.
In ogni caso, è possibile impostare nuovamente i cedolini come erogati tramite l’apposito bottone.
L’azzeramento dei cedolini può avvenire in tempi e modi diversi.
Se l’azzeramento delle voci fiscali viene effettuato nel mese di elaborazione si può operare in questo modo:
- Elaborazione del cedolino
- Vidimazione del cedolino
- Azzeramento delle voci fiscali del cedolino appena elaborato
- Creazione uniEMens
- Creazione movimenti F24
- Creazione modello F24
Se l’azzeramento delle voci fiscali viene effettuato in un mese precedente a quello di elaborazione si procede ad Azzerare le voci fiscali del cedolino, ma in questa casistica la gestione dei movimenti F24 e del modello 770 è manuale a cura dell’utente.
N:B.: Dopo l’azzeramento delle voci fiscali sarà necessario elaborare un cedolino di conguaglio (fine rapporto o fine anno) per calcolare il conguaglio fiscale che tenga conto dei soli cedolini erogati nell’anno. In questo modo anche la CU verrà correttamente valorizzata.
Se l’azzeramento delle voci fiscali viene effettuato successivamente al cedolino di conguaglio di fine rapporto è necessario provvedere alla riattivazione del dipendente e procedere alla riesecuzione del conguaglio fiscale.
Qualora l’azzeramento delle voci fiscali venga effettuato dopo aver elaborato la CU, la procedura emette un messaggio bloccante:
“Attenzione è necessario eliminare la CU dei dipendenti selezionati. Impossibile continuare.”