
Giotto – Cedolino - Gestione versamento contributi su ferie non godute
SINTESI NORMATIVA
Circolare INPS n. 15 del 15/1/2002
In presenza di una previsione legale o contrattuale (collettiva o aziendale) che regolamenti la fruizione delle ferie, la scadenza dell’obbligazione contributiva dovuta per il compenso per ferie non godute e la relativa collocazione temporale dei contributi coinciderà con il termine indicato nella normativa di riferimento.
Tale termine può essere differito in virtù di accordi e/o regolamenti aziendali o anche pattuizioni individuali tendenti ad agevolare il più possibile l’effettivo godimento delle ferie da parte del lavoratore entro i limiti fissati dall’art. 9 comma 1 e 2 della convezione OIL; ovviamente il momento impositivo e la collocazione temporale dei contributi dovuti sul compenso ferie non godute coincidono con il mese in cui cade tale termine differito.
Infine, in assenza di disposizioni contrattuali, ovvero di regolamenti aziendali o di pattuizioni individuali, così come precisato nella circolare n. 134/1998, la scadenza dell’obbligazione contributiva e la relativa collocazione temporale dei contributi sono fissate al diciottesimo mese successivo al termine dell’anno solare di maturazione delle ferie (es. gli adempimenti contributivi per le ferie relative all’anno 2016 trovano scadenza al 30 giugno 2018; quelli per le ferie 2017, al 30 giugno 2019 e così via).
Individuato il momento impositivo con i criteri su esposti, i datori di lavoro sommeranno alla retribuzione imponibile del mese successivo a quello di scadenza delle ferie anche l’importo corrispondente al compenso per ferie non godute ancorché non corrisposto. L’assoggettamento a contribuzione del compenso per ferie non godute rientra nelle fattispecie contemplate dalla Deliberazione del Consiglio di Amministrazione INPS n. 5 del 26.3.1993 (approvata con D.M. 7.10.1993) i cui adempimenti contributivi possono essere assolti nel mese successivo a quello in cui maturano i compensi.
I datori di lavoro potranno recuperare il contributo versato sui compensi per ferie non godute in base alle modalità che seguono.
LEGENDA
Di seguito la LEGENDA delle abbreviazioni che utilizzeremo nel corso dell’articolo:
AA = anno annuale che corrisponde all’anno di login in Giotto
AA-1 = anno precedente;
AA-2 = secondo anno precedente all’attuale;
AA+1 = anno successivo all’attuale;
AC = anno corrente;
AP = anno precedente;
N.B.
Nell’articolo sono presenti delle annotazioni indicate con la dicitura “ ANNOTAZIONE N° ”.
si riferiscono ad approfondimenti o di esempi di calcolo, che trovi descritti nella parte finale di questo stesso articolo.
ATTENZIONE!
Considerata la complessità della gestione, abbiamo optato per elencare innanzitutto le casistiche in cui potresti ritrovarti.
Ti consigliamo quindi di:
- Leggere attentamente l’elenco completo delle casistiche sotto descritte
- Una volta individuata la casistica che dovrai gestire, ricercala nell’articolo e leggi quindi la procedura che dovrai eseguire in Giotto
CASO 1. Hai avuto dei giorni/ore di Ferie fruite nello stesso anno in cui è stato assolto l’obbligo contributivo oppure in quello successivo, ma comunque PRIMA della trasmissione del Modello CU
Se ti ritrovi a dover gestire il CASO 1 sopra descritto, puoi applicare, in alternativa, una delle seguenti due procedure (procedura A oppure procedura B).
La PROCEDURA A del CASO 1
Dovrai utilizzare la procedura A per effettuare il Versamento contributivo e per il successivo Recupero contributi in Uniemens (Sezione “A Credito”) solo per i casi in cui la retribuzione del dipendente e/o l’aliquota INPS sia DIVERSA tra il mese in cui è avvenuto il versamento e il mese in cui avviene il recupero.
Si precisa che tale modalità risulterà essere più complessa (rispetto alla procedura B) ma è a tutti gli effetti l’UNICA possibile per questa casistica.
La PROCEDURA B del CASO 1
Da utilizzare per la "decontribuzione" diretta sulla retribuzione del mese in cui vengono fruite le ferie.
Si consiglia l’utilizzo di tale modalità (B) in quanto la sua applicazione risulta essere più agevole in Giotto.
E’ bene comunque verificare normativamente l’applicabilità di tale procedura in base alla casistica riscontrata.
CASO 2. Ferie fruite successivamente alla trasmissione del Modello CU
In tale ipotesi l’importo del compenso ferie è già stato esposto nell’imponibile previdenziale del Modello CU (Modello CU AC - Redditi AP).
Pertanto, per il recupero dei contributi sul compenso ferie dovrà essere utilizzata la procedura di Regolarizzazione Rettificativa, da svolgersi direttamente sul sito dell’INPS e quindi NON tramite GIOTTO.
ATTENZIONE!
Considerato quindi che il CASO 2 è da gestirsi direttamente sul sito dell’INPS ed implica una regolarizzazione rettificativa, è chiaro che in questo articolo ci concentreremo sul CASO 1, esponendo i passaggi da eseguire sia che si debba applicare la PROCEDURA A, sia che si debba applicare la PROCEDURA B
----------------------------------------------------------------------------------------------------------------------------------
Vediamo adesso come configurare Giotto per poter gestire il CASO 1 - PROCEDURA A, che riassumiamo brevemente essere:
CASO 1
Ferie fruite nello stesso anno in cui è stato assolto l’obbligo contributivo oppure in quello successivo, ma comunque prima della trasmissione del Modello CU
PROCEDURA A: Recupero contributi in Uniemens (Sezione “A Credito”)
Applicando la procedura A, quali effetti riscontrerò sul cedolino, in denuncia uniemens e nella CU?
• Impatti sul cedolino:
assoggetterà a contribuzione l’intera retribuzione del mese nel quale le ferie arretrate vengono fruite (in tutto o in parte), attribuendo detta retribuzione allo stesso periodo di paga;
• Impatti in denuncia Uniemens:
esporrà in Denuncia Uniemens la causale “FERIE”
• Impatti in Certificazione Unica:
essendo divenuta indebita la contribuzione sul compenso ferie, tale importo non dovrà essere riportato nella voce "Altre competenze" della CU, mentre la retribuzione riferita al periodo di fruizione delle ferie sarà collocata tra le "competenze correnti" della CU dell’anno in cui le stesse vengono fruite
Tale procedura, ti porterà a gestire:
- Il versamento, obbligatoriamente da effettuarsi nella mensilità di luglio, come previsto da normativa.
- Il recupero dei contributi precedentemente versati (PASSAGGIO 1) tramite la denuncia Uniemens. Questo secondo step si gestisce ogni qualvolta che il dipendente usufruisce di ferie durante il mese corrente e tramite l’utilizzo della sezione “Variabili retributive”, in particolare con la causale “FERIE”.
- La restituzione della contribuzione pagata conto dipendente, può essere effettuata in qualsiasi mese a partire da luglio AC.
NOTA:
E’ bene precisare che all’interno delle voci di corpo (che verranno analizzate successivamente) utilizzate dalla procedura per gestire il recupero della contribuzione versata sulle ferie non godute sono presenti i codici:
- “H400 - RID. IMPONIBILE ANNO CORRENTE" se il versamento è avvenuto nell’anno solare in corso.
Tale codice è visibile sulla voce di corpo C5502.
- “H500 - RID. IMPONIBILE ANNO PRECEDENTE” se il versamento è avvenuto nell’anno solare precedente. Tale codice è visibile sulla voce di corpo C5503.
Sebbene quelli sopra elencati siano vecchi codici di esposizione in Uniemens, NON devono essere variati nelle tabelle di Giotto in quanto è proprio tramite essi che avviene il corretto popolamento della denuncia Uniemens, in particolare ci si riferisce alla sezione Lista denunce individuali – Retribuzioni – Variabili Retributive, dove sarà correttamente esposta la causale “FERIE”.
Vediamo adesso le operazioni da effettuarsi in Giotto.
1. Modalità operative per il VERSAMENTO
1A. Da Archivi – Ditte (o “Dipendenti” se si è scelto di agire a livello dipendente) – Anagrafica – Altri Dati (o “Dati 1” se si è scelto di agire in anagrafica dipendente) - Voci paga ricorrenti, richiama le seguenti voci paga
- Voce di corpo “C5500 - FERIE RESIDUE 18 MESI PREC.”
- Voce di corpo “C5504 - PROGR. FERIE 18 MESI PREC.”
Le voci di corpo sopra citate, dovranno essere così configurate
1B. Voce “C5500 - FERIE RESIDUE 18 MESI PREC.” per il calcolo dei contributi sulle ferie maturate e non godute
Dovrai impostare questa voce di corpo come “ricorrente” solo per la mensilità di luglio di ogni anno.
Con questa voce gestirai l’assoggettamento contributivo delle ferie non godute relative ai 18 mesi precedenti, ovvero residuo al 31/12/AA-2 decurtato delle ferie godute da gennaio AA-1 a giugno AA.
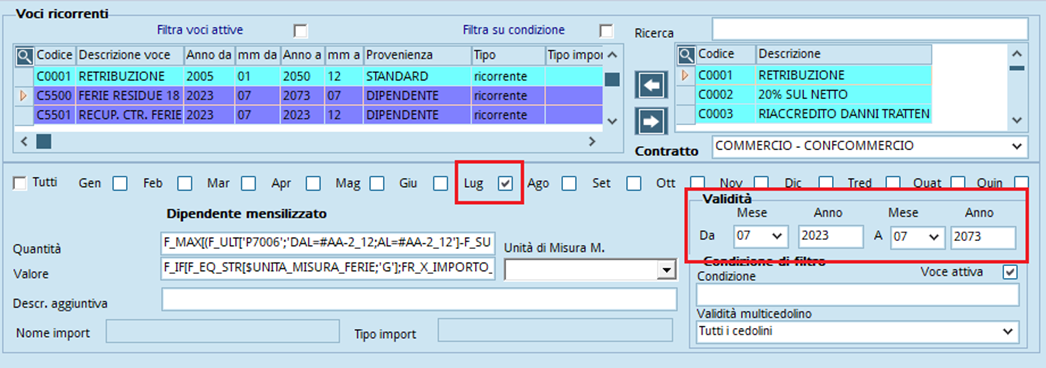
La sua configurazione, in sintesi, dovrà quindi essere la seguente, come da immagine:
- inserisci la spunta solo sul mese di luglio
- attribuisci una validità a lungo termine (es. luglio 2073)
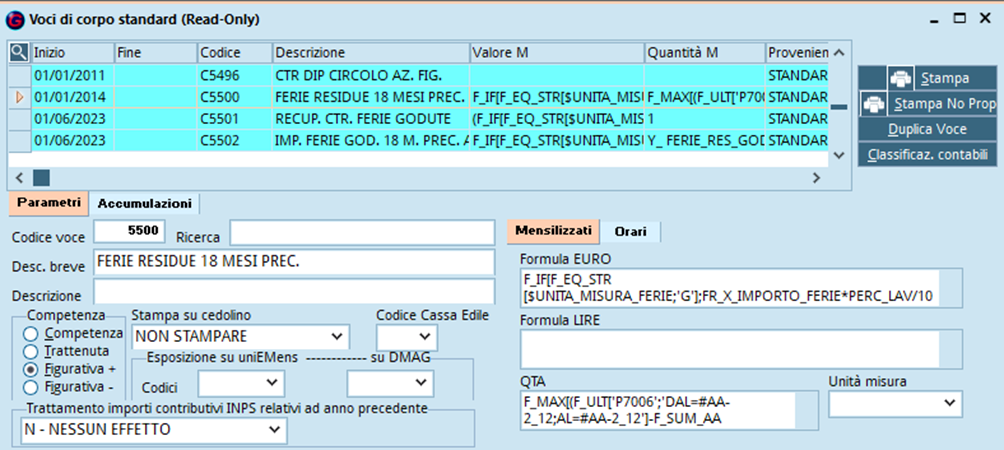
Puoi inoltre verificare la configurazione della voce di corpo “C5500 - FERIE RESIDUE 18 MESI PREC.” da Tabelle – Contrattuali – Voci di corpo standard:
Nei Parametri:
Competenza: Figurativa +
Formula Euro Mensilizzati e Orari:
F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];FR_X_IMPORTO_FERIE*PERC_LAV/100;FR_X_IMPORTO_FERIE]
QTA Mensilizzati e Orari:
F_MAX[(F_ULT['P7006';'DAL=#AA-2_12;AL=#AA-2_12']-F_SUM_AA['P7003';'AA=#AA-1;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=1;TR=0;CP=0']);0]
Nelle Accumulazioni:
P9006 del raggruppamento C_T
P0107 del raggruppamento SOC
P1191 del raggruppamento FSC (si sottolinea che sulla P1191 è presente la voce di piede P0287 - CTR DIP VOCI ANNI PREC.)
NOTA:
Si precisa che l’utilizzo dell’accumulazione P1191 (che in automatico memorizza l’importo della quota di contributo conto dipendente sulle ferie non godute sulla voce di piede “P0287 - CTR DIP VOCI ANNI PREC.”) permette la tassazione ordinaria nel momento in cui verranno restituiti tali contributi al dipendente (tramite la voce di corpo C5520, che verrà analizzata in seguito).
Ciò significa che la tassazione potrà avvenire, oltre che nello stesso mese di versamento (luglio AC), anche in mesi successivi: infatti, gestendo in questo modo, tale contributo sarà memorizzato su una voce di piede separata (P0287), e l’utente avrà sempre la possibilità di monitorare il singolo importo di contributo sulle ferie non godute.
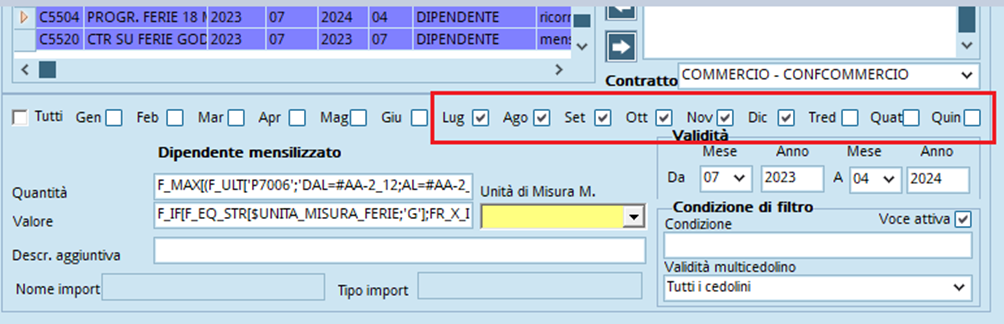
1C. Voce “C5504 - PROGR. FERIE 18 MESI PREC.” per il controllo ferie residue
Dovrai impostare questa voce di corpo come “ricorrente” a partire dalla mensilità di luglio, con periodicità mensile e fino a esaurimento del monte ore progressivo.
Questa voce ti aiuterà a controllare il residuo progressivo delle ferie dei 18 mesi precedenti assoggettate a contributi, considerando le ferie godute fino al mese in elaborazione.
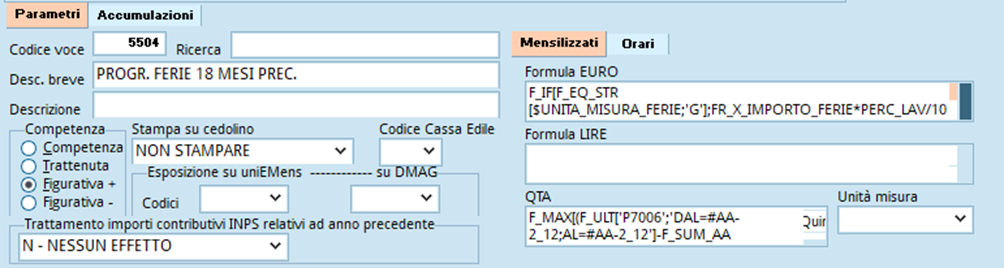
Verifica quindi la configurazione della voce di corpo “C5504 - PROGR. FERIE 18 MESI PREC.” da Tabelle – Contrattuali – Voci di corpo standard:
Nei Parametri:
Competenza: Figurativa +
Formula Euro Mensilizzati e Orari:
F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];FR_X_IMPORTO_FERIE*PERC_LAV/100;FR_X_IMPORTO_FERIE]
QTA Mensilizzati e Orari:
F_MAX[(F_ULT['P7006';'DAL=#AA-2_12;AL=#AA-2_12']-F_SUM_AA['P7003';'AA=#AA-1;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=0;TR=0;CP=0']);0]
Nelle Accumulazioni:
P9006 del raggruppamento C_T
Con la gestione delle due voci precedentemente citate, C5500 e C5504, a partire dalla mensilità di luglio AC, ogni singolo giorno di ferie goduto può essere utilizzato per recuperare la contribuzione già versata.
* ANNOTAZIONE 1
Trovi un esempio esempio di VERSAMENTO sull’ annotazione 2.
* ANNOTAZIONE 2
Dopo aver eseguito il versamento (punto 1), puoi proseguire con il recupero.
2. Modalità operative per il RECUPERO
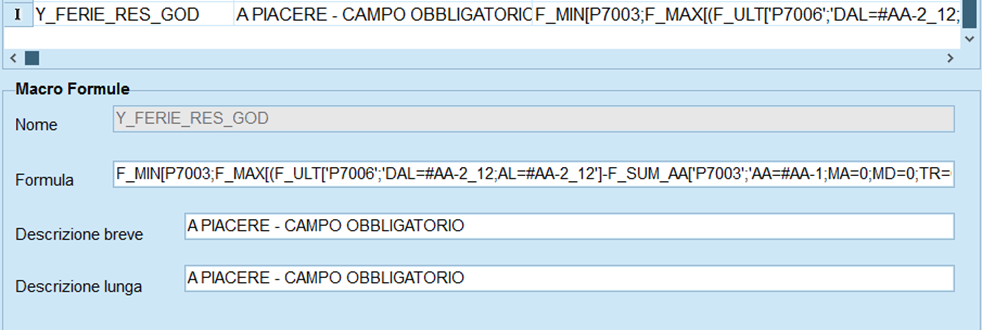
2A. Macro Formula “FERIE_RES_GOD”
Da Tabelle – Generali – Macro Formule, assicurati di avere la spunta su “Macro Cliente” e clicca sul tasto “+”.
In questo modo potrai creare una nuova macro formula a cui dovrai dare la seguente configurazione
Nome: FERIE_RES_GOD
Formula:
F_MIN[P7003;F_MAX[(F_ULT['P7006';'DAL=#AA-2_12;AL=#AA-2_12']-F_SUM_AA['P7003';'AA=#AA-1;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=1;TR=0;CP=0']);0]]
In fase di salvataggio della macro-formula, in automatico sarà impostato il suffisso Y.
Perché devo creare una macro formula?
La creazione della macro (FERIE_RES_GOD) è necessaria per il corretto funzionamento della formula presente nella voce di corpo C5501 (di seguito descritta).
(F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2021]*PERC_LAV/100;F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2021]])*Y_FERIE_RES_GOD*(F_EVAL_ST['P0398';7;2021]+F_EVAL_ST[C_TOT_DIC_DIP;7;2021])/100
Ecco spiegato quindi il motivo per cui è obbligatoriamente necessario che la macro formula abbia il nome “FERIE_RES_GOD”.
La macro formula ha la funzione di controllare, a livello dipendente, il residuo ferie per contributi già versati.
2B. Apri Archivi – Ditte (o “Dipendenti” se si è scelto di agire a livello dipendente) – Anagrafica – Altri Dati (o “Dati 1” se si è scelto di agire in anagrafica dipendente) - Voci paga ricorrenti, richiama le seguenti voci paga:
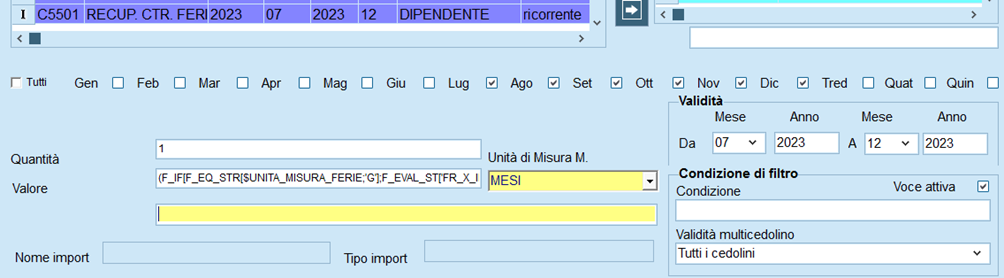
2C. Voce “C5501 - RECUP. CTR. FERIE GODUTE” per recupero contributi per ferie godute
Tale voce di corpo dovrà essere impostata come “ricorrente” per le mensilità a partire luglio e fino a dicembre AA.
Con questa voce di corpo si calcola ed si espone in automatico all’interno della denuncia Uniemens – Lista denunce individuali – Retribuzioni – Var. Retr., l’importo a credito dei contributi già versati sulle ferie godute.
La sua configurazione, in sintesi, dovrà quindi essere la seguente, come da immagine:
- inserisci la spunta sui mesi da luglio a dicembre
- attribuisci una validità da luglio a dicembre AC
N.B. nel caso in cui avessi la necessità di continuare ad utilizzare la voce anche nell’anno successivo, dovrai estendere la validità della voce, modificando quindi la formula. Per maggiori dettagli in merito alla modifica della formula, puoi consultare le Annotazioni di questo stesso articolo.
* ANNOTAZIONE 3
Verifica inoltre la configurazione della voce di corpo “C5501 - RECUP. CTR. FERIE GODUTE.” da Tabelle – Contrattuali – Voci di corpo standard:
Nei Parametri:
Competenza: Figurativa +
Esposizione su Uniemens = L480
QTA = 1
Nelle Accumulazioni:
P9006 del raggruppamento C_T
La formula presente nel campo “Formula EURO” è la seguente:
(F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2023]*PERC_LAV/100;F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2023]])*Y_FERIE_RES_GOD*(F_EVAL_ST['P0398';7;2023]+F_EVAL_ST[C_TOT_DIC_DIP;7;2023])/100
Tale formula contiene al suo interno il riferimento alla macro formula “Y_FERIE_RES_GOD” creata al punto 1.
Di seguito sono inoltre descritte le due voci di corpo, da utilizzare per il CALCOLO DELL’IMPONIBILE DELLE FERIE GODUTE da utilizzare alternativamente, in base a quando le ferie siano fruite:
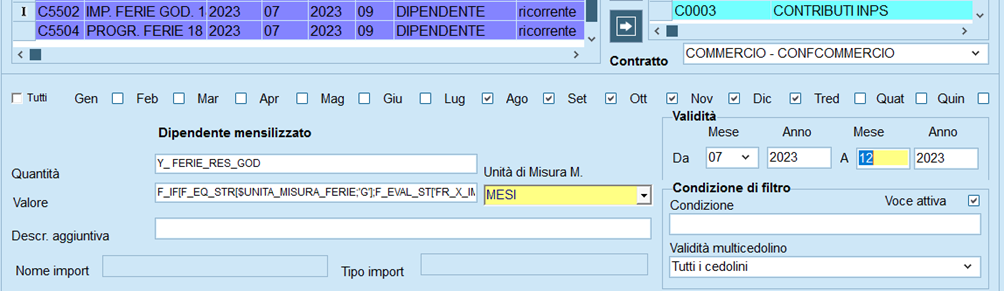
2D. Voce “C5502 - IMP. FERIE GOD. 18 M. PREC. AA “ per calcolo imponibile per FERIE GODUTE NELL’ANNO DI VERSAMENTO
Questa voce deve essere collegata nelle voci ricorrenti ditta (o dipendente) con le stesse regole indicate per la voce C5501.
Tale voce di corpo è da utilizzarsi in concomitanza della voce C5501 (agganciata al punto 2).
La C5501, infatti, calcola i contributi (ditta e dipendente) che dovranno essere esposti in Uniemens, Contestualmente la voce di corpo C5502 è utile a valorizzare l’imponibile per ferie godute se usufruite nell’anno di versamento dei contributi.
Puoi verificare la configurazione della voce di corpo “C5502 - IMP. FERIE GOD. 18 M. PREC. AA.” da Tabelle – Contrattuali – Voci di corpo standard:
Nei Parametri :
Competenza: Figurativa +
Esposizione su Uniemens = H400
Formula Euro Mensilizzati e Orari:
F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2023]*PERC_LAV/100;F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2023]]
QTA Mensilizzati e Orari:
Y_ FERIE_RES_GOD
Nelle Accumulazioni:
P9006 del raggruppamento C_T.
2E. Voce “C5503 - IMP. FERIE GOD. 18 M. PREC. AP” per calcolo imponibile per FERIE GODUTE NELL'ANNO SUCCESSIVO A QUELLO DI VERSAMENTO
Tale voce di corpo è da utilizzarsi in concomitanza della voce C5501 (agganciata al punto 2).
La C5501, infatti, calcola i contributi (ditta e dipendente) che dovranno essere esposti in Uniemens, Contestualmente la voce di corpo C5503 è utile a valorizzare l’imponibile per ferie godute se usufruite nell’anno successivo rispetto a quello di versamento dei contributi.
ATTENZIONE
La voce C5503 (punto 2E) è di fatto identica alla C5502 (punto 2D), con la sola differenza della periodicità del collegamento nelle Voci ricorrenti (ovvero dovrà essere agganciata da gennaio dell’anno successivo).
Si ricorda che, anche in questa circostanza, la voce C5501 (punto 2C) dovrà essere presente (pertanto occorrerà estendere la validità della medesima anche all’anno successivo).
Nelle Voci ricorrenti ditta andrà infatti collegata con Validità 01/AA - 07/AA.
N.B. poiché l’esigenza appena descritta nasce nell’anno successivo, ovvero avendo già eseguito il passaggio di anno, per “AA” si intenderà sempre l’anno su cui si è loggati
3. Inserimento della causale “Ferie” nella giornaliera del cedolino attualmente in elaborazione
Oltre ai passaggi sopra descritti (1A, 1B, 1C, 2A, 2B, 2C, 2D o in alternativa 2E) dovrai ovviamente inserire delle ore/giornate di ferie godute nel cedolino del mese attualmente in elaborazione. Solo in questo modo potrai recuperare parzialmente/totalmente la contribuzione versata.
4. Elaborazione della Denuncia Uniemens
Ti ricordiamo che le voci di corpo C5501 e C5502 si potrebbero definire “di servizio” per una corretta compilazione automatica della denuncia Uniemens.
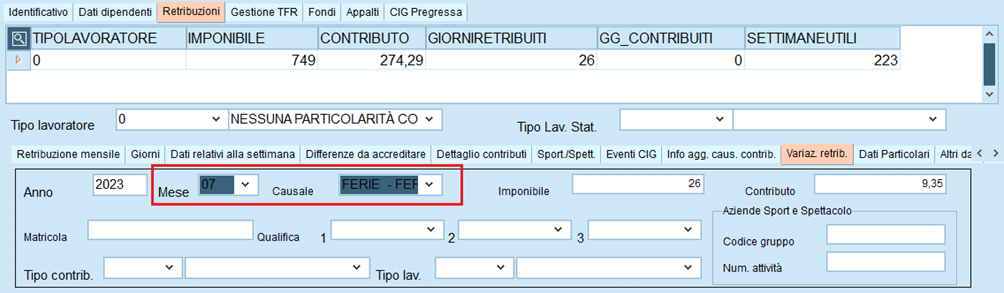
Quanto elaborerai, come di consueto, il job “JM058” per il calcolo della denuncia Uniemens verrà esposta la variabile retributiva FERIE (in Denunce individuali – Retribuzioni – Variaz. Retrib.) con relativo recupero a credito dei contributi come da seguente immagine:
ATTENZIONE!
Verifica che il campo “Mese” della causale FERIE contenga il valore “07”.
In Denuncia Uniemens – Lista denunce individuali – Retribuzioni – Variazioni Retributive sarà presente la esporrà la causale “FERIE”, con i seguenti elementi:
- nel campo “Imponibile”: l’importo della retribuzione riferita al compenso ferie sulla quale sono stati a suo tempo versati i contributi oggetto di recupero
- nel campo “Contributo”: l’importo dei contributi versati relativi alle ferie non godute
* ANNOTAZIONE 4 - Trovi un Esempio di calcolo per il recupero della contribuzione
Di seguito è esposta l’ultima fase della procedura A.
5. Modalità operative per la restituzione della contribuzione pagata al dipendente
Ogni qualvolta che il dipendente fruisce di ore/giorni di ferie, potrai recuperare la contribuzione pagata in precedenza e restituirla al dipendente stesso.
Inoltre, tramite l’utilizzo della voce di corpo “C5520 - CTR SU FERIE GODUTE AP” potrai restituire al dipendente la quota di contribuzione a suo carico, relativa alle ferie non godute sulla mensilità di LUGLIO AC.
Si tratta di una voce con le seguenti caratteristiche
Nei Parametri:
Competenza: Competenza
Stampa su cedolino: Stampare
Formula Euro Mensilizzati e Orari = P0287
QTA Mensilizzati e Orari = 1
Nelle Accumulazioni:
P9001 (ed anche P1101, solo se utilizzata la propagazione P0101 al posto di P0107 sulla voce C5500-Ferie residue 18 mesi precedenti)
Dovrai collegare questa voce a livello ditta o dipendente nelle Voci ricorrenti nel mese di luglio AA, con periodicità solo per quel mese.
N.B. nel caso in cui dovessi continuare ad utilizzare la voce anche nell’anno successivo, dovrai estendere la validità della voce, modificando la formula come decritto nelle annotazioni
* ANNOTAZIONE 5
Se invece opti per rimborsare al dipendente i contributi nel momento della fruizione ferie, vedere di seguito.
ATTENZIONE!
Si ricorda che la voce di corpo C5520 NON modifica il valore nelle tabelle storiche; pertanto, dovrai intervenire manualmente per sistemare il valore della P0201 e P0210 (P0287 se anni precedenti), oltre alle P0110-P0114 (P0107 se anni precedenti) e P0901. In questo caso è utile inserire il valore del rimborso con segno negativo. La suddetta modifica dovrà essere eseguita dopo l’apertura del mese successivo a quello di recupero dei contributi (totale o mensile).
La procedura A è terminata.
CASO 1
Ferie fruite nello stesso anno in cui è stato assolto l’obbligo contributivo oppure in quello successivo, ma comunque prima della trasmissione del Modello CU
PROCEDURA B
Applicando la procedura B, quali effetti riscontrerò sul cedolino, in denuncia uniemens e nella CU?
• assoggetta a contribuzione la retribuzione del mese nel quale le ferie arretrate vengono fruite (in tutto o in parte), portando in diminuzione l’importo riferito al compenso ferie già assoggettato a contribuzione;
• attribuisce l’intera retribuzione corrisposta al periodo di paga nel quale le ferie vengono fruite;
• ove l’operazione di decontribuzione venga effettuata l’anno successivo a quello in cui è stata versata la contribuzione sul compenso ferie dovrà essere riportato in Uniemens, ai soli fini della quadratura dei monti retributivi, l’importo della retribuzione riferita al compenso ferie sulla quale sono stati a suo tempo versati i contributi.
ATTENZIONE!
Ti ribadiamo che adottare il criterio della decontribuzione (PROCEDURA B) è consentita solo nel caso in cui il regime di contribuzione sia rimasto invariato rispetto a quello del mese nel quale è stato assolto l’obbligo contributivo sul compenso ferie e purché la riduzione dell’imponibile non incida sul rispetto del minimale giornaliero.
In merito alla PROCEDURA B rimane a tuo carico la verifica normativa sulla possibile applicabilità.
Ti consigliamo quindi di verificare normativamente la possibilità di poter applicare la decontribuzione (in particolar modo nel caso in cui dovesse scattare il minimale contributivo) ed anche la possibilità di utilizzare la causale “DIMIMP” in denuncia uniemens.
Diversamente, come già specificato in precedenza, è obbligatorio seguire la Procedura A.
Di seguito sono esposti i passaggi da eseguire per applicare la procedura B.
Per gestire la decontribuzione occorre utilizzare due voci di corpo:
1) La voce “C5510 - DEC. FERIE GOD. 18 M. PREC. AA” : per le ferie godute nell’anno di contribuzione;
2) La voce “C5511 - DEC. FERIE GOD. 18 M. PREC. AP”: per le ferie godute nell’anno successivo alla contribuzione;
Potrai verificare la configurazione delle due voci di corpo sopra citate da Tabelle – Contrattuali – Voci di corpo standard:
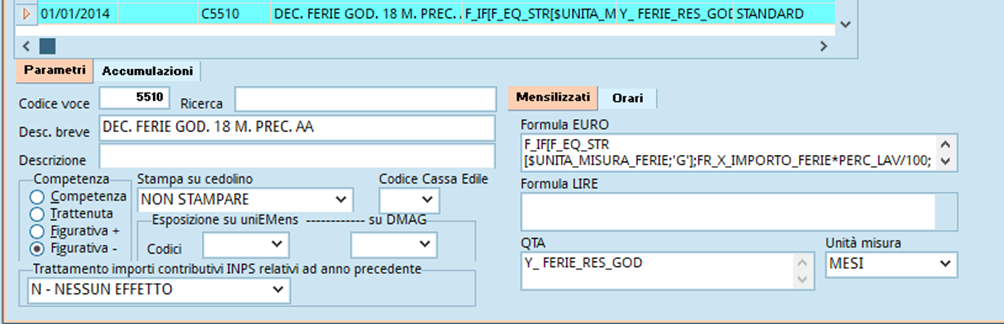
1) Voce di corpo “C5510 - DEC. FERIE GOD. 18 M. PREC. AA”
Nei Parametri
Competenza: Figurativa –
Formula Euro Mensilizzati e Orari:
F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];FR_X_IMPORTO_FERIE*PERC_LAV/100;FR_X_IMPORTO_FERIE]
QTA Mensilizzati e Orari:
Y_ FERIE_RES_GOD
Nelle Accumulazioni:
P9007 e P0101
Questa voce andrà richiamata nel cedolino qualora sia presente una voce di ferie: si consiglia di collegarla nelle Voci ricorrenti ditta con validità fino a dicembre AA così che, se presente la P7003 sarà calcolata, altrimenti no.
In questo modo, l’importo delle ferie godute nell’anno di versamento dei contributi diminuirà l’imponibile previdenziale ditta e dipendente, nel mese in cui verranno godute.
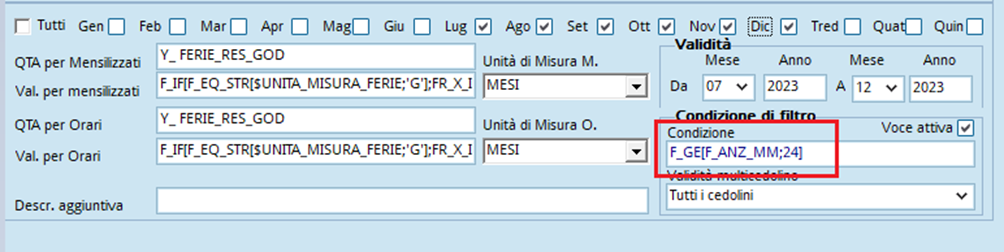
Si specifica che per escludere i dipendenti che hanno un’anzianità inferiore ai 24 mesi occorre inserire la seguente formula nella condizione di filtro di tale voce:
F_GE[F_ANZ_MM;24]
2) Voce di corpo “C5511 - DEC. FERIE GOD. 18 M. PREC. AP”
Se le ferie verranno usufruite nell’anno successivo rispetto a quello di versamento dei contributi, ma prima della trasmissione del Modello CU, la voce da richiamare sarà la C5511.
La voce C5511 va usata nel caso in cui le ferie siano state godute nell’anno successivo rispetto a quelle del versamento contributivo; la sua configurazione è identica alla C5510, con le sole differenze:
- del codice Esposizione Uniemens che dovrà essere “D000”
- della periodicità di collegamento nelle Voci ricorrenti.
Andrà infatti collegata, anche contestualmente alla precedente (goduta nell’anno di versamento dei contributi), con periodicità 01/AA – 07/AA.
Così facendo verrà gestito in automatico il nodo delle variabili retributive dell’Uniemens con causale “DIMIMP”.
N.B.
Sulla variabile “DIMIMP” occorre inserire manualmente il Mese = 07.
Questa causale viene solitamente utilizzata nei mesi di gennaio e febbraio di ogni anno, e si riferisce all’anno precedente.
Può verificarsi quindi che l’utilizzo del metodo di decontribuzione nell’anno successivo a quello impositivo, in un mese diverso da gennaio e febbraio, possa generare delle segnalazioni non bloccanti nel controllo Uniemens. Si consiglia di verificare normativamente.
N.B.
Si precisa inoltre che le due voci di corpo “C5510” e “C5511” non abbattono in automatico i giorni/ore contribuite Inps ai fini del minimale, pertanto è necessario intervenire nei parametri del cedolino per impostare, nel campo contribuiti Inps, i giorni o le ore sul quale calcolare il minimale.
-------------------------------------------
ANNOTAZIONI
* ANNOTAZIONE 1
Nel caso l’utente voglia far confluire l’importo della voce C5500 sulla P0101 - VOCI SOGG CTR SOC. MENS. NOR. anziché sulla P0107 - VOCI SOGG CTR SOC. ANNI PREC., personalizzare la C5500 a livello inferiore allo standard in questo modo:
P9006 del raggruppamento C_T
P0101 del raggruppamento SOC
Se si propaga la P0101 al posto della P0107 non è infatti necessario propagare anche la P1191.
Sulla voce di piede “P0287” sono stati calcolati i contributi anni precedenti se è stata utilizzata la propagazione P0107 sulla C5500.
Al contrario, nel caso in cui sia stata utilizzata la propagazione P0101 al posto della P1191, occorre effettuare una personalizzazione della voce C5520 a livello inferiore, inserendo le seguenti formule nei rispettivi campi:
Formula Euro Mensilizzati e Orari:
(F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2021]*PERC_LAV/100;F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2021]])*F_EVAL_ST[C_TOT_DIC_DIP;7;2021]/100
QTA Mensilizzati e Orari:
F_MAX[(F_ULT['P7006';'DAL=#AA-2_12;AL=#AA-2_12']-F_SUM_AA['P7003';'AA=#AA-1;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=1;TR=0;CP=0']);0]
**************************
* ANNOTAZIONE 2
Esempio di calcolo versamento contributi su ferie non godute
Il dipendente in questione aveva un residuo a dicembre AC-2 pari a 23,36.
A dicembre AC-1 il goduto era pari a 20.
Per cui il contributo sulle ferie non godute dovrà essere calcolato su 23,36-20= 3,36
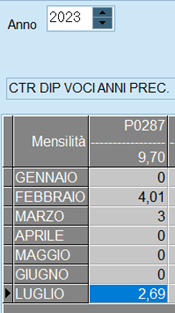
A luglio AC, richiamando la voce C5500 Giotto calcola in automatico i 3.36 residui e memorizza sulla P0287 il relativo contributo.
Il calcolo è stato fatto con aliquota INPS pari a 9.32% conto dipendente.
28.73*9.32%= 2.69
Inoltre, sul corpo del cedolino sarà esposta la voce C5504 che terrà sotto controllo il contatore dei giorni/ore di ferie residue su cui è stato necessario versare i contributi.
L’importo pari a 28,73 sarà sommato all’imponibile sociale del mese ma non sarà sommato all’imponibile fiscale in quanto si tratta di somme riferite all’anno precedente.
**************************

* ANNOTAZIONE 3
PRECISAZIONI SUL CASO IN CUI RISULTI ANCORA UN RESIDUO RELATIVO AI TRE ANNI PRECEDENTI
Se la gestione è stata attivata nell’anno X e a gennaio dell’anno X+1 sono presenti ancora residui di ferie non godute, il residuo è quello dei tre anni precedenti. Pertanto, occorre modificare le formule della C5504-C5501-C5502-C5520 per considerare questa situazione:
F_MAX[(F_ULT['P7006';'DAL=#AA-3_12;AL=#AA-3_12']-F_SUM_AA['P7003';'AA=#AA-2;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA-1;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=1;TR=0;CP=0']);0]
Anche la macro formula FER_RES_GOD deve essere variata come segue:
F_MIN[P7003;F_MAX[(F_ULT['P7006';'DAL=#AA-3_12;AL=#AA-3_12']-F_SUM_AA['P7003';'AA=#AA-2;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA-1;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=1;TR=0;CP=0']);0]]
Se questi residui sono ancora presenti a luglio AA è necessario sommare questo valore a quello che verrà determinato per l’anno in corso AA.
In relazione a questo, il residuo al 30/6/AA sul quale versare i contributi dei due anni precedenti, dovrà tenere conto della situazione già in essere per l’anno precedente in quanto le ferie residue dell’anno AA-3 sul quale sono stati versati i contributi nell’anno AA-1, ha considerato le ferie godute nel periodo 1/1/AA-2 al 30/6/AA-1, quindi il residuo al 30/6/AA non deve considerare le ferie godute nel periodo 1/1/AA-1 - 30/6/AA-1, per cui la C5500 da utilizzare a luglio AA dovrà considerare questo aspetto e utilizzare la seguente formula per determinare la QTA:
F_MAX[(F_ULT['P7006';'DAL=#AA-2_12;AL=#AA-2_12']-F_SUM_PERIODO['P7003';'DAL=#AA-1_07';'AL=#AA-1_12';'MA=1;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=1;TR=0;CP=0']);0]
**************************
* ANNOTAZIONE 4
Esempio di RECUPERO
Sulla mensilità di luglio AC è stato assoggettato un importo di ferie non pagate pari a 28.73 i cui contributi conto dipendente risultavano essere 28.73*9.32%= 2.69
Sulla mensilità di agosto, si procede con il recupero di tali contributi in quanto il dipendente gode di una giornata di ferie (in una giornata di 3 ore lavorative).
Sono state quindi preventivamente configurate:
-la macro formula Y_ FERIE_RES_GOD
- le voci ricorrenti C5501 e C5502 (in quanto il mese di recupero è nello stesso anno del mese di versamento)
Il residuo ferie su cui sono stati versati i contributi risulta essere pari a 3.36.
Godendo di una giornata di ferie, è possibile recuperare i contributi per quella giornata.
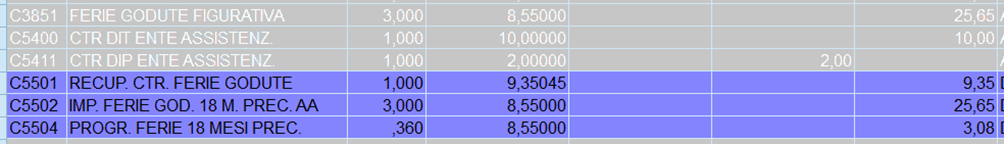
Per cui il residuo monitorato dalla voce di corpo C5504 passa da 3.36 a 0.36.
L’importo sul totale iniziale delle ferie non godute risulta essere pari a 28.73€.
Il recupero dei contributi sulle ferie godute avverrà su una sola giornata che corrisponde a 9.35€.
Il cedolino, quindi, risulterà come segue:
**************************
* ANNOTAZIONE 5
Nel caso in cui l’azienda decida di RIMBORSARE AL DIPENDENTE I CONTRIBUTI NEL MOMENTO IN CUI UTILIZZI LE FERIE, considerando quindi le sole ferie godute nel mese, andrà eseguito quanto segue:
1. va creata una Macro (da Tabelle – Generali – Macro Formule, lasciando la spunta su “Macro cliente” e aggiungendo un nuovo record con tasto “+”) chiamata “CTR_DIPE” con la seguente formula:
F_MIN[P7003;F_MAX[(F_ULT['P7006';'DAL=#AA-2_12;AL=#AA-2_12']-F_SUM_AA['P7003';'AA=#AA-1;MA=0;MD=0;TR=0;CP=0']-F_SUM_AA['P7003';'AA=#AA;MA=0;MD=1;TR=0;CP=0']);0]]
2. successivamente vanno variate le formule della voce C5520 come segue:
Formula Euro per Mensilizzati e Orari:
(F_IF[F_EQ_STR[$UNITA_MISURA_FERIE;'G'];F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2021]*PERC_LAV/100;F_EVAL_ST['FR_X_IMPORTO_FERIE';7;2021]])*Y_CTR_DIPE*F_EVAL_ST[C_TOT_DIC_DIP;7;2021]/100
QTA=1
Questa voce dovrà essere collegata nelle Voci ricorrenti con periodicità 07/AA - 12/AA.
N.B.
qualora ricorra la necessità di continuare ad utilizzare la voce anche nell’anno successivo, estendere la validità della voce, modificando la formula come decritto in Appendice.