Giotto - Cedolino - Ricalcolo ferie a giorni o a importi in caso di passaggio da full time a part time e viceversa
Nel corso della vita lavorativa di un dipendente può verificarsi che lo stesso passi da tempo pieno a tempo parziale e viceversa. Nel caso della gestione delle ferie a giorni, questo comporta per il dipendente un ricalcolo delle ferie maturate fino al momento della variazione, in quanto il maturato residuo di ferie in giorni ha un valore diverso se full time oppure part time.
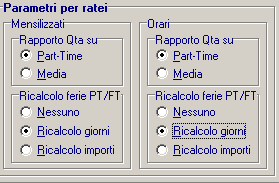
Caso in cui un dipendente full time che venga trasformato in part time al 50% con ferie gestite in giorni. Verificare in Archivi – Ditte – Anagrafica – Parametri Operativi -1, nella sezione Parametri per ratei, com’è stato impostato il ricalcalo delle ferie:
Se, come in figura, è impostato su “Ricalcalo a giorni” la procedura andrà a verificare la percentuale del part time e riconoscerà un numero di giorni maturati:
- aumentandoli, se il passaggio è stato da tempo pieno a tempo parziale
- diminuendoli se il passaggio è stato fatto da tempo parziale a tempo pieno.
Esempio di passaggio da full time a part time
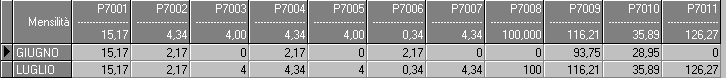
Giorni maturati per il periodo di full time = 2,17
Da luglio passaggio a part time 50% giorni maturati = 2,17
Totale = 4,34
Con il ‘ricalcalo a giorni’, i giorni maturati in full time saranno 2,17*100/50 = 4,34
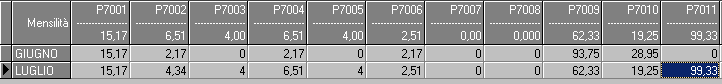
Considerando anche i giorni maturati a part time: 4,34 + 2,17 = 6,51
Al dipendente verrà riconosciuta una maturazione annua di 6,51 giorni invece di 4,34.
Se nei ‘Parametri per ratei’ è impostato il “Ricalcolo importi”, la procedura lascerà invariata la maturazione dei giorni e corrisponderà - oppure tratterrà - nel cedolino un importo corrispondente a quanto maturato in più - oppure in meno - prima della variazione di orario di lavoro.
Riprendendo l’esempio precedente:
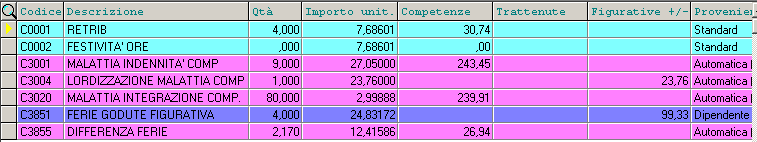
il valore di 2,17 giorni maturati da un dipendente full time verrà esposto nella voce di piede P7007. Quando verranno retribuiti giorni di ferie al dipendente, la voce di corpo C3855 esporrà in automatico la retribuzione corrispondente al 50% di 2,17 giorni, relativi ai ratei maturati a tempo pieno, per la parte quindi che non verrà considerata nei giorni maturati:
lasciando quindi la maturazione annua invariata (2,17+2,17 = 4,34):
Nello specifico, l’importo unitario della voce di corpo C3855 viene determinato come differenza tra le due percentuali (100 – 50 = 50) moltiplicato per la paga giornaliera del mese attuale.
La quantità risulta la medesima delle ferie godute valorizzata in giorni.
Esempio di variazione % part-time
% part-time aprile – giugno: 60
% part-time da luglio: 70
Nel mese di agosto viene goduto un giorno di ferie.
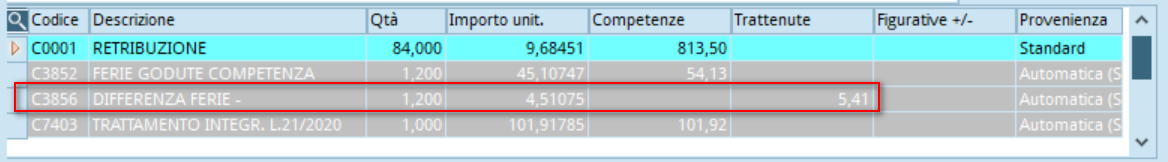
Nel cedolino la voce di corpo C3856 DIFFERENZA FERIE espone la differenza delle % part-time (da trattenere in questo caso perché si passa da una % più bassa ad una più alta):
L’importo unitario risulta la differenza delle % (70 – 60 = 10) calcolata sulla paga base giornaliera (45,10747)
45,10747*10/100 = 4,510747
La Q.tà espone i giorni di ferie goduti (1,2)