
Immobili esenti dichiarazione IMU ENC: riporto Quadro A o B
Nella dichiarazione IMU ENC, gli immobili esenti devono essere riportati correttamente nei quadri previsti. La gestione dipende dal valore del campo "% commerciale" presente nei Dati IMU XXXX, nella sezione Dati IRES dei fabbricati gestiti. Il campo "%Commerciale" è una convenzione che non inficia su alcun conteggio, ha il solo scopo di indirizzare gli immobili nel Quadro A piuttosto che nel Quadro B della dichiarazione IMU ENC.
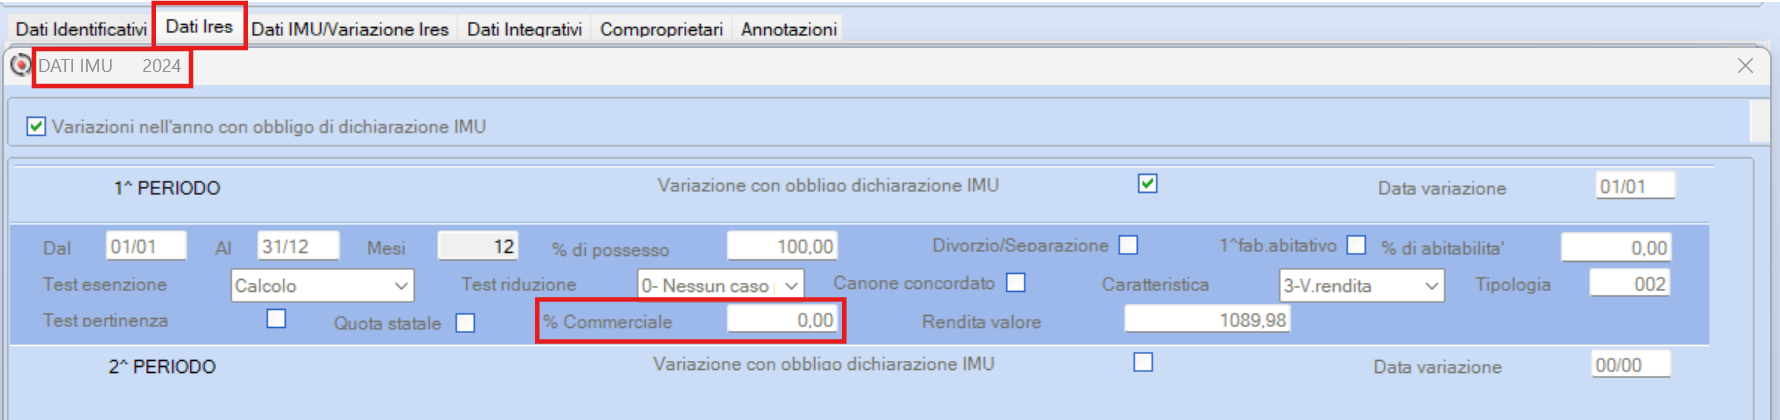
Come vengono riportati gli immobili esenti
- Se il campo "% commerciale" è 0, l’immobile viene inserito nel Quadro A
- Se il campo "% commerciale" è diverso da 0, l’immobile viene inserito nel Quadro B
Utility per il riporto degli immobili dal quadro A al quadro B
- Non puoi riportare automaticamente nel Quadro B gli immobili esenti senza aver inserito la % Commerciale diversa da zero.
- Per evitare di inserire manualmente la percentuale su ogni immobile, puoi utilizzare la funzione presente nella scelta Immobili 29.9.5 Calcoli/Rettifiche, seleziona Altre utility ed in seguito Forzatura % commerciale Fabbricanti esenti degli ENTI.
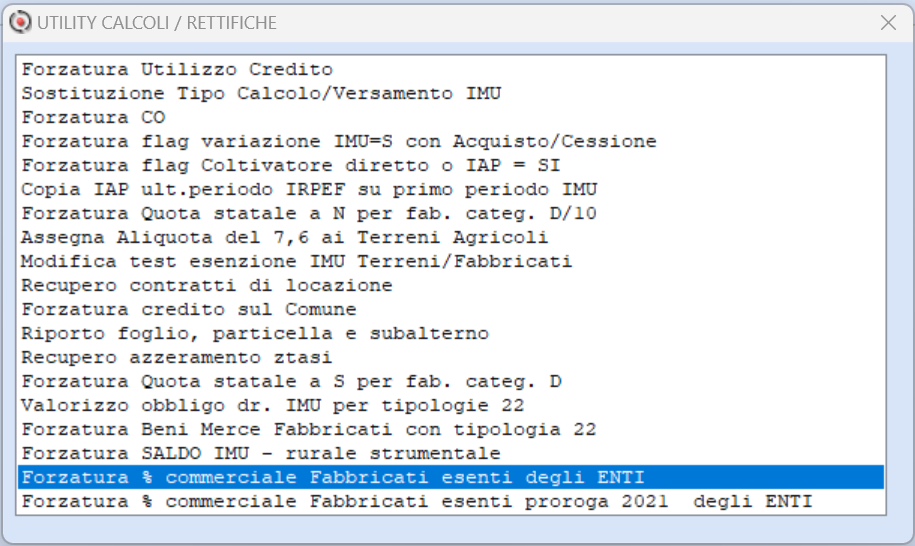
Questa utility imposta il campo "% commerciale" a 100 per i fabbricati esenti o esclusi. Dopo l'elaborazione dell'utility, i fabbricati esenti vengono riportati nel Quadro B con la funzione di Prelievo, all'interno della Dichiarazione IMU ENC.
Attenzione: L'utility ha l'obiettivo di forzare in modo massivo il campo %Commerciale a 100 di tutti i fabbricati esenti. Pertanto se alcuni dei fabbricati esenti devono confluire nel Quadro A tale utility NON dovrà essere utilizzata.
Nel caso in cui, si decidesse di procedere comunque in questo modo, gli immobili che devono confluire nel quadro A (e che risultano presenti nel Quadro B) dovranno essere spostati manualmente sul Quadro A.
Modalità di riporto nei rispettivi quadri: cosa sapere
La maggior parte delle esenzioni totali degli enti non commerciali rientra nell’art. 7 lett. i) del Dlgs n. 504/92 e viene dichiarata nel Quadro B, senza indicare percentuali di promiscuità. Il caso più comune riguarda gli enti religiosi.
Le esenzioni da Quadro A derivano da altre casistiche o da situazioni temporanee non più applicabili dal 2022 (es. aiuti di Stato COVID).