Inserimento cespiti pregressi e aggiunta dei valori nello storico
Nel momento di primo utilizzo del modulo Cespiti di Arca Evolution nasce l'esigenza di inserire tutti i cespiti che precedentemente erano stati gestiti dal commercialista o esternamente ad Arca.
NB: La parte storico rimarrà sempre vuota per i cespiti acquisiti dopo che si è già iniziato a gestire questo modulo di Arca .
Di seguito alcuni passaggi importanti da seguire nella codifica dei cespiti:
1. Codifica le anagrafiche Cespite: definisci il codice, la descrizione, il tipo cespite (materiale o immateriale), la categoria ministeriale di appartenenza, le percentuali civilistica e fiscale inserite nella sezione valorizzazioni.
2. Pagina Conti/Storico: inserisci tutti 5 i conti contabili: sono questi i conti utilizzati dalle procedure di ammortamento e di vendita proposte dal programma, è quindi importante verificarne la correttezza. I conti e le percentuali (vedi sopra) vengono proposti automaticamente se già inseriti nella categoria ministeriale cui appartiene il cespite.
3. Pagina Conti/Storico: Compila i valori nella sezione STORICO.
- Acquisizione: inserisci il valore del bene, si tratta del costo di acquisto inziale più eventuali incrementi di valore, senza tener conto degli ammortamenti già eseguiti.
- Data Rif: la data Rif è un campo obbligatorio per la corretta gestione del cespite e si tratta della data di acquisizione del cespite dal fornitore. Num.Rif., non obbligatorio, è il nr della fattura fornitore.
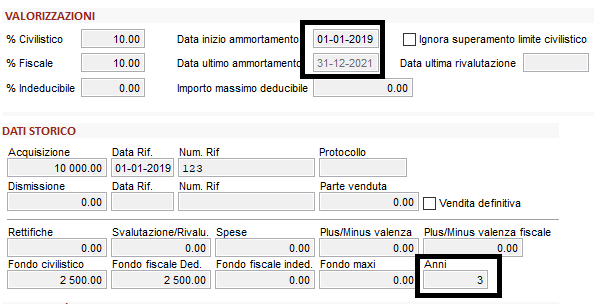
Dopo aver salvato gli inserimenti, il programma valorizza in modo automatico LA DATA INIZIO AMMORTAMENTO della pagina generale, con lo stesso valore della data Rif.: il bene viene ammortizzato a partire dalla data inizio ammortamento.
- Fondo Civilistico / Fiscale Ded. / Fiscale Inded.: Inserisci qui i valori dei fondi in base a quanto ammortizzato fino al momento in cui si inizia a gestire il cespite con Arca. Questo importo corrisponde alla somma degli ammortamenti eseguiti al di fuori di Arca e serve ad allineare la situazione del cespite anche in Arca per poter iniziare successivamente ad ammortizzare con le procedure di Arca.
- Anni: Numero di ammortamenti eseguiti che concorrono alla formazione del fondo inserito nei campiFondo Civilistico / Fiscale Ded. / Fiscale Inded.
- Se il numero anni non è compilato il valore dei fondi viene ignorato
- Se il numero anni è inserito, ma non è corretto, allora non sarà corretta la data di ultimo ammortamento, essenziale per lanciare gli ammortamenti con Arca.
- Dopo aver salvato gli inserimenti fatti:
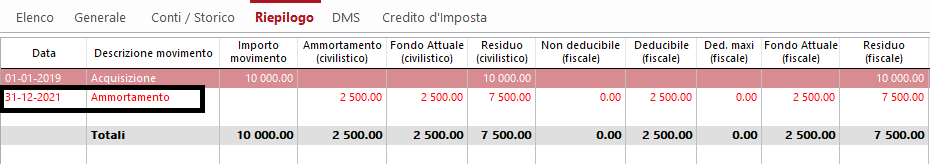
- nella pagina RIEPILOGO verifica gli importi proposti,
- nella pagina RIEPILOGO verifica la correttezza della data in corrispondenza della riga "Ammortamento" scritta in ROSSO
- verifica anche la DATA ULTIMO AMMORTAMENTO della page generale.
Data ultimo ammortamento = DATA INIZIO AMMORTAMENTO (Pagina generale) + ANNI (Nr. anni inseriti nella pagina storico).
Ecco un esempio pratico per capire meglio il significato dei vari campi:
Il cespite è stato acquistato nel 2019 a 10.000 Euro (campo Acquisizione).
E' stato ammortizzato fino al 2021 compreso, su supporti diversi da Arca: quindi nel campo del fondo civilistico e fiscale inserisci il totale del fondo fino al 2021.
Nel campo Anni compila 3 anni: infatti hai ammortizzato il cespite nel 2019,2020,2021 sono in tutto 3 anni.
La data di ultimo ammortamento, prima di lanciare gli ammortamenti con Arca, è 31.12.2021.
Il primo ammortamento che puoi generare in Arca sarà nel 2022.
Attenzione:
Dopo aver allineato il pregresso, per acquisizioni di nuovi cespiti, crea il movimento di acquisizione con Arca (Cespiti - Movimenti) e quindi consiglio di NON effettuare l'inserimento da storico descritto in questo articolo.