
Le rimanenze iniziali e finali in contabilità semplificata
Dall'esercizio 2023 in B.Point puoi registrare le rimanenze iniziali e le rimanenze finali come di seguito specificato.
Registrazione delle rimanenze iniziali e finali
Segui questi passaggi operativi:
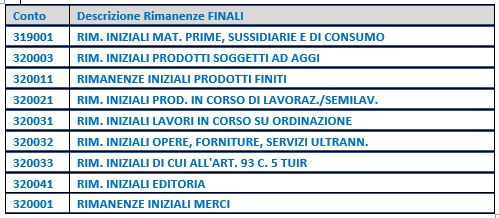
- registra le rimanenze iniziali utilizzando la causale 118 e conti di costo abbinati ai conti del Piano dei conti di riferimento della tabella seguente
- registra le rimanenze finali utilizzando la causale 216 e conti di ricavo abbinati ai conti del Piano dei conti di riferimento della tabella seguente
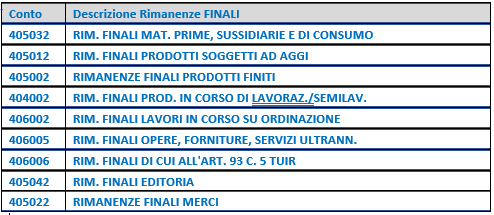
In assenza di un corretto abbinamento, B.Point riconosce comunque le rimanenze iniziali e finali se nella descrizione dei conti è presente una delle seguenti diciture (in maiuscolo o minuscolo):
- RIM. IN.
- RIM. FIN.
- RIM. INIZ
- RIM. FINAL
- RIMAN IN. / RIMAN FIN.
- ESIST IN. / ESIST FIN.
Effetti sui prospetti costi e ricavi e sul Registro IVA
Le registrazioni delle rimanenze:
- non concorrono alla determinazione del reddito,
- vengono evidenziate nei prospetti in cui gli importi non concorrono alla determinazione del reddito (ad esempio prospetto costi /ricavi con Tipo stampa: 7).
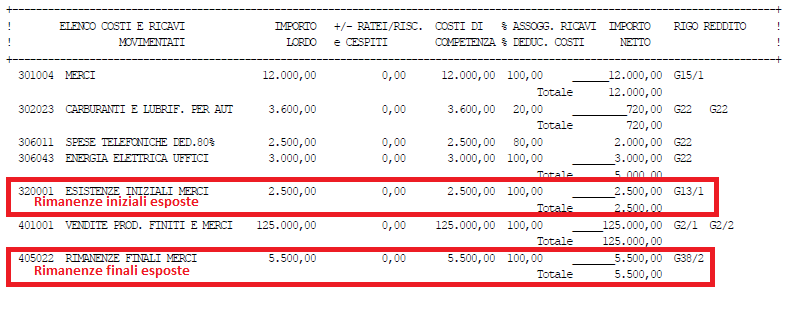
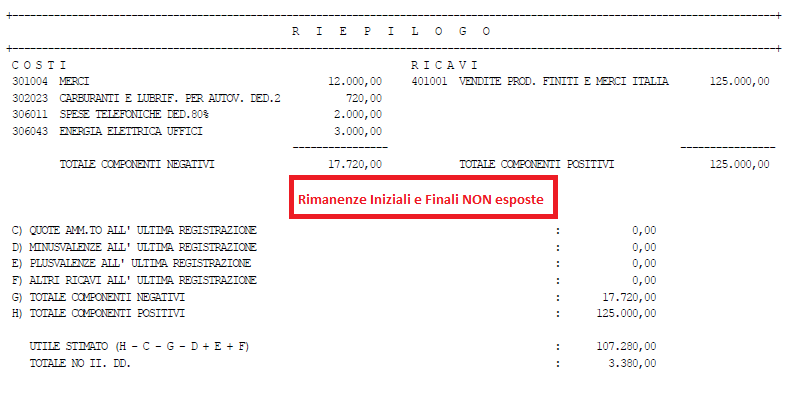
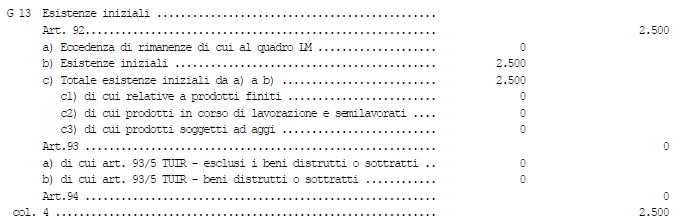
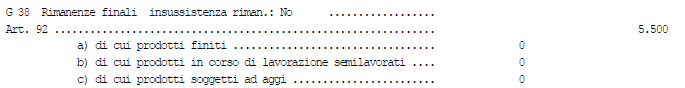
Nel Registro IVA vendite, le rimanenze sono considerate per giustificare la compilazione del rigo RG38 e degli ISA.
Se hai bisogno di una stampa contabile con il riporto delle rimanenze, puoi intervenire manualmente seguendo le istruzioni riportate nell’articolo:
Rimanenze iniziali e finali in stampa prospetti contabili
Recupero delle rimanenze nel Modello Redditi
Nel prelievo del quadro RG del Modello Redditi, le rimanenze sono utilizzate per:
- rigo RG13, compilato in modo “virtuale” ai fini ISA, salvo per i soggetti che nell'esercizio precedente erano in contabilità ordinaria e che devono selezionare la casella specifica

- rigo RG38, rilevante ai fini ISA ma non concorre alla determinazione del reddito
Adeguamento normativo su rimanenze iniziali e finali sulle annualità pregresse cosa ricordare
La legge 232/2016, art. 1 commi 17-23, ha modificato:
- l’art. 66 del TUIR (DPR 917/1986)
- l’art. 18 del DPR 600/1973
In particolare:
- dal 2017 non rilevano più le rimanenze finali ai fini del reddito
- dal 2018 non rilevano più nemmeno le rimanenze iniziali
Nonostante ciò, le rimanenze devono essere comunque determinate ai fini:
- degli ISA
- del calcolo del reddito minimo delle società di comodo
Dal Modello Redditi 2019, il rigo RG13 va compilato esclusivamente dai soggetti che nel periodo precedente erano in contabilità ordinaria e passano alla contabilità semplificata, selezionando la casella passaggio da contabilità ordinaria.