
Omessi versamenti IVA: ricalcolo del credito rigo VL33
IVA versata uguale a quella dovuta (caso 1)
Esempio: Un contribuente trimestrale “ordinario” presenta la seguente situazione:
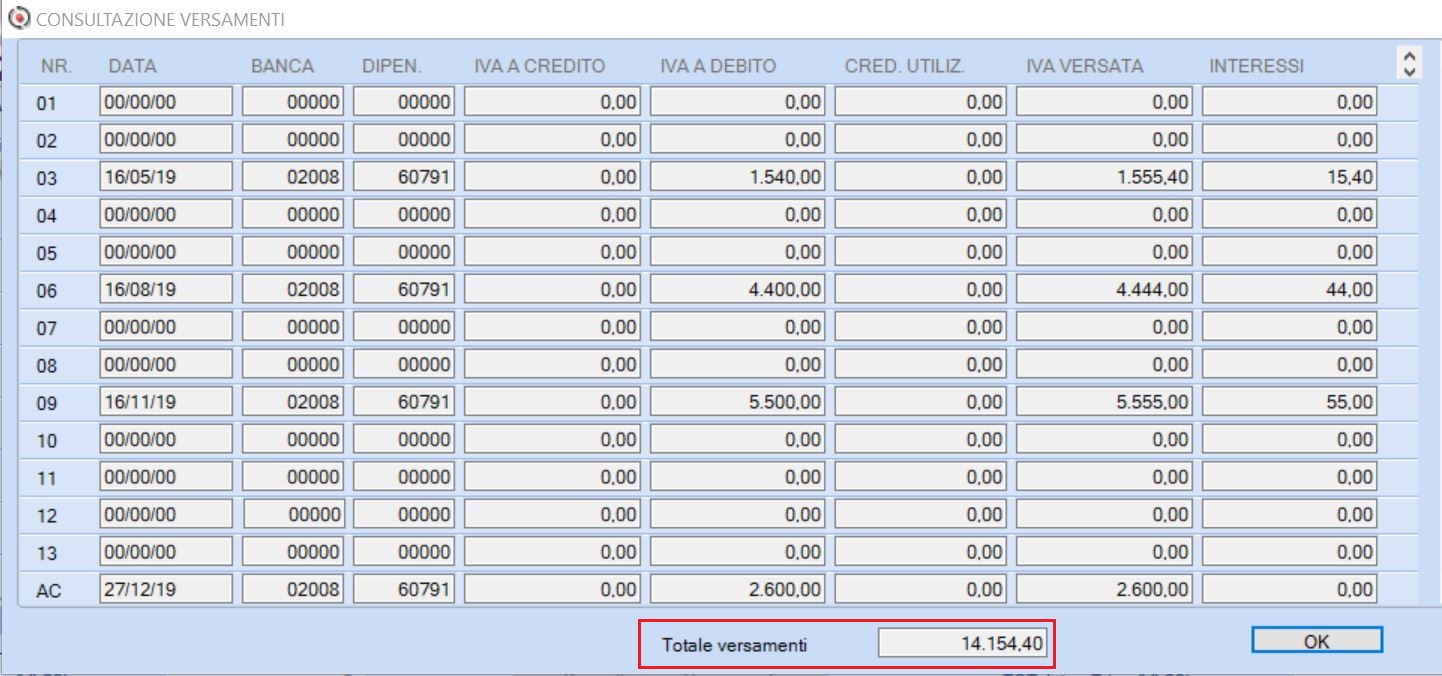
- Quadro VH: nel quadro VH avremo il debito VL30/2 da liquidazioni periodiche e il versato VL30/3 dalla gestione versamenti (vedi consultazione versamenti)

- Rigo VL30: gli importi vengono riportati automaticamente a campo 2 e 3 di rigo VL30 e automaticamente campo 1 del predetto rigo VL30 verificando il maggiore tra gli importi indicati a campo 2 e la somma di campo 3 + 4 + 5.
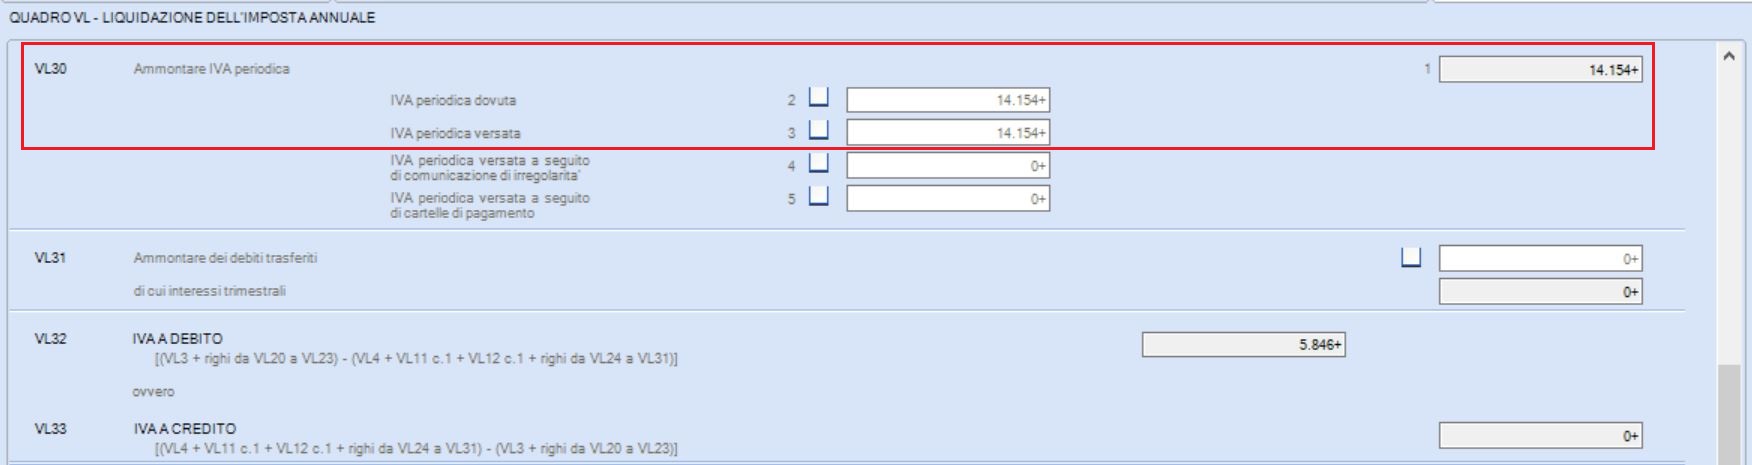
In presenza di una situazione “regolare” gli importi di campo 2 e 3di rigo VL30 coincidono.
Omesso versamento periodico e saldo annuale a debito (caso 2)
L’omesso versamento di un saldo periodico, nonché dell’acconto, incide soltanto sulla compilazione di campo 3 di rigo VL30. (dalla dichiarazione IVA2020 il versamento effettuato a seguito di comunicazione di irregolarità richiede la compilazione dei campi 4 e 5).
Esempio: con riferimento al caso 1 si ipotizzi che il contribuente non abbia versato il saldo della liquidazione IVA del 2 trimestre (€ 4.444).
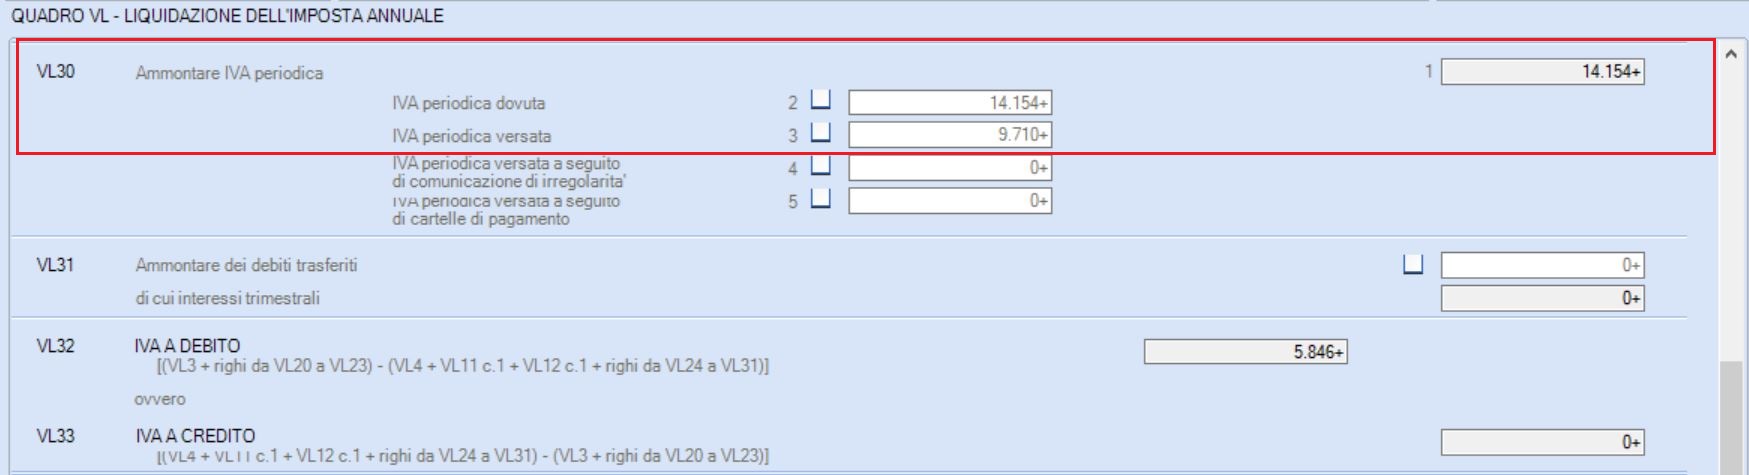
- Tale violazione “riduce” soltanto l’importo di campo 3 di rigo VL30 ma non incide su quanto va indicato a campo 1 e quindi sul saldo annuale.
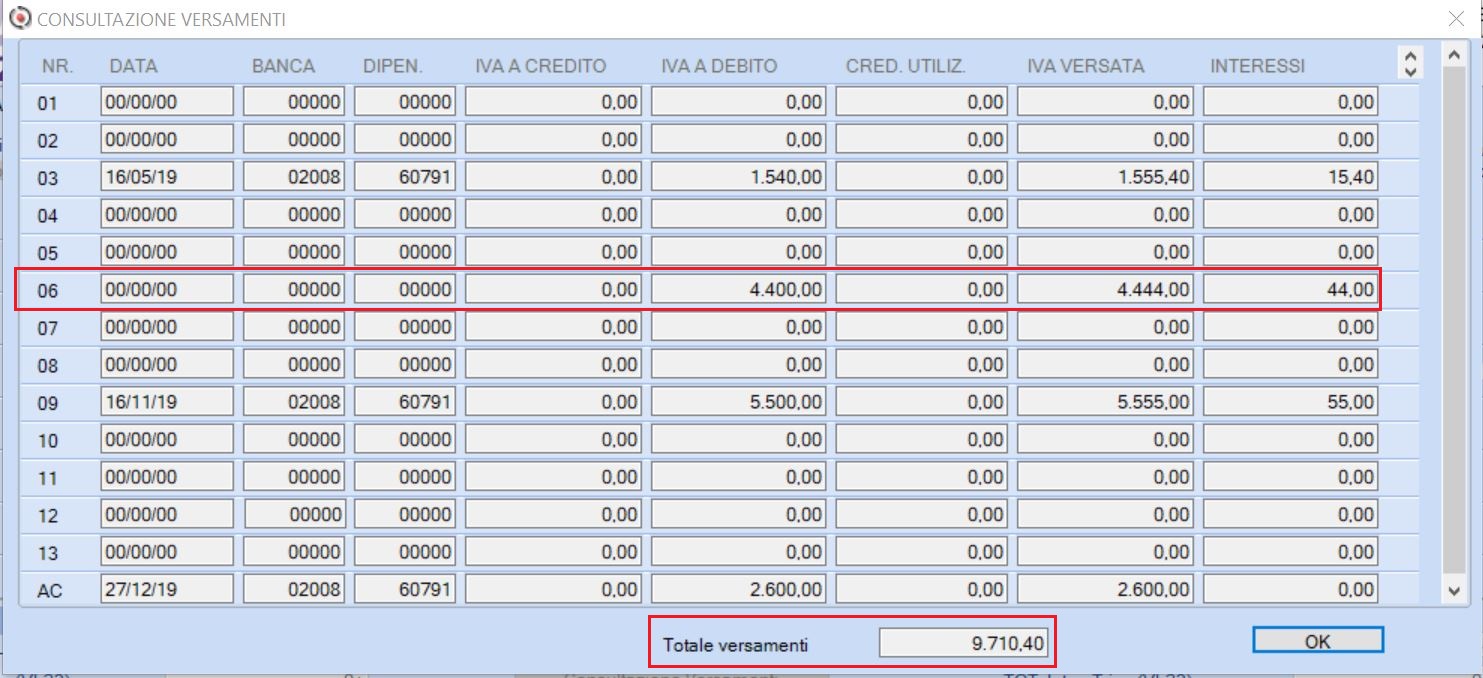
- Quadro VH: nel quadro VH avremo il debito VL30/2 da liquidazioni periodiche e il versato VL30/3 dalla gestione versamenti (vedi consultazione versamenti)

- Rigo VL30: considerato che a campo 2 di rigo VL30 deve essere riportato quanto dovuto per l'anno oggetto di dichiarazione, la predetta violazione non assume rilevanza e pertanto non influenza il saldo annuale della dichiarazione determinato nel quadro VL (il conteggio annuale va effettuato considerando il maggior valore di campo 2 e la somma di campo 3, 4 e 5).
Regolarizzazione del mancato versamento
Prima della notifica dell'avviso bonario da parte dell'Agenzia puoi regolarizzare l'omesso versamento tramite il ravvedimento beneficiando della riduzione della Sanzione.
Le istruzioni IVA specificano che per individuare l’importo da riportare campo 3 di rigo VL30 vanno considerati i versamenti effettuati mediante il Mod. F24, anche a seguito di ravvedimento, con i seguenti codici tributo:
-
- da 6001 a 6012 per i versamenti mensili;
- da 6031 a 6033 per i versamenti trimestrali e il 6034 per il versamento del 4 trimestre effettuato dai contribuenti trimestrali “speciali”;
- 6013 e 6035 per l’acconto;
- da 6720 a 6727 per i versamenti effettuati per subforniture.
- a campo 4 l’ammontare dell’IVA versata a seguito del ricevimento delle comunicazioni di irregolarità delle Li.Pe.
- a campo 5 l’ammontare dell’IVA versata a seguito di cartelle di pagamento riguardanti le Li.Pe. fino alla scadenza dell’IVA.
Omesso versamento periodico e saldo annuale a credito
All’omesso versamento periodico è possibile riscontrare la presenza di successive liquidazioni periodiche a credito (nel caso più frequente quella di dicembre). A rigo VL33 va evidenziato il credito IVA annuale.
Esempio 1: come nel caso 2 il contribuente non ha versato l’IVA del secondo trimestre (4.444); il 4 trimestre risulta a credito per 220 + l’acconto 2.600 = 2.820. Sulla base delle modalità di compilazione di rigo VL33 a partire dal Modello IVA 2020, la situazione in esame richiede al contribuente di (ri)determinare l’ammontare del credito IVA dell'anno oggetto di dichiarazione come segue:
VL1 – IVA debito 17.160
VL2 – IVA credito 5.940
VL3 – IVA dovuta 11.220
Saldo liquidazione IVA dicembre 2.820
VL30/2 Saldi a debito liquidazione IVA Periodica, compreso l’acconto 14.154
VL30/3 Versamenti effettuati, compreso l’acconto 9.710
IVA non versata 4.444
La compilazione secondo le regole “ordinarie” del Rigo VL33 (VL3 11.334 - VL30 campo 1 14.154) evidenzierebbe un credito di 2.820.
Essendovi però versamenti periodici non eseguiti, occorre rettificare la compilazione del Rigo VL33 sottraendo dall’apparente credito (2.820) l’ammontare dei versamenti non eseguiti (4444): poiché la differenza è negativa (2.820 – 4.444), nel Rigo VL33 non dovrà essere indicato alcun importo. Il “credito potenziale” di 2.820 (2.820 - 0) troverà evidenza nel nuovo Quadro VQ, Rigo VQ1, campo 3.
Crediti VL30/1 14.154 -
Debiti VL3 + VL23 (interessi) 11.334 =
2.820
Credito 2.820 –
Versamenti non eseguiti 4.444 =
1.624 -
la differenza è negativa e il rigo VL33 non va compilato
Quadro VQ
Il verificarsi della situazione in esame richiede la compilazione del quadro VQ denominato “Versamenti periodici omessi”. In particolare, vanno compilati esclusivamente i campi 1, 2 e 3.
Campo 1: 2019
Campo 2: 4.444
Campo 3: 2.820
Esempio 2: come nel caso 2 il contribuente non ha versato l’IVA del secondo trimestre (4.444); il 4 trimestre risulta a credito per 3.280 + l’acconto 2.600 = 5.880. Sulla base delle modalità di compilazione di rigo VL33 la situazione in esame richiede al contribuente di (ri)determinare l’ammontare del credito IVA come segue:
VL1 – IVA debito 17.160
VL2 – IVA credito 9.000
VL3 – IVA dovuta 8.160
Saldo liquidazione IVA dicembre 5.880
VL30/2 Saldi a debito liquidazione IVA Periodica, compreso l’acconto 14.154
VL30/3 Versamenti effettuati, compreso l’acconto 9.710
IVA non versata 4.444
La compilazione secondo le regole “ordinarie” del Rigo VL33 (VL3 8.274 - VL30 campo 1 14.154) evidenzierebbe un credito di 5.880.
Essendovi però versamenti periodici non eseguiti, occorre rettificare la compilazione del Rigo VL33 sottraendo dall’apparente credito (5.880) l’ammontare dei versamenti non eseguiti (4444): poiché la differenza è positiva (5.880 – 4.444), nel Rigo VL33 va riportata la differenza (1.436).
Il “credito potenziale” di 4.444 (5.880 - 1.436) troverà evidenza nel nuovo Quadro VQ, Rigo VQ1, campo 3.
Crediti VL30 campo 1 14.154 -
Debiti VL3 + VL23 (interessi) 8.274 =
5.880
Credito 5.880 –
Versamenti non eseguiti 4.444 =
1.436 +
la differenza è positiva e il rigo VL33 va compilato
Quadro VQ
Il verificarsi della situazione in esame richiede la compilazione del nuovo quadro VQ denominato “Versamenti periodici omessi”. In particolare, vanno compilati esclusivamente i campi 1, 2 e 3.
Campo 1: AAAA
Campo 2: 4.444
Campo 3: 4.444