
Plusvalenza e minusvalenza su beni con deducibilità parziale
In presenza di beni soggetti a deducibilità parziale e/o a limiti di deducibilità fiscale, che possono variare nel corso degli anni, è necessario determinare correttamente la plusvalenza o minusvalenza fiscale al momento della vendita del cespite.
Il calcolo non coincide automaticamente con il valore a bilancio, ma richiede una riproporzione basata sui valori fiscali.
Come determinare la plusvalenza o minusvalenza fiscale
Per calcolare l’importo fiscalmente rilevante, applica questa formula:
Plusvalenza/Minusvalenza fiscale = (Fondo fiscale / Fondo a bilancio) x Plusvalenza/Minusvalenza a bilancio
Questa proporzione consente di tenere conto della parte di costo che è stata effettivamente dedotta nel tempo ai fini fiscali.
Esempio pratico di calcolo
Nel seguente esempio:
- Minusvalenza a bilancio: 2.031,73
- Fondo fiscale: 3.163,30
- Fondo a bilancio: 20.656,05
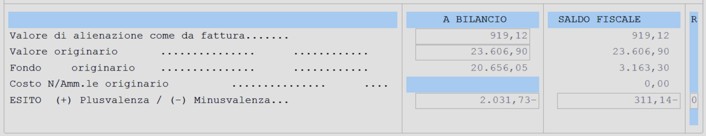
Applica la formula:
Minusvalenza fiscale = (3.163,30 / 20.656,05) x 2.031,73
Il risultato è:
- Rapporto fondo fiscale/fondo a bilancio ≈ 0,15
- Minusvalenza fiscale = 311,14
Questo è l’importo fiscalmente rilevante da considerare.