
Prospetto ROL compilazione Riferimenti e abbinamento conti
La corretta compilazione del prospetto degli interessi passivi (ROL) in B.Point Redditi SC richiede un preciso abbinamento dei conti contabili ai riferimenti previsti nei quadri extracontabili.
Dove trovare il prospetto ROL
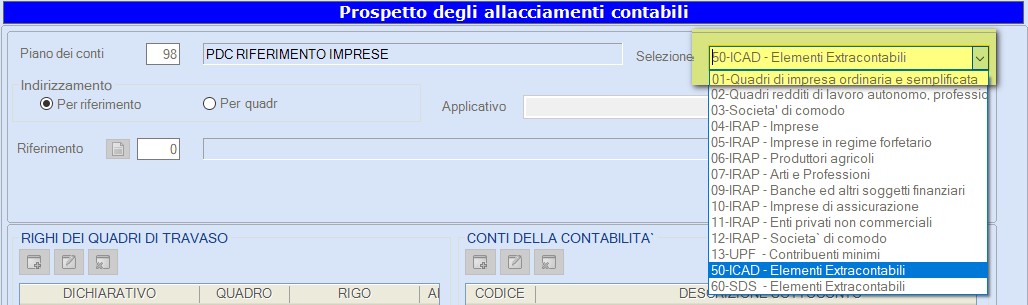
Accedi alla scelta 24.9.2.7.1 Allacciamento Indirizzamento conti/quadri di reddito
(in alternativa dalla contabilità Ordinaria 11.6.2.4 Indir. Conti Quadri Red.).
All’interno è disponibile il prospetto 50 ICAD Elementi extra contabili.
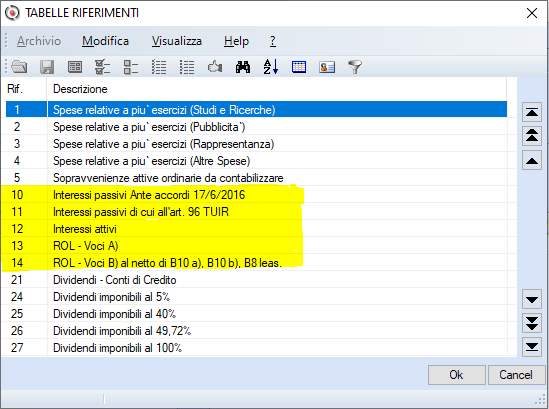
I riferimenti da 10 a 14 sono quelli utilizzati per la compilazione del prospetto ROL.
Come abbinare correttamente i conti al prospetto ROL
Di seguito trovi il dettaglio dei riferimenti da utilizzare e dei conti da allacciare.
Riferimento 10 – Interessi passivi ante accordi 17/06/2016
Allaccia, se presenti, i conti che si riferiscono a interessi passivi e oneri finanziari derivanti da prestiti stipulati prima del 17/06/2016.
Nel Piano dei Conti di riferimento sono presenti, tra gli altri, i seguenti conti:
- 309051 ONERI FIN. CANONI LEASING (ANTE 17/06/2016)
- 309052 ON. FIN. LEASING AUT. FRINGE (90%) ANTE 17/06/2016
- 309053 LEASING IMMOBIL. Q.TA INTERESSI – ANTE 17/06/2016
- 331051 INTERESSI ED ONERI ANTE 17/06/2016
Ricorda che questi interessi e oneri sono gli unici utilizzabili per compensare l’eventuale eccedenza di ROL contabile 2018.
Riferimento 11 – Interessi passivi art. 96 TUIR
Allaccia esclusivamente gli interessi passivi e gli oneri finanziari rilevanti ai sensi dell’art. 96 del TUIR.
Per i Piani dei Conti duplicati o abbinati a quelli di riferimento sono già presenti alcuni conti agganciati.
Verifica sempre la correttezza degli abbinamenti effettuati.
Riferimento 12 – Interessi attivi
Allaccia solo gli interessi attivi e i proventi finanziari rilevanti ai sensi dell’art. 96 del TUIR.
Anche in questo caso, per i Piani dei Conti duplicati o abbinati a quelli di riferimento, sono già presenti conti agganciati che devi controllare.
Riferimento 13 – ROL – Voci A)
Allaccia tutti i conti che confluiscono nella voce A) del bilancio UE.
Riferimento 14 – ROL – Voci B)
Allaccia i conti della voce B) del bilancio UE, al netto delle voci:
- B10a)
- B10b)
- B8 leasing
I sottoconti relativi alle quote di ammortamento e ai canoni leasing non devono essere abbinati.
A partire dal Modello Redditi 2020 il calcolo del ROL fiscale considera la percentuale di deducibilità applicabile ai sottoconti.
Verifiche finali sugli abbinamenti
Per i Piani dei Conti duplicati o abbinati a quelli di riferimento, sono già presenti diversi conti collegati automaticamente.
Resta comunque tua responsabilità verificare:
- la correttezza degli allacciamenti
- l’esattezza delle informazioni presenti nel Piano dei Conti in uso