
Quadro RB locazioni abitative: canoni non riscossi
Vediamo alcuni esempi:
- Canone di locazione totalmente non riscosso
- Canone locazione parzialmente riscosso
- Canone di locazione tassato anche se non riscosso
Canone di locazione totalmente non riscosso
Esempio: affitti un immobile per € 6.000 annui e non percepisci alcun canone. Hai avviato lo sfratto e ottieni la convalida entro il termine della dichiarazione.
Segui questi passaggi:
- richiama il fabbricato nel quadro RB
- non compilare il campo Canone
- indica in Casi particolari (casella 7) il codice 4
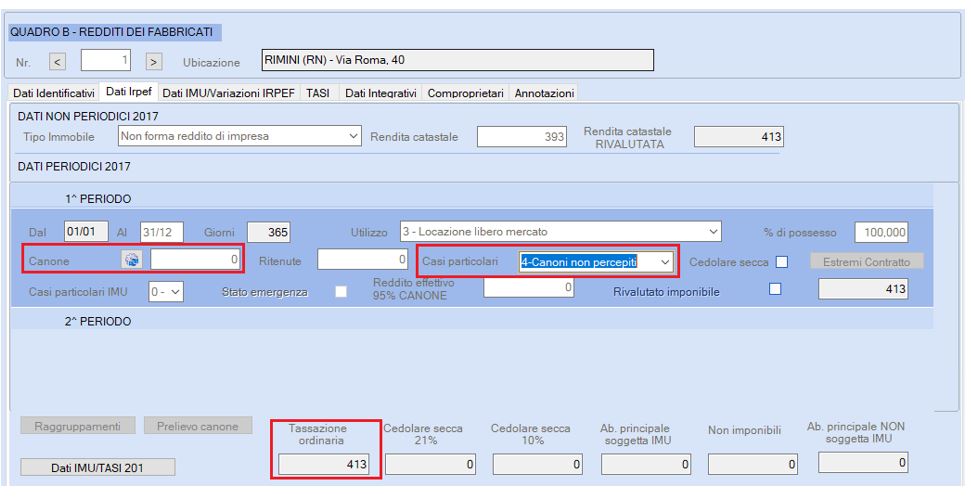
Nel quadro RB, considera come reddito imponibile la rendita catastale rivalutata, senza confrontarla con il reddito effettivo, che non è soggetto a tassazione.
Canone di locazione parzialmente riscosso
Esempio: percepisci solo alcuni mesi del canone annuo (es. € 1.000 su € 6.000) e ottieni lo sfratto entro i termini dichiarativi.
Segui questi passaggi:
- richiama il fabbricato nel quadro RB
- indica nel campo Canone solo l’importo effettivamente incassato
- inserisci il codice 4 in Casi particolari (casella 7)
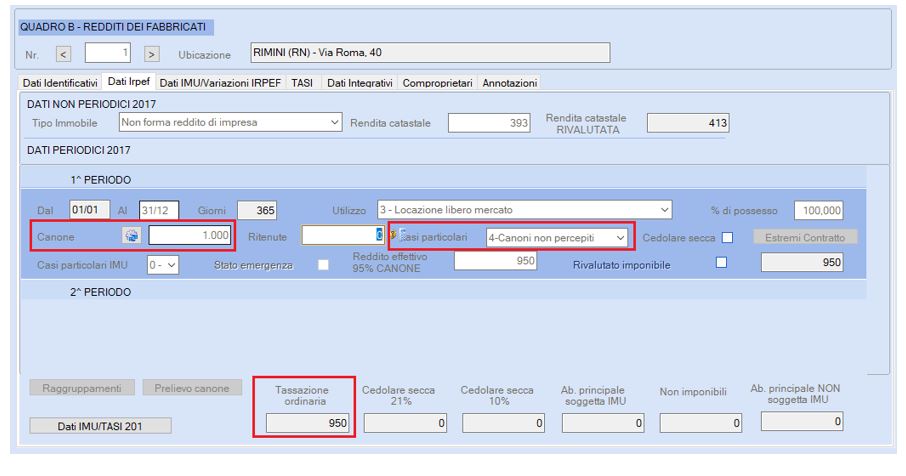
Canone di locazione tassato anche se non riscosso
Esempio: non percepisci alcun canone, ma la convalida di sfratto avviene dopo la presentazione della dichiarazione.
Segui queste indicazioni:
- devi dichiarare nel quadro RB comunque tutti i canoni non incassati
- il reddito viene tassato anche se non percepito
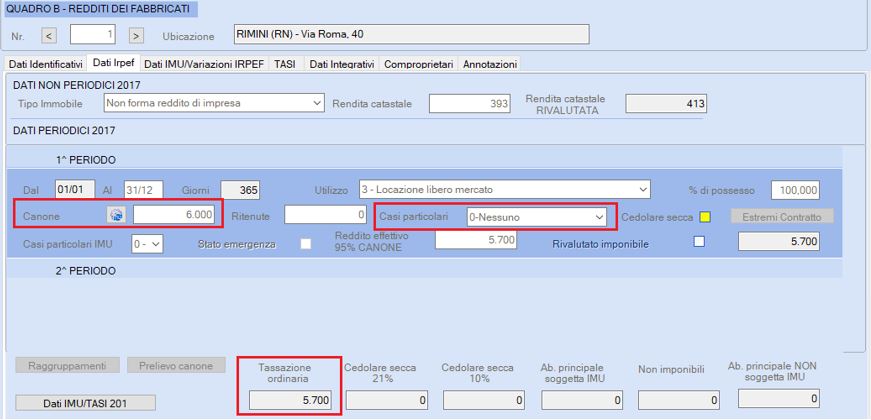
Dopo aver ottenuto la sentenza di sfratto procedi in questo modo:
- ricalcola le dichiarazioni degli anni in cui hai tassato canoni non riscossi
- sostituisci il reddito da locazione con la rendita catastale
- determina il credito d’imposta spettante
- indica il credito:
- nel Modello 730, quadro G, sezione I, rigo G2
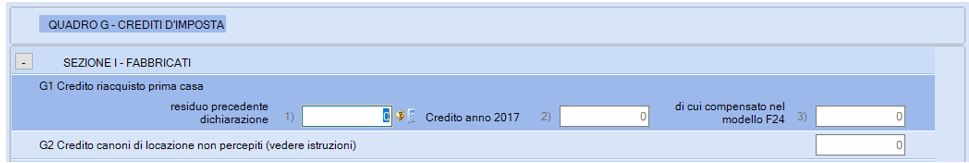
-
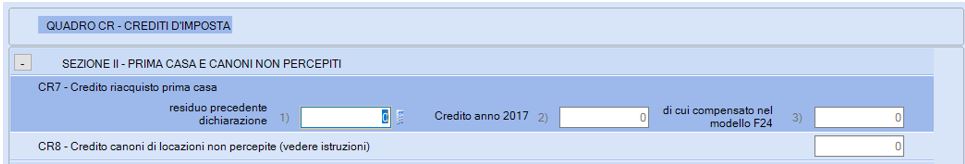
- nel Modello PF, quadro CR, sezione II, rigo CR8
Canoni di locazione non riscossi: cosa sapere
L’art. 26 del TUIR stabilisce che:
- i canoni di locazione abitativa non percepiti non concorrono al reddito dalla conclusione dello sfratto per morosità
- le imposte già versate su canoni non riscossi danno diritto a un credito d’imposta di pari importo
Queste regole ti permettono di gestire correttamente la dichiarazione e il successivo recupero delle imposte.