
Quadro RF rigo 55 codice 33 deduzione IRAP costo del lavoro
Riepilogo
- Recupero delle spese per il personale
- Esempio di applicazione (codice 12 non eccede l'IRAP)
- Esempio di applicazione (codice 12 eccede l'IRAP)
- Deduzione IRAP e limiti complessivi: cosa sapere
In B.Point Redditi SC nel codice 33 del quadro RF55 devi indicare l’importo dell’IRAP relativo alla quota imponibile delle spese per il personale dipendente assimilato al netto delle deduzioni spettanti versata nel periodo d’imposta oggetto di presentazione, sia a titolo di saldo che di acconto, deducibile dal reddito d’impresa. (Nell'esempio: Redditi 2019, quanto versato nel 2018)
Prima di procedere, assicurati di aver:
- elaborato la dichiarazione IRAP
- calcolato, se necessario, anche la deduzione del 10% sugli interessi passivi (codice 12)
Recupero delle spese per il personale
accedi al quadro RF55 codice 33 seleziona l'icona ingranaggio, si apre la videata della gestione Deduzione lavoro IRAP
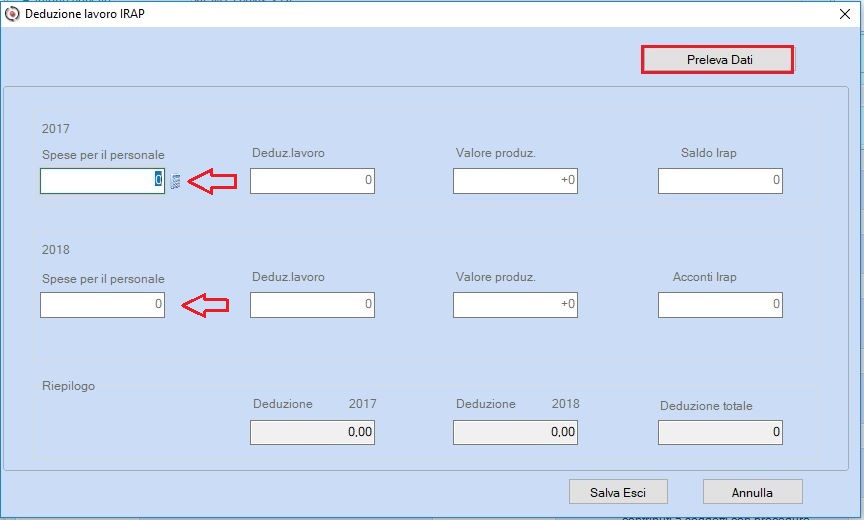
Per recuperare le spese per il personale, utilizza la funzione Preleva Dati, scegliendo una delle seguenti modalità:
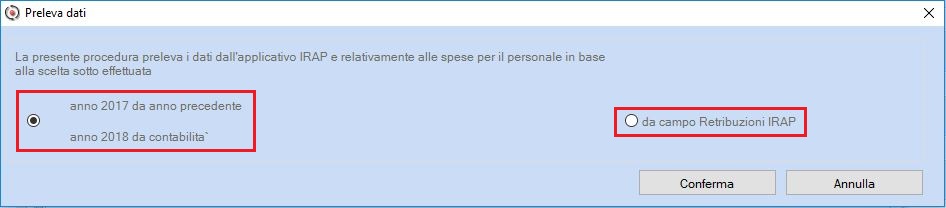
-
Recupero da contabilità/anno precedente
- l’anno precedente (nell’esempio 2017) viene recuperato dal prospetto dell’anno precedente; se il dato non è presente, inseriscilo manualmente
- l’anno in corso (nell’esempio 2018) viene recuperato dalla contabilità se sono presenti le registrazioni di Salari e Stipendi (rif.to 469)
-
Recupero da Retribuzioni IRAP
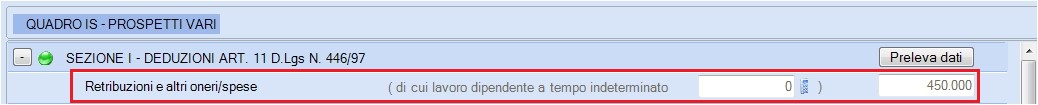
- la procedura recupera automaticamente le informazioni dal quadro IS sezione I, sia per l’anno in corso sia per quello precedente
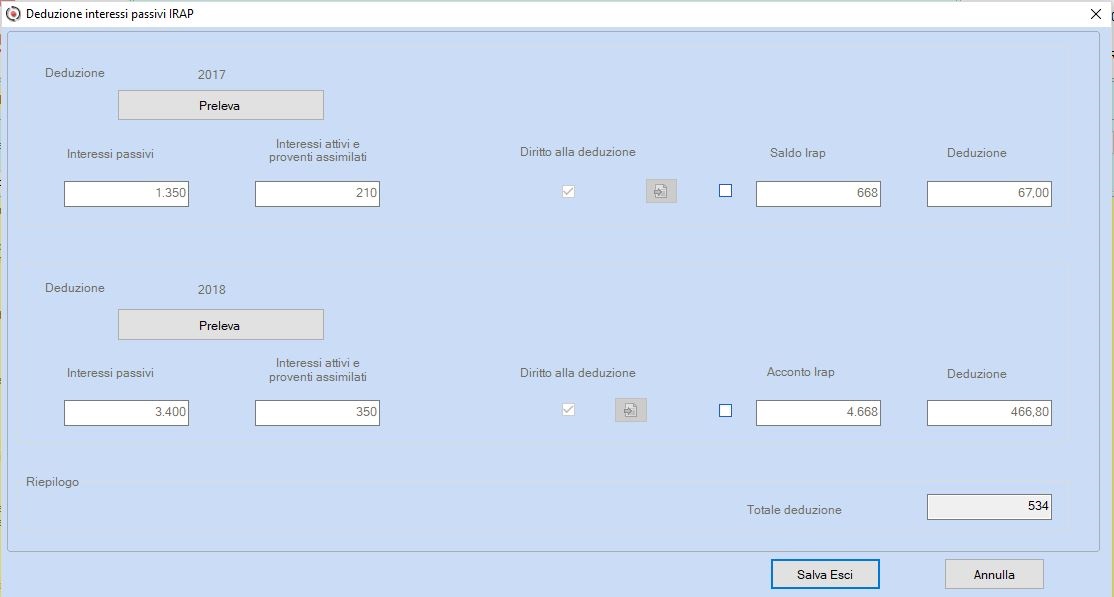
Esempio di applicazione (codice 12 non eccede l'IRAP)
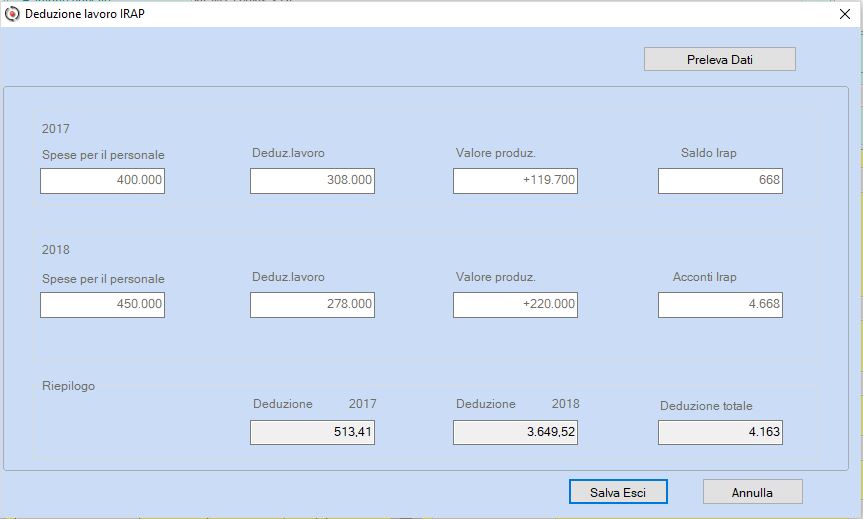
la somma delle deduzioni al codice 33 e di quelle individuate al codice 12 non eccede l’IRAP complessivamente versata nel periodo d’imposta oggetto della presente dichiarazione (2018).
- dopo il calcolo delle deduzioni e la verifica con il codice 12, l’importo riportato al codice 33 rimane invariato
RF55 codice 12) – deduzione IRAP interessi passivi
RF55 codice 33) – deduzione IRAP costo del lavoro
Sviluppo calcoli:
Calcolo deduzioni 2017: 400.000 - 308.000 = 92.000 x 100 : 119.700 = 76,859%
668 x 76,859 : 100 = 513,42
Verifica: 668 – 10% = 601,20, deduzione piena;
Calcolo deduzioni 2018: 450.000 - 278.000 = 172.000 x 100 : 220.000 = 78,180%
4.668 x 78,180 : 100 = 3.649,44
Verifica: 4.668 – 10% = 4.201,20, deduzione piena
In RF55 codice 33 viene riportato la deduzione piena di 4.163 (513,42+3.649,44)

Esempio di applicazione (codice 12 eccede l'IRAP)
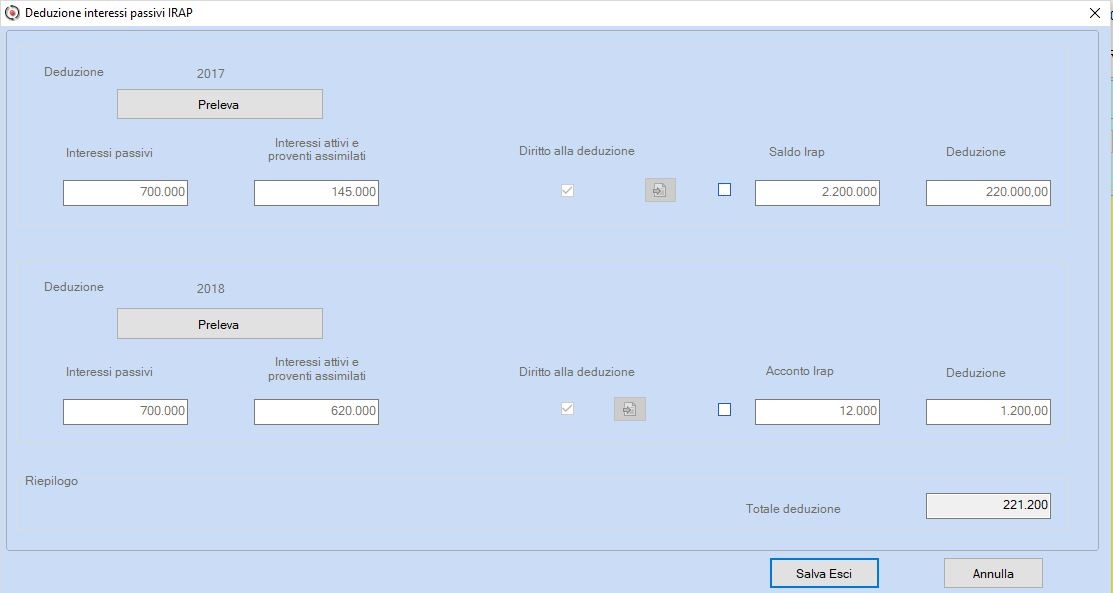
la somma delle deduzioni al codice 33 e di quelle individuate al codice 12 eccede l’IRAP complessivamente versata nel periodo d’imposta oggetto della presente dichiarazione (nell'esempio 2018).
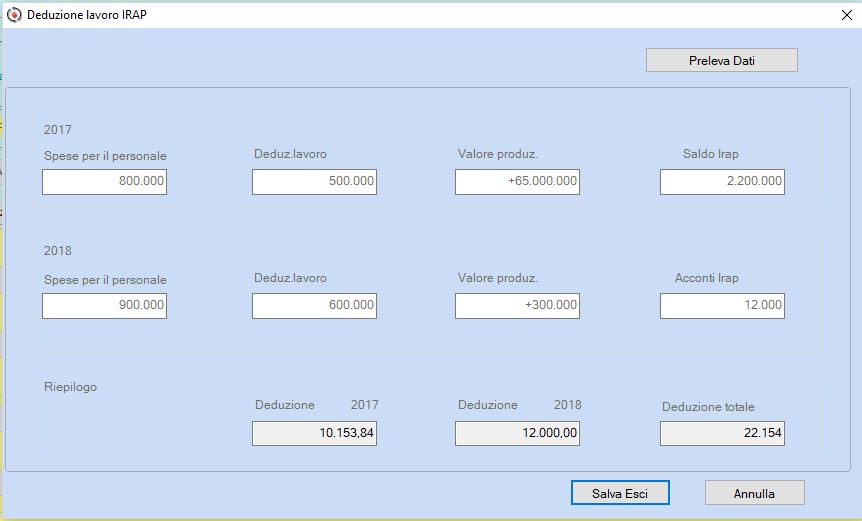
- dopo il calcolo delle deduzioni e la verifica con il codice 12, l’importo riportato al codice 33 varia
RF55 codice 12) – deduzione IRAP interessi passivi
RF55 codice 33) – deduzione IRAP costo del lavoro
Sviluppo calcoli:
Calcolo deduzioni 2017: 800.000 - 500.000 = 300.000 x 100 : 65.000.000 = 0,46153846153%
2.200.000 x 0,46153846153 : 100 = 10.153,84
Verifica: 2.200.000 – 10% = 1.980.000 deduzione piena;
Calcolo deduzioni 2018: 900.000 - 600.000 = 300.000 x 100 : 300.000 = 100,00%
12.000 x 100 : 100 = 12.000,00
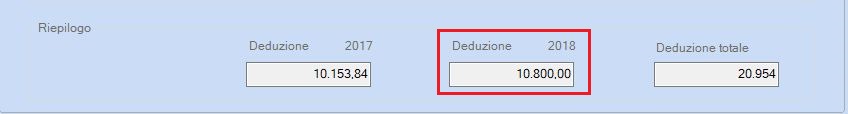
Verifica: 12.000 – 10% = 10.800,00, deduzione parziale
Dopo aver confermato la videata la procedura modifica la deduzione 2018 con il valore massimo deducibile 10.800,00 e non 12.000,00
e in RF55 codice 33 non riporta la deduzione di 22.154 ma l’IRAP massima ammessa in deduzione (10.153.84 + 10.800,00 = 20.953.84).

Deduzione IRAP e limiti complessivi: cosa sapere
come da circolare 8/E del 03/04/2013, l’IRAP complessiva ammessa in deduzione ai fini delle imposte sui redditi non può in alcun modo eccedere l’imposta complessivamente versata/dovuta. Così ipotizzando che in un periodo d’imposta l’IRAP versata/dovuta sia pari a euro 200 e in relazione al medesimo periodo d’imposta l’IRAP analiticamente deducibile afferente alle spese del lavoro dipendente e assimilato risulti pari a euro 199 e quella forfetariamente deducibile riferibile agli oneri finanziari pari a 20 [200*10%], è di tutta evidenza che l’IRAP ammessa in deduzione – teoricamente pari a 219 – non potrà essere superiore a quella versata/dovuta [200].