
Quadro RF rigo RF55 codice 12 deduzione IRAP interessi
In B.Point Redditi SC nel codice 12 del rigo RF55 puoi dedurre dal reddito d’impresa il 10% dell’IRAP pagata nel periodo d’imposta oggetto della dichiarazione, sia a titolo di saldo (periodo precedente) sia di acconto.
Calcolo automatico della deduzione IRAP
Prima di accedere al quadro RF, elabora la Dichiarazione IRAP.
Poi procedi come segue:
- accedi al quadro RF e vai al rigo 55
- posizionati sul codice 12
- seleziona la funzione Gestione deduzione IRAP relativa agli interessi passivi
Si apre la videata dedicata alla gestione degli interessi.
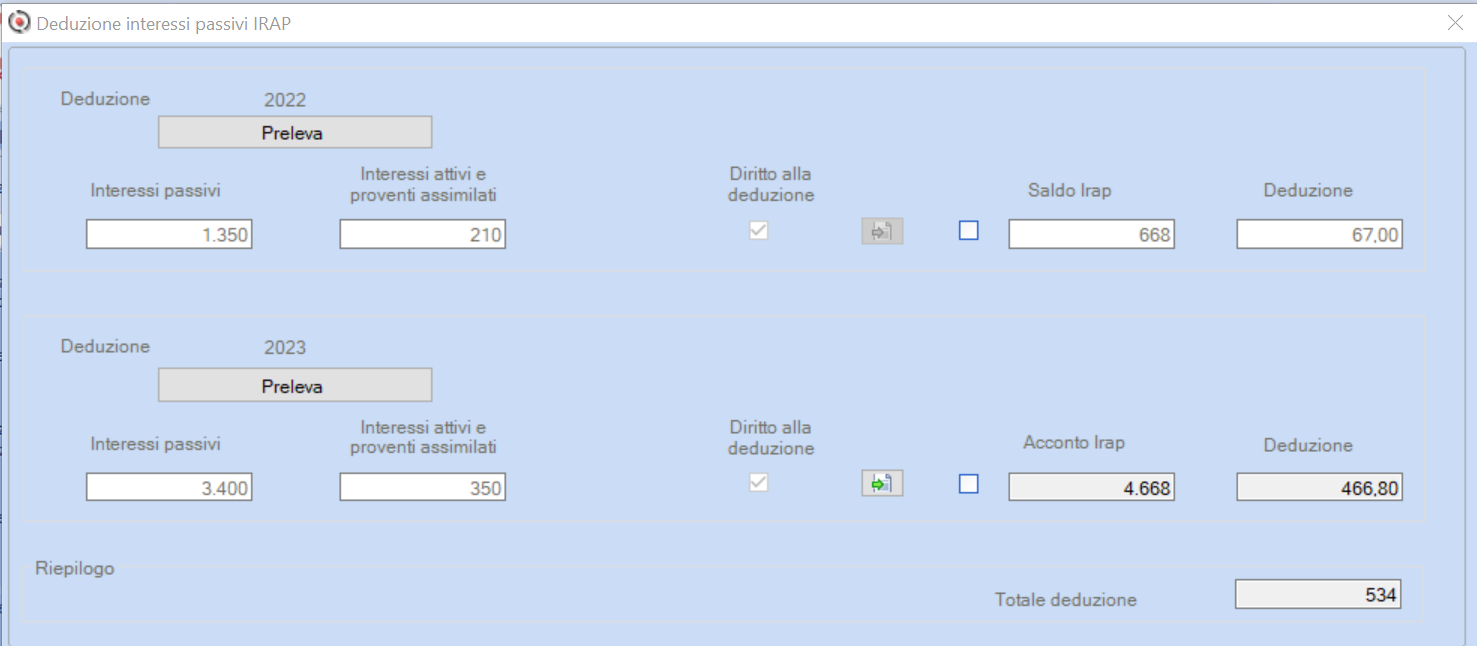
Interessi passivi e interessi attivi e proventi assimilati
I dati sugli interessi sono recuperabili in modo automatico:
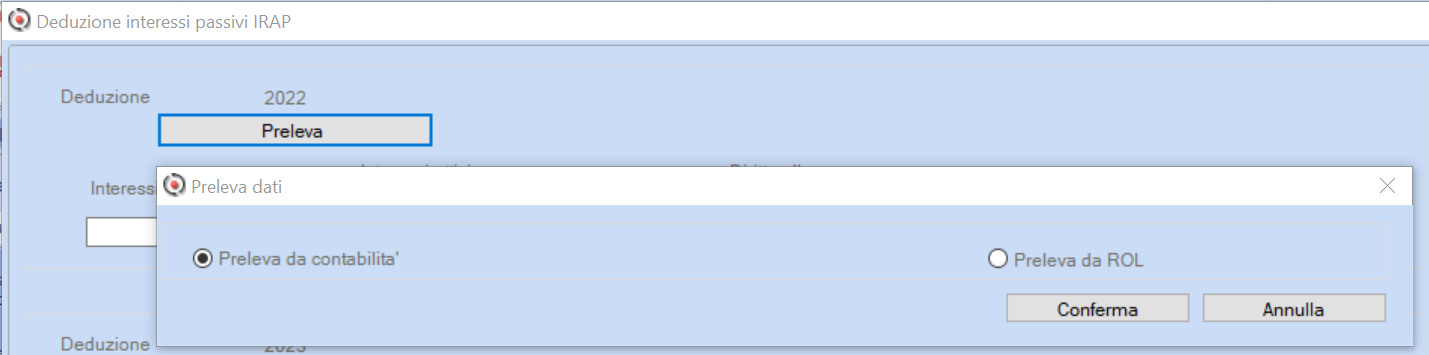
-
Preleva da contabilità
gli interessi vengono acquisiti solo se hai già prelevato la contabilità nel quadro RF -
Preleva da ROL
i dati provengono dal rigo RF118 colonna 1 (interessi passivi) e colonna 3 (interessi attivi)
Il diritto alla deduzione viene selezionato automaticamente quando gli interessi passivi superano quelli attivi.
Se gli interessi attivi sono superiori, la deduzione non spetta.
Saldo IRAP e acconto IRAP
Se selezioni Preleva acconto/saldo, presente in entrambe le annualità:
- viene prelevato l’importo di saldo o acconto dell’anno precedente;
- il sistema calcola automaticamente il 10% deducibile.
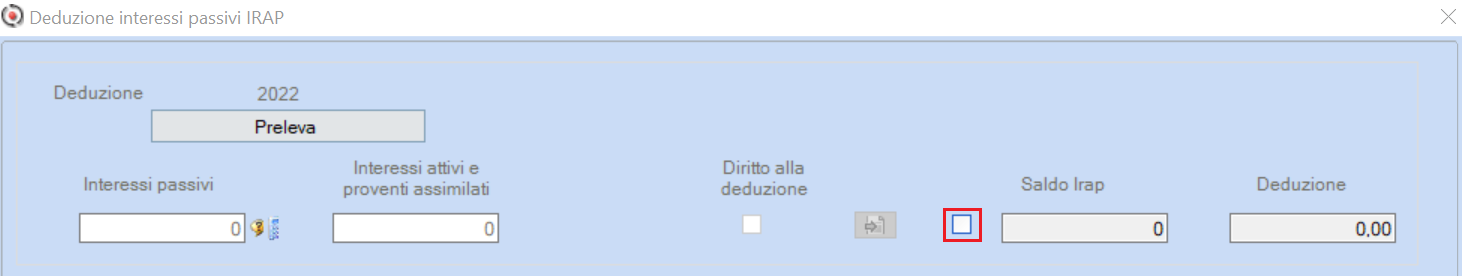
Se devi modificare o annullare il valore di Saldo IRAP/Acconto IRAP, seleziona Manuale sul rigo interessato.
In questo caso, anche la Deduzione deve essere inserita manualmente.
Totale deduzione dal reddito d’impresa
Per determinare il Totale deduzione, B.Point confronta:
- interessi passivi;
- interessi attivi.
La deduzione spetta solo se gli interessi passivi sono di importo superiore a quelli attivi.
Deduzione IRAP su interessi passivi: cosa sapere
L’acconto IRAP va considerato nei limiti dell’imposta effettivamente dovuta.
Come chiarito dalla Circolare n. 8/E del 03/04/2013, l’acconto eccedente l’IRAP di competenza, risultante dalla liquidazione definitiva del debito di periodo, non può essere incluso nel calcolo della deduzione, perché costituisce credito dell’esercizio.
Esempio:
- IR21 Totale imposta: 4.668,00
- IR25 Acconti versati: 5.120,00
- IR27 Importo a credito: 452,00
Nel conteggio della deduzione interessi/lavoro la procedura considera il minore (IR21)