
Quadro RR e acconto IVS con iscrizione in corso d’anno
Calcolo acconti IVS su base storica periodo inferiore all'anno
Se l’iscrizione avviene durante l’anno, il calcolo dell’acconto per l’anno successivo considera il reddito d’impresa utilizzato per il saldo Vedi Istruzioni Ministeriali Fascicolo 2 - pag. 62
NB. il paragrafo delle istruzioni alle istruzioni 2026 viene ripetuto anche nelle istruzioni degli anni precedenti.
Esempio: Artigiano con data iscrizione INPS 10/06/2025 e Reddito d'Impresa di 19.000 €:
- per la determinazione del saldo 2025 il reddito d'impresa è rapportato al periodo di iscrizione, per dettaglio vedi articolo Quadro RR: gestione periodo contributivo inferiore all’anno;
- per l'acconto 2026 il reddito d'impresa non è rapportato ma segue le indicazioni fornite nelle Istruzioni Ministeriali;
Contributo fisso 18.808 x 24% = 4.513,92
19.000 - 18.808 = 192 x 24% = 46,08 ( 23,04 + 23,04)
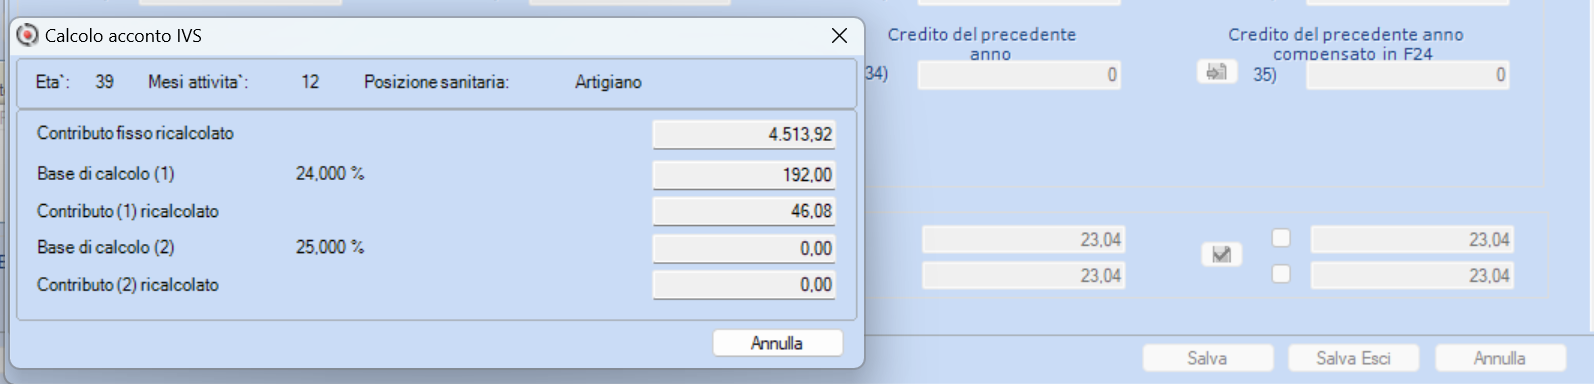
Calcolo acconti IVS su base previsionale periodo inferiore all'anno
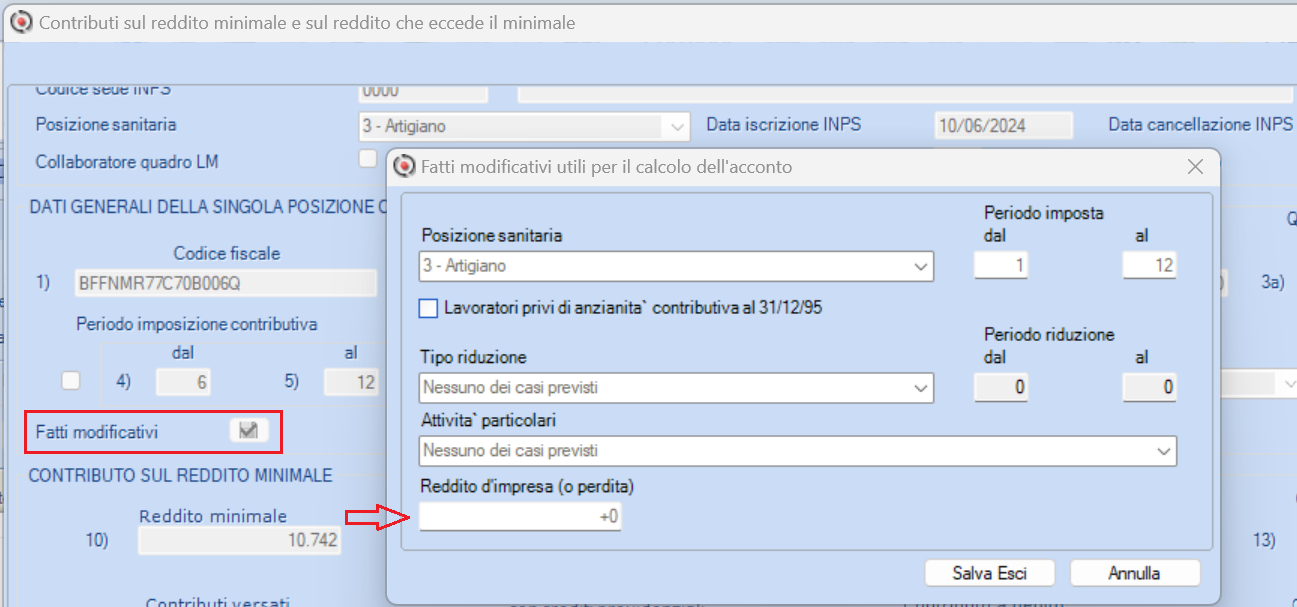
Se vuoi determinare l’acconto su un reddito stimato:
- attiva i fatti modificativi
- inserisci un valore diverso da quello effettivo in Reddito d'impresa (o perdita).
Calcolo acconti IVS artigiani e commercianti: cosa sapere
- Vedi Istruzioni Ministeriali Fascicolo 2 - pag. 62
- INPS - Modalità di calcolo degli acconti - Contributi previdenziali dovuti da artigiani e commercianti
Con riferimento ai contributi previdenziali dovuti per l’anno 2026, il contribuente è tenuto al versamento di due acconti di pari importo, da effettuare alle medesime scadenze previste per gli acconti IRPEF relativi allo stesso anno d’imposta. Per l’individuazione dell’importo complessivo degli acconti dovuti è necessario determinare il reddito eccedente il minimale, con riferimento al reddito d’impresa dell’anno 2025, utilizzando i minimali e massimali previsti per l’anno 2026. Sul reddito eccedente il minimale così determinato devono essere infine applicate le aliquote previste per l’anno 2026, tenendo conto di eventuali agevolazioni spettanti per lo stesso anno.