
Reddito non imponibile da Terreni/Fabbricati (RH1 colonna 13)
Per evitare che nella compilazione automatica del quadro RH del modello redditi Persone Fisiche del socio di società di persone venga compilato il rigo RH1 colonna 13 è necessario che quando carichi un terreno o un fabbricato nel modello redditi della società (non di tipo Società Semplice) imposti nel campo Tipo Immobile (nella scheda Dati IRPEF) solo tipologie strumentali o non strumentali (il reddito del terreno o del fabbricato, nella società, è già compreso nel reddito di impresa). Ne consegue che nel momento del caricamento del terreno e/o Fabbricato nel modello redditi della società dovrai:
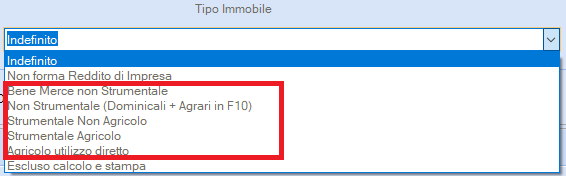
- nel terreno della società il campo Tipo Immobile devi valorizzarlo con una delle seguenti tipologia:
- nel fabbricato della società il campo Tipo Immobile devi valorizzarlo con una delle seguenti tipologia:
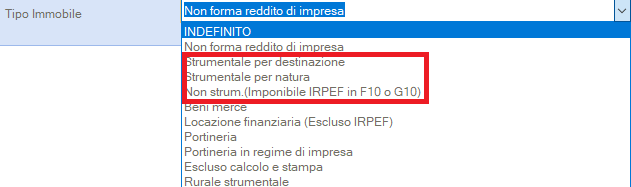
Se hai impostato così il terreno/fabbricato nella Società quando effettui la scelta nelle Utilità AS Aggiornamento Soci i dati che verranno valorizzati sul quadro RH del socio saranno corretti.
N.B.: Se trovi nel quadro RH valorizzato il rigo RH13 colonna 1 e la partecipazione non è in una società semplice allora nel caricare i terreni o i fabbricati nella società nel campo Tipo Immobile hai valorizzato Non forma reddito di Impresa : dovrai quindi rientrare nella dichiarazione della società e dovrai variare tale test all'interno del terreno/fabbricato. Dopo la variazione ricordati di aggiornare il quadro RH dei soci attraverso la funzione AS Aggiornamento Soci.
N.B.: Se devi caricare il terreno/fabbricato nella dichiarazione della società solo per calcolare l'IMU (e non ti serve ai fini IRPEF/IRES) imposta come Tipo Immobile "escluso da calcolo stampa" all'interno della scheda DATI IRPEF.
Sintesi Normativa
- Dal Modello Redditi Persona Fisiche 2025 - Fascicolo 2 - Righi da RH1 a RH4, colonna 13:
"la quota del reddito fondiario non imponibile (reddito dominicale dei terreni e/o reddito dei fabbricati e del reddito dominicale e agrario non imponibile in caso di coltivatore diretto o IAP) della società semplice partecipata imputata al dichiarante. Per l’anno 2024 l’esenzione spetta anche ai familiari coadiuvanti del coltivatore diretto purché appartengano al medesimo nucleo familiare, siano iscritti nella gestione assistenziale e previdenziale agricola in qualità di coltivatori diretti e partecipino attivamente all’esercizio dell’impresa familiare. Questa colonna può essere compilata solo se nella colonna 2 sono stati indicati i codici 1, 3 e 4"
- Dal Modello Redditi Persona Fisiche 2025 - Fascicolo 2 - RH18:
"Nel rigo RH18, colonna 1,’importo complessivo delle quote di reddito (importi positivi di colonna 4, o di colonna 14, qualora compilata) derivanti dalla partecipazione in società semplici (codice 3, 4, 6 e 8 nella colonna 2 dei righi da RH1 a RH4). Tale importo non può essere inferiore alla somma degli importi di cui alla colonna 16 dei medesimi righi e va riportato nel rigo RN1, colonna 5.
Nel rigo RH18, colonna 2,l’importo complessivo delle quote di reddito fondiario non imponibile (importi di colonna 13) derivanti dalla partecipazione in società semplici e da reddito dominicale e agrario non imponibili in caso di coltivatore diretto o IAP o familiare coadiuvanti del coltivatore diretto dell’impresa familiare (codici 1, e 4 nella colonna 2 dei righi da RH1 a RH4). Tale importo va riportato nel rigo 50, colonna 2.