
Retribuzione imponibile INAIL: regole di calcolo per dipendenti part-time e full-time
Per determinare il Minimale INAIL per i dipendenti part-time si considera la retribuzione oraria più elevata tra la minimale e la tabellare; tale importo va moltiplicato per le ore complessive da retribuire in forza di legge o di contratto.
Di seguito, vediamo, nel dettaglio come si ottengono la retribuzione minimale e la retribuzione tabellare
Retribuzione minimale oraria
- si moltiplica il minimale giornaliero per le giornate di lavoro settimanale ad orario normale (sempre pari a 6, anche se l’orario di lavoro è distribuito in 5 giorni settimanali);
- si divide l'importo ottenuto per le ore di lavoro settimanale ad orario normale previste dalla contrattazione collettiva nazionale per i lavoratori a tempo pieno.
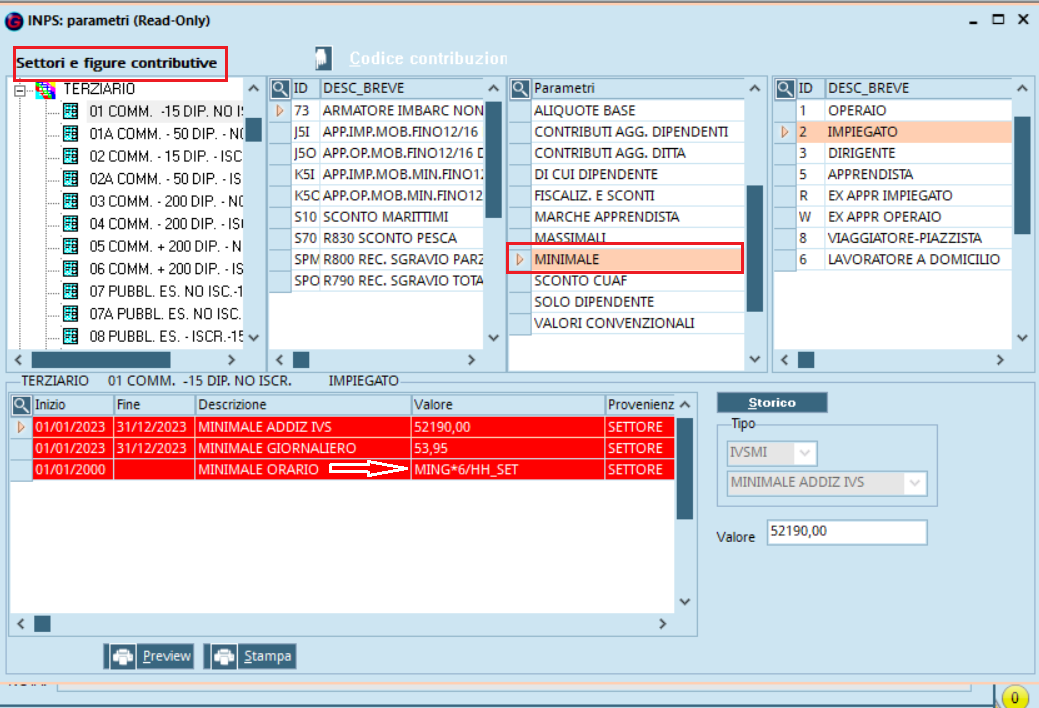
Ovvero:
MING*6/HH_SET
dove:
- MING corrisponde al Minimale giornaliero INPS (indicato, nell’immagine, nel rigo soprastante il Minimale orario)
- HH_SET corrisponde al valore delle ore settimanali previste da contratto per un tempo pieno di riferimento e lette dal CCNL - Parametri per qualifica - campo ‘Ore settimanali’.
Il minimale orario è quindi così calcolato: 53,95 * 6 / 40 = 8,0925
Retribuzione tabellare oraria
Ai fini della retribuzione tabellare è sempre considerata soltanto la voce di testa T0001-Paga Base.• si divide l’importo della retribuzione tabellare annua prevista dalla contrattazione collettiva nazionale, per le ore annue stabilite dalla stessa contrattazione per i lavoratori a tempo pieno.
Quindi: RETR_HH_MINIMALE = RETR_MENSILE *NUM_MENS/(HH_SETT*52)
La retribuzione tabellare annua si ottiene moltiplicando la retribuzione mensile per il numero mensilità previste da contratto (RETR_MENSILE*NUM_MENS).
La retribuzione tabellare mensile si ottiene moltiplicando la retribuzione oraria per il divisore orario previsto dal contratto RETR_H*DIV_ORA; dove DIV_ORA è il divisore contrattuale (consultabile nel CCNL - Parametri per qualifica, campo Divisore Orario).
La retribuzione tabellare oraria viene invece calcolata in due modi differenti in base al fatto che il contratto abbia la Paga base T0001 separata dalla contingenza, oppure preveda Contingenza (T0002) ed Edr (T0003) conglobate nella Paga base.
La ‘T0224 CONTINGENZA FIGURATIVA’ e la ‘T0225 EDR FIGURATIVA’ (verificabili, per i contratti che le prevedano, nel CCNL - Retribuzioni, inserendo la spunta su ‘Figurative Ditta’) sono due voci di testa figurative appositamente create (puoi consultare le note di rilascio della release 9.12.1) per eseguire un salvataggio dei valori, rispettivamente, delle voci retributive di testata T0002 Contingenza e T0003 Edr.
La loro istituzione consente di poter scorporare dalla Paga base conglobata i valori di Contingenza + Edr.
Retribuzione imponibile INAIL
Come inizialmente indicato, per determinare il Minimale INAIL per i dipendenti part-time si considera la retribuzione oraria più elevata tra la minimale e la tabellare, e tale importo va moltiplicato per le ore complessive da retribuire in forza di legge o di contratto (voce di piede P8034): (MAX(RETR_HH_MINIMALE;MIN_HH)*P8034)
Esempio di calcolo retribuzione imponibile INAIL part-time
Caso 1: Dipendente CCNL Commercio (038)
Retribuzione tabellare mensile T0001 = 1456,19
P8034 = 132
Fig. contributiva = ‘Commercio – 01’.
Confronto tra:
- Retribuzione minimale oraria: 53,95 * 6 / 40 = 8,0925
- Retribuzione tabellare: (1456,19*14)/(40*52) = 9,801
→ La retribuzione maggiore fra le due è quella tabellare: 9,801
→ La retribuzione imponibile INAIL del mese sarà quindi: 9,801*132 (P8034) = 1293,77
Caso 2: Dipendente CCNL Metalmeccanica Artigianato (086) con contingenza ed Edr conglobate nella Paga base
T0001 (PAGA BASE) = 1747,39
T0012 (INDENNITA’ DI FUNZIONE) = 50
Figurative:
T0224 (CONTINGENZA FIGURATIVA): 525,76
TO225 (EDR FIGURATIVA): 10,33P8034 = 160Fig. contributiva = INDUSTRIA - 01 IND. -15 DIPConfronto tra:
- Retribuzione minimale oraria: 53,95 * 6 / 40 = 8,0925
- Retribuzione tabellare: T0001-T0224-T0225*13/(40*52)
(1747,39-525,76-10,33)*13/(40*52) = 7,5706
→ La retribuzione maggiore fra le due è quella minimale oraria: 8,0925
→ La retribuzione imponibile INAIL del mese sarà quindi:8,0925*160 (P8034) = 1.294,80
Retribuzione imponibile INAIL dipendenti FULL TIME
Per i dipendenti a tempo pieno, l’imponibile Inail corrisponde all’Imponibile previdenziale del mese.