
Ricalcolo acconto CPB 2024-2025 titolare e soci di impresa familiare
Ricalcolo acconti II acconto novembre per l'anno 2024 (adesione CPB anno 2024-2025)
Con l'aggiornamento 24.70.00 nel caso di Impresa Familiare il ricalcolo acconto (scelta 22.11.12.1) per adesione al CPB funzione CB Concordato preventivo veniva effettuato in capo al titolare dell'impresa familiare (<Maggiorazione al Titolare> 100,00%) in quanto non era possibile gestire il ricalcolo dei soci familiari/collaboratori.
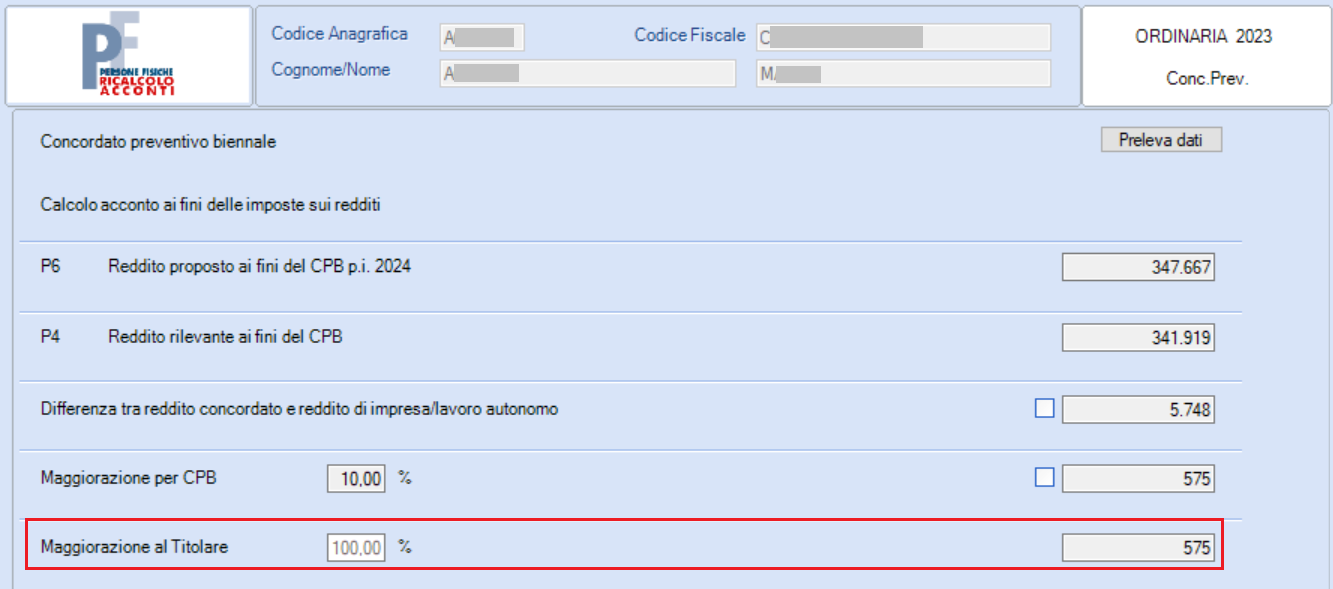
Con l'aggiornamento 24.70.10 al rilascio della procedura per ricalcolare l'acconto dei soci familiari/collaboratori in conformità con le adesione per il 1° periodo d'imposta al CPB 2024-2025, di seguito trovi i passaggi da seguire per titolare e socio
Dichiarazione di ricalcolo del titolare
-
accedi nel ricalcolo acconto del titolare (scelta 22.11.12.1);
- Rispondi "Sì" se stai effettuando il recupero dati per la prima volta.
- Rispondi "No" se hai già effettuato il recupero in precedenza.
- scelta CB Concordato preventivo;
- in <Maggiorazione al Titolare> modificala percentuale 100% con quella di spettanza del titolare (es.: 60%);
- di conseguenza l'importo della maggiorazione viene rapportata alla % indicata (es.: 345);
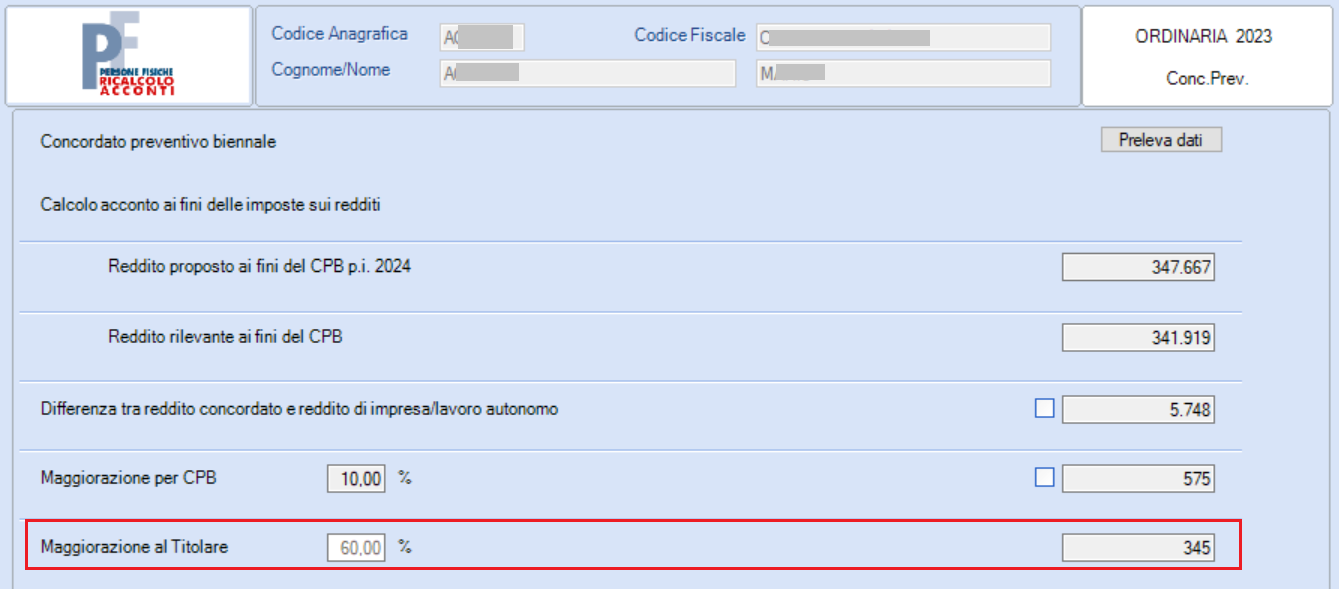
- conferma la variazione;
- in uscita dalla Dichiarazione di ricalcolo viene visualizzata la finestra che mette in evidenza gli acconti della dichiarazione in linea e gli acconti ricalcolati;
- il nuovo importo calcolato per il titolare relativo alla maggiorazione viene riportato in LI Liquidazione Imposte nella sezione Maggiorazione CPB.
Dichiarazione di ricalcolo del socio familiare/collaboratore
- accedi nel ricalcolo acconto del familiare/collaboratore (scelta 22.11.12.1);
- Rispondi "Sì" se stai effettuando il recupero dati per la prima volta.
- Rispondi "No" se hai già effettuato il recupero in precedenza.
- scelta CB Concordato preventivo;
- non devi selezionare il Preleva Dati;
- ma selezionare Recupero da società in Partecipazione;
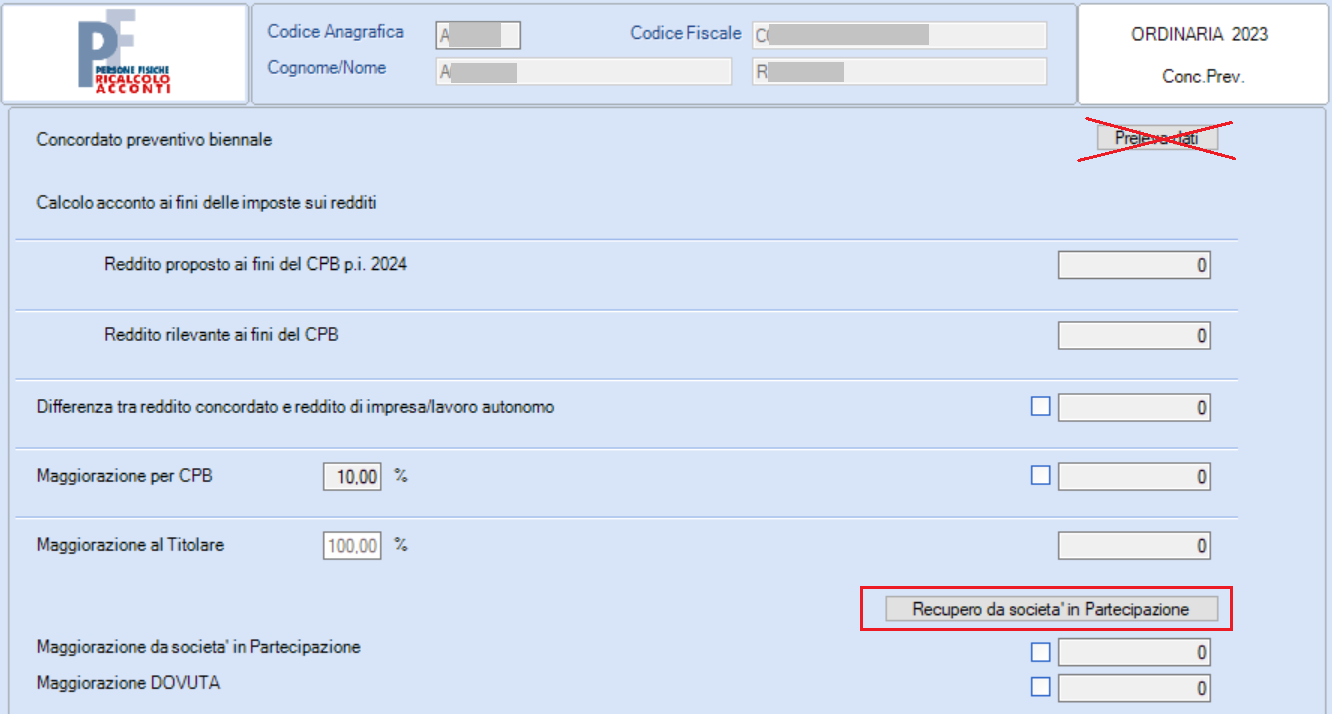
- seleziona Nuovo;
- Impresa Familiare/Coniugale;
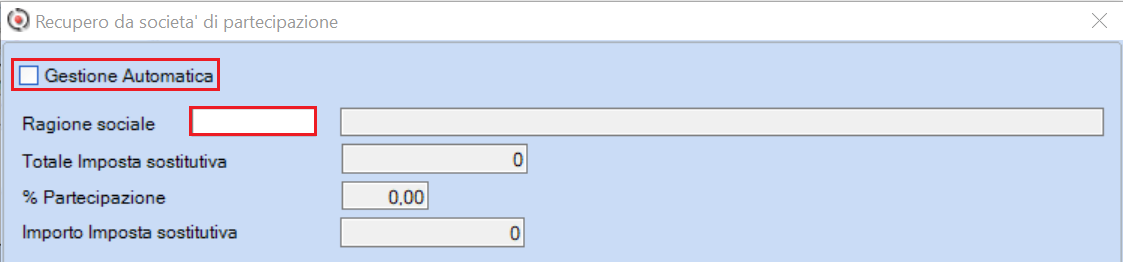
- indica la <Ragione sociale> del titolare;
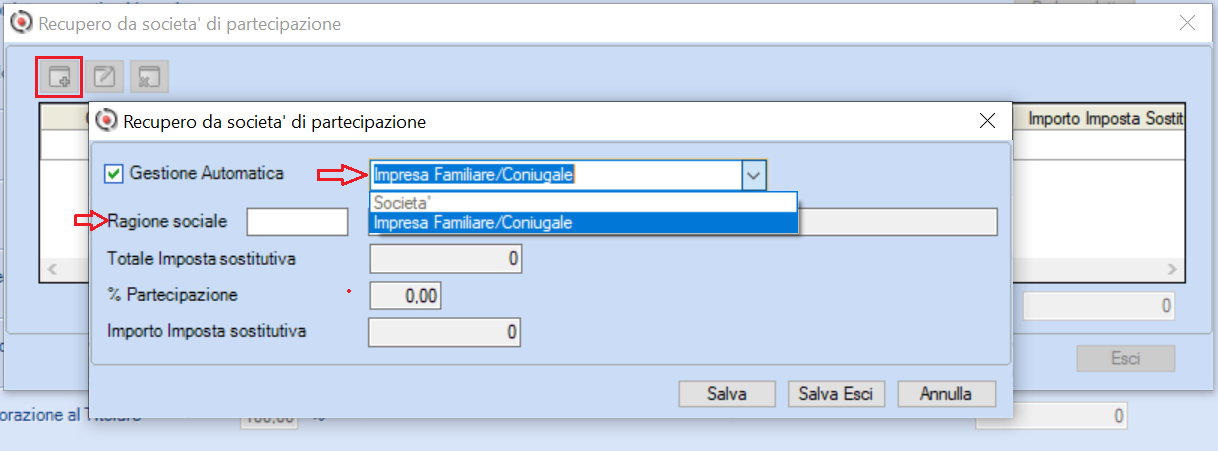
- B.Point preleva automaticamente il <Totale imposta sostitutiva>;
- preleva la <%Partecipazione> (es.: 20%) dal quadro d'impresa del titolare;
- calcola l'<Importo Imposta sostitutiva>;
- in uscita dalla Dichiarazione di ricalcolo viene visualizzata la finestra che mette in evidenza gli acconti della dichiarazione originaria e gli acconti ricalcolati;
- l'importo calcolato per il socio relativo alla maggiorazione viene riportato in LI Liquidazione Imposte nella sezione Maggiorazione CPB.
Se l'Impresa familiare/coniugale è composta da più soci, ripetere la stessa procedura per tutti gli altri componenti dell'Impresa familiare/coniugale.
Nel caso in cui il socio abbia altre partecipazioni, tramite Nuovo puoi caricare/recuperare le altre partecipazioni.
NB. Puoi anche caricare tutti i dati manualmente senza effettuare alcun recupero se togli la seleziona in <Gestione Automatica>; con l'apposito tasto funzione F4, nel campo <Ragione Sociale>, puoi caricare direttamente una nuova anagrafica non presente in archivio
Ricalcolo acconti II acconto novembre per l'anno 2025 (adesione CPB anno 2024-2025)
Se sei nell'anno 2025 e ti chiedi se devi ricalcolare acconto di novembre per maggiorazione 10% fai riferimento all'articolo:
CPB secondo anno: maggiorazione 10% sul secondo acconto
Potrebbe interessarti anche:
Ricalcolo acconto CPB 2024-2025 per soci di società di persone
Ricalcolo acconto CPB 2024-2025 società e soci in trasparenza
Raccolta - Documentazione - B.Point - Redditi/IRAP - Adesione CPB 2024-2025 soggetti ISA/forfetari e Flat Tax/Tassa Piatta