
Riduzione IMU del 50% per immobili in comodato parenti I grado
Se concedi un immobile in comodato d’uso a un parente in linea retta entro il primo grado, utilizzato come abitazione principale (escluse le categorie A/1, A/8 e A/9), puoi beneficiare di una riduzione IMU del 50%.
Come gestire la riduzione IMU in B.Point: dal 2022 (modello redditi 22)
- non creare una nuova tipologia: utilizza quella già in uso per gli immobili locati
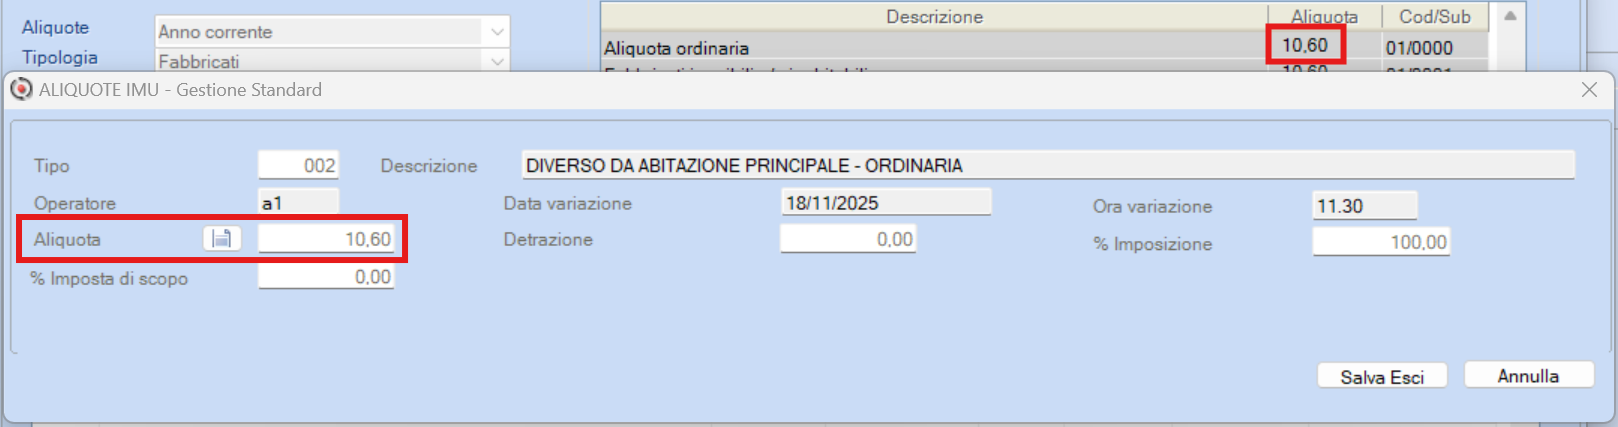
- non modificare l’aliquota del comune, che dovrai mantenere nella misura totale (deliberata dal Comune)
Verifica che nella scelta Immobili 29.13.3 Aliquote/Versamento comuni, o in alternativa direttamente all'interno dell'immobile interessato, in Variazione Aliquote IMU, presente nella sezione Dati IMU/Variazioni Irpef l'aliquota sia impostata nella misura corretta.
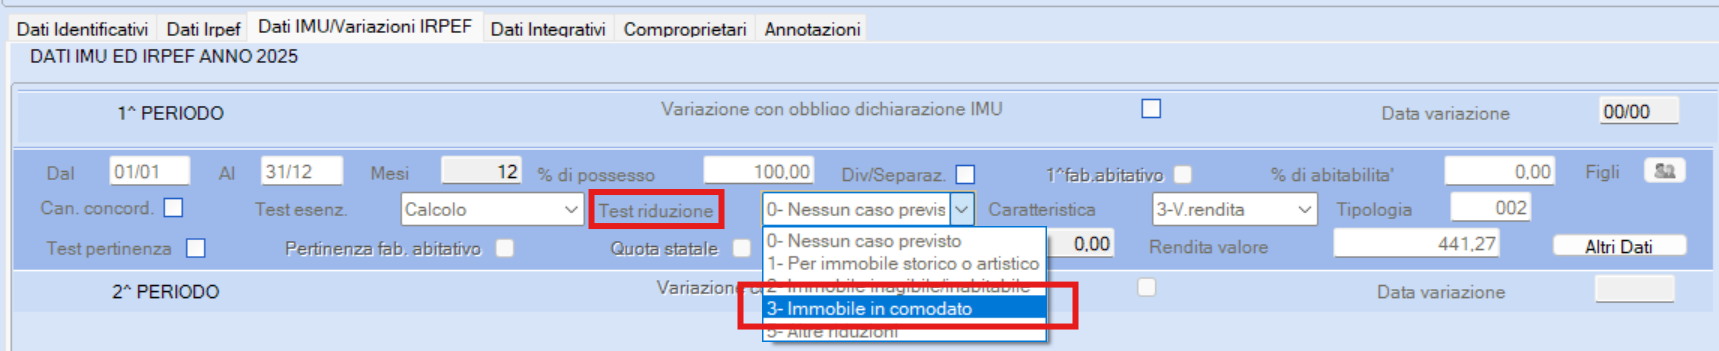
- Imposta il Test Riduzione con il codice 3 - Immobile in Comodato nella sezione FA Fabbricati – Dati IMU/Variazioni IRPEF
- Ti verrà elaborato il corretto calcolo dell'IMU, considerando il 50% della base imponibile
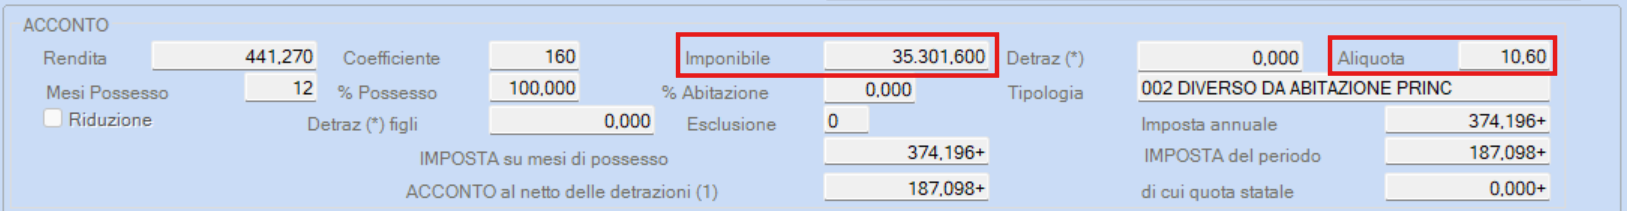
Nell'esempio: rendita rivalutata di 441,270 × coefficiente 160 = 70.603,60 ma considerato al 50% = 35.301,60.
Come gestire la riduzione IMU in B.Point: fino al 2021 (modello redditi 21)
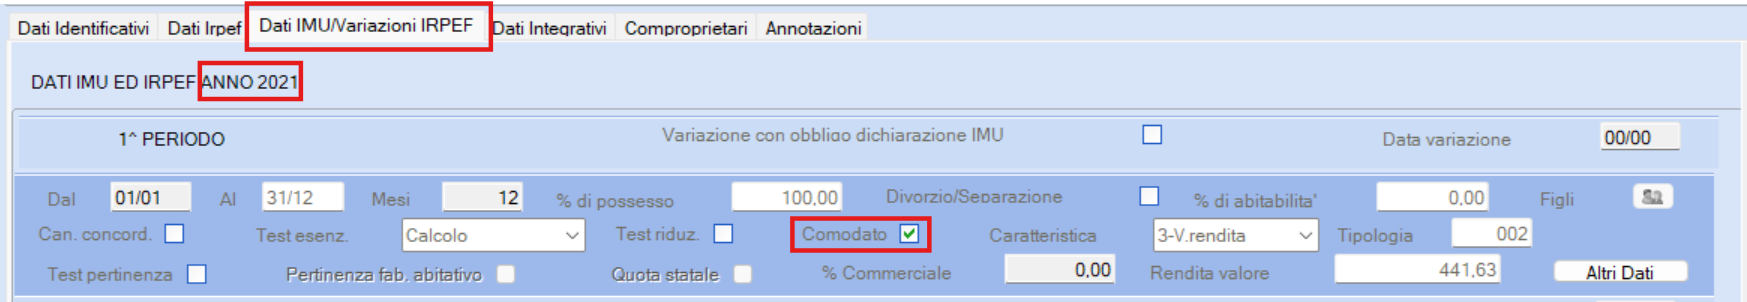
Fino al calcolo IMU 2021 (Modello Redditi 2021) la riduzione del 50% era gestita tramite il campo <Comodato> presente nella sezione Dati IMU/Variazioni IRPEF.
Riferimenti normativi
La normativa di riferimento è contenuta nel comma 747, articolo 1, della legge n. 160/2019, che alla lettera c) prevede la riduzione della base imponibile al 50 per cento:
“per le unità immobiliari, fatta eccezione per quelle classificate nelle categorie catastali A/1, A/8 e A/9, concesse in comodato dal soggetto passivo ai parenti in linea retta entro il primo grado che le utilizzano come abitazione principale, a condizione che il contratto sia registrato e che il comodante possieda una sola abitazione in Italia e risieda anagraficamente nonché dimori abitualmente nello stesso comune in cui è situato l’immobile concesso in comodato; il beneficio si applica anche nel caso in cui il comodante, oltre all’immobile concesso in comodato, possieda nello stesso comune un altro immobile adibito a propria abitazione principale, ad eccezione delle unità abitative classificate nelle categorie catastali A/1, A/8 e A/9. Il beneficio di cui alla presente lettera si estende, in caso di morte del comodatario, al coniuge di quest’ultimo in presenza di figli minori.”