
Società agricola con soci IAP e non IAP per redditi 25 e 26
B.Point è adeguato alle indicazioni della FAQ ADE del 24/06/2025, che chiarisce il trattamento fiscale dei soci IAP e non IAP nelle società agricole per il modello redditi 2025 (anno fiscale 2024) e modello redditi 2026 (anno fiscale 2025).
Esenzioni terreni soci IAP non gestiti automaticamente da B.Point nel modello redditi PF 2026 anno fiscale 2025
Gestisci manualmente il quadro RH del socio nei seguenti casi:
- socio IAP con partecipazioni in più società IAP;
- socio IAP con redditi fondiari propri e presenza di più partecipazioni in società IAP.
In questi casi, attiva la funzione Manuale all’interno del quadro RH e per la compilazione segui quanto indicato nella FAQ ADE del 24/06/2025.
Determinazione del reddito ai soci IAP e no IAP
Reddito soci non IAP
- Il reddito imponibile per i soci non IAP è stato ricalcolato secondo la FAQ:
- nel campo 15 va indicato il maggior reddito dominicale da attribuire al socio per il quale non si applica l’esclusione parziale dalla formazione della base imponibile del reddito dominicale prevista dal comma 44 dell’art. 1 della legge n. 232 del 2016 (vedi colonna 10 “IAP” del quadro RA). Per la compilazione va calcolato il reddito della società considerando il reddito dominicale totalmente imponibile con applicazione dell’ulteriore rivalutazione del 30%. Se il reddito così determinato è maggiore del reddito di cui al rigo RA27, colonna 11, la differenza (maggior reddito) va rapportata alla quota di partecipazione agli utili del socio e indicata nel campo 15;
- nel campo 16 va indicato il maggior reddito agrario da attribuire al socio per il quale non si applica l’esclusione parziale dalla formazione della base imponibile del reddito agrario prevista dal comma 44 dell’art. 1, legge n. 232/2016 (vedi colonna 10 “IAP” del quadro RA). Per la compilazione va calcolato il reddito della società considerando il reddito agrario totalmente imponibile con applicazione dell’ulteriore rivalutazione del 30%. Se il reddito così determinato è maggiore del reddito di cui al rigo RA27, colonna 12, la differenza (maggior reddito) va rapportata alla quota di partecipazione agli utili del socio e indicata nel campo 16.
Reddito soci IAP
- Il reddito esente per i soci IAP è stato ricalcolato riproporzionando l’esenzione non spettante ai soci non IAP, fino a concorrenza dei redditi fondiari imponibili.
Esempio:
1 socio IAP al 50% e 1 socio non IAP al 50%
Esenzione totale: 12.500
Il socio IAP riceve la propria quota (6.250) più quella del socio non IAP (6.250).
- Nel modello redditi PF2026 redditi 2025 in presenza di socio IAP con terreni propri che è anche socio di una sola società agricola IAP, il reddito indicato nel rigo RA23 campo 13 "Reddito Fondiario non imponibile" tiene conto anche della parte di reddito esente attribuito per trasparenza ed indicato nel rigo RH26 del quadro RH.
Stampa di attestazione del reddito ai soci IAP e no IAP
Elementi contabili della società o associazione
In questa sezione il Reddito o perdita (riquadro giallo) e Reddito non imponibile (riquadro verde):
- non sono campi ministeriali;
- non sono redditi effettivi della società ma sono importi ricostruiti da B.Point al solo fine di ottenere le giuste quote in capo ai soci.
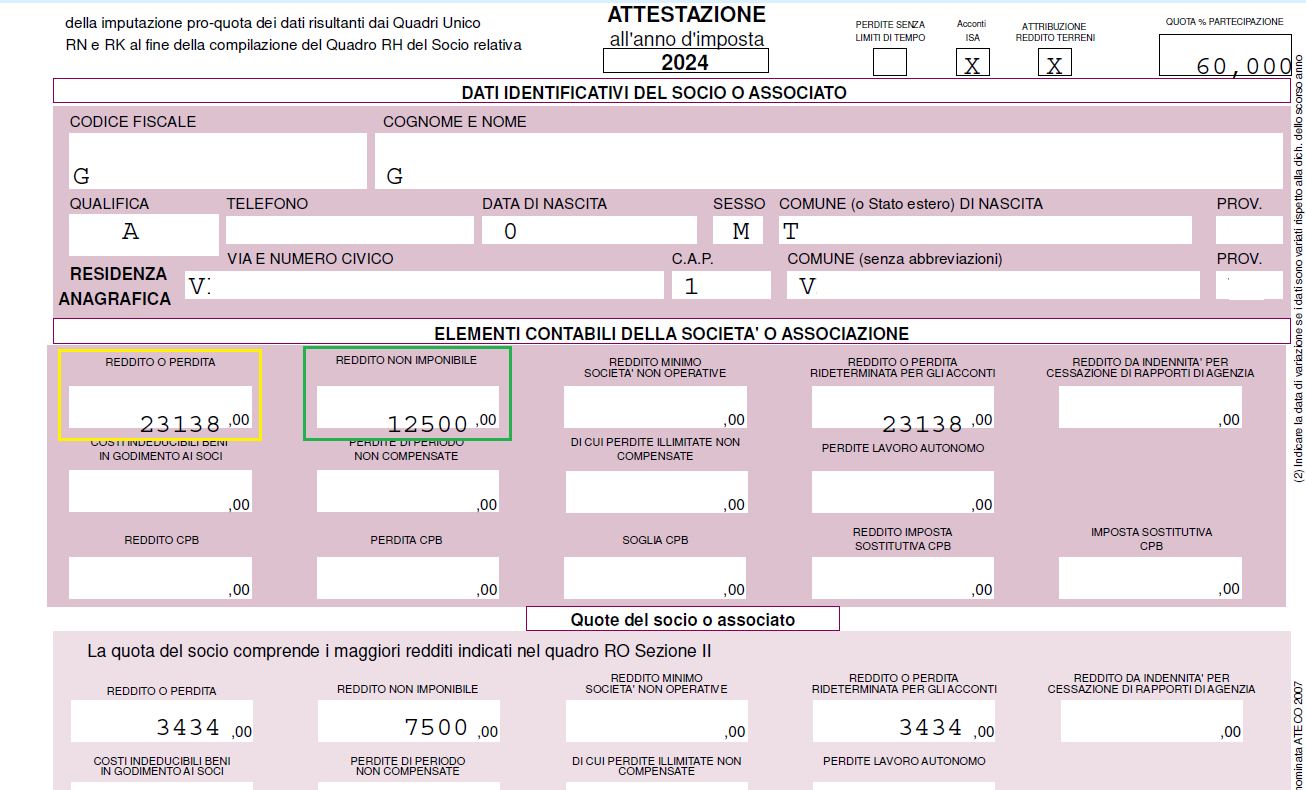
Quote del socio o associato
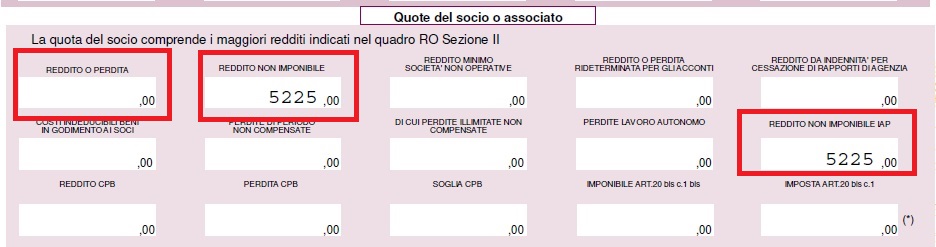
- Il campo Reddito o perdita e il Reddito non imponibile (riquadri rossi)del socio IAP e non IAP sono correttamente calcolati secondo le Istruzioni ministeriali e la FAQ ADE del 24/06/2025.
Esenzioni terreni soci IAP non gestiti automaticamente da B.Point
Gestisci manualmente il quadro RH del socio nei seguenti casi:
- presenza di soci IAP e non IAP in più società IAP;
- socio IAP con redditi fondiari propri.
In questi casi, attiva la funzione Manuale all’interno del quadro RH e per la compilazione segui quanto indicato nella FAQ ADE del 24/06/2025.
Riferimenti normativi