
How To
Unico SC no ISA con partecipazione in Unico SP soggetto ISA
B.Point Dichiarazioni Fiscali
In B.Point se devi gestire una societa di capitali non soggetta ad ISA che possiede redditi di partecipazione in una società di persone soggetta ad ISA, il calcolo degli acconti d’imposta deve essere suddiviso in due rate del 50% ciascuna.
Se questo non avviene e il calcolo risulta suddiviso in 40% e 60%, verifica l' impostazione nel quadro RS:
- accedi al quadro RS della dichiarazione Redditi SC
- individua RS430 Acconti soggetti ISA
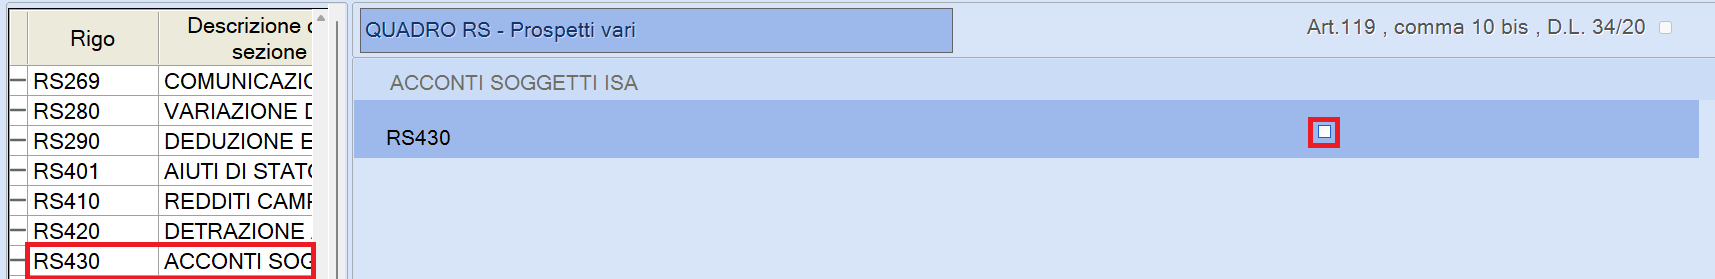
- seleziona RS430 Acconti soggetti ISA solo quando:
-
- la società non esercita direttamente un’attività rientrante in un ISA approvato
- la società detiene una partecipazione in una società soggetta ad ISA nell’ambito dell’attività d’impresa
- verifica che, nel quadro RF, non siano presenti cause di esclusione dagli ISA
Contenuti correlati
Verifica convenienza adesione al CPB con simulazioni
In B.Point esegui tre simulazioni e confronta imposte e risultati per valutare la convenienza dell’adesione al CPB.
Recupero dati P4 e P5 nell'anno di adesione al CPB
In B.Point verifica come vengono valorizzati i campi P4 e P5 del CPB in base ai quadri Redditi e alle sezioni IRAP in caso di prima adesione al CPB
Quadro P CPB: gestione e adesione per soggetti ISA
In B.Point gestisci il quadro P per il CPB nel modello ISA, verifica i calcoli, accetta la proposta e controlla gli esiti.
Adesione Concordato Preventivo Biennale 24/25 soggetti ISA
In B.Point gestisci l'adesione al CPB 24/25 per soggetti ISA: calcolo proposta, adesione, firma e ricalcolo degli acconti.
Dichiarazione Redditi Integrativa: Flusso operativo
Come gestire una Dichiarazione Redditi Integrativa in B.Point Dichiarazioni Fiscali. La guida illustra quando utilizzare l’integrativa, come correggere una dichiarazione già inviata e il flusso operativo per verifica, predisposizione e invio telematico.