Kontrollbalansräkning
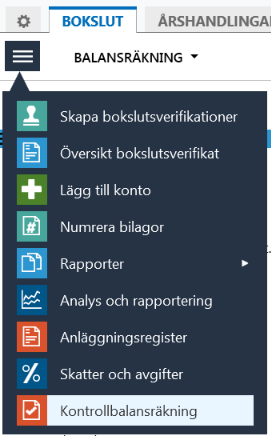
Under huvudmenyn i bokslutsvyn hittar du funktion för att upprätta en kontrollbalansräkning.
Beslutsträd för kontrollbalansräkning
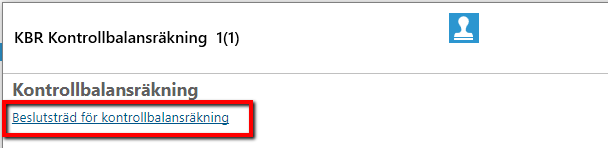
Högst upp i kontrollbalansräkningen finns en länk till ett beslutsträd som hjälper dig ta beslut om kontrollbalansräkning behöver upprättas eller inte.
Arbetsgång för kontrollbalansräkning
Börja med att upprätta ett bokslut enligt de principer och regler som normalt tillämpas för bolaget. Se också till att du har klassificerat rader och belopp i saldobalansen korrekt. Därefter börjar arbetet med justering av posterna i kontrollbalansräkningen.
Beloppsuppgifter hämtas automatiskt till raderna i kontrollbalansräkningen. Det finns en kolumn för justeringar och en fördjupningsdialog för att skapa notupplysningar. Notnumret skriver du in manuellt.
Tips! Om du skriver över text eller belopp som har hämtats automatiskt, kan du ångra/återställa detta genom att trycka Ctrl + Shift + T när fältet är markerat.
Eget kapital
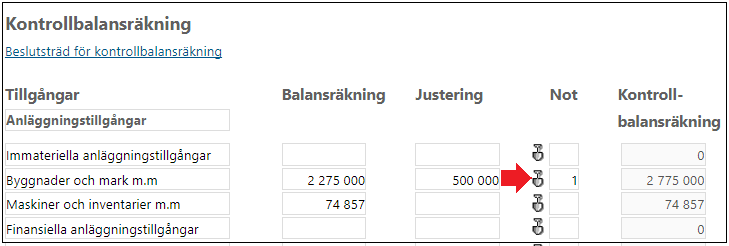
Raderna i eget kapital hämtas med automatik med hjälp av knapparna till höger om fälten. För att ändra konto klicka på knappen igen och ta bort/lägg till markering på aktuellt konto.
De konton som hämtas med automatik är följande (BAS20xx):
| Aktiekapital | 2000, 2081 |
| Uppskrivningsfond | 2085 |
| Reservfond | 2086 |
| Överkursfond | 2097 |
| Balanserad vinst eller förlust | 2091, 2098 |
| Periodens resultat | 2099 |
Noter
Vid justeringsposterna har du möjligt upprätta noter. Dessa noter används för att förklara hur värderingar av en post har beräknats.
Underskrift av kontrollbalansräkning
Fyll i ort, datum och underskrift. Namn på undertecknande personer kan hämtas från Funktionärslistan genom att markera raden/fältet och klicka på 

Om en revisor ska skriva på kontrollbalansräkningen fyller du i uppgifter för revisorspåskrift på samma sätt. Om du inte fyller i några uppgifter avseende revisorspåteckningen kommer detta avsnitt inte med på utskriften.
Företag utan revisor
Enligt ABL 25 kap. 13 § ska kontrollbalansräkningen granskas av bolagets revisor. Bestämmelsen förutsätter att bolaget har revisor. Om bolaget med stöd av ABL 9 kap. 1 § har valt bort revisorn, behöver kontrollbalansräkningen inte granskas av revisor. Det bör noteras att, om revisor ändå har utsetts (ABL 9 kap. 1 a §), gäller enligt 1 kap. 12 b § bestämmelserna om revisorer i ABL. Det innebär att då ska kontrollbalansräkningen revisorsgranskas.
Utskrift
Du förhandsgranskar och skriver ut kontrollbalansräkningen i utskriftsmenyn eller via Skriv ut ikonen på kontrollbalansräkningen.