
Rörelsebyggnad, redovisat/skattemässigt värde 110A
Sammanställning av stöd för K3-regelverket i Capego Bokslut
Redovisat värde
Denna bilaga hämtar värden från anläggningsregistret när tillgångstyp BYGG används.
Använder anläggningsregistret
Bilagan fylls i automatiskt när du väljer "Överför tillgångstyp BYGG till bilagan 110A Rörelsebyggnad" under Konto och avskrivningsinställningar som du bl.a. når via nedan länk på bilagan.
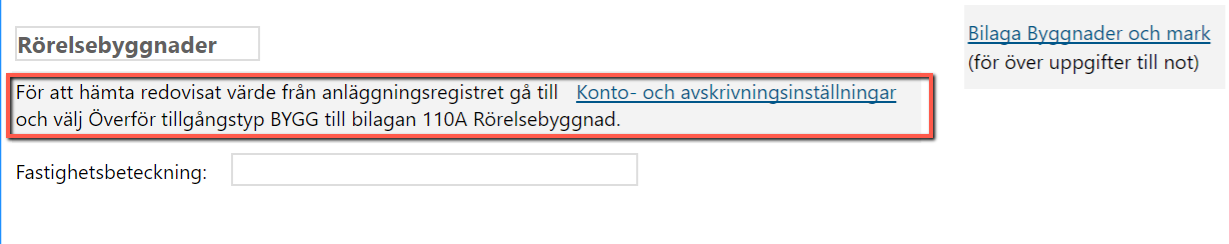
Eftersom du har valt att använda anläggningsregistret låses fälten på bilagan under Redovisat värde. Det går därför inte att fylla i uppgifter manuellt.
Bilaga 110A har en begränsning som gör att enbart komponenter och byggnader som finns kvar vid räkenskapsårets slut, förs över till bilagan automatiskt från anläggningsregistret. Det innebär att om ditt företag utrangerat eller sålt komponenter/byggnader under året, så behöver dessa läggas in manuellt i bilaga 110A. Du låser upp bilagans fält genom att avaktivera kopplingen i anläggningsregistrets inställningar.
Du kan läsa mer om hur du hanterar årets utrangeringar/försäljningar av komponenter som du vill lägga till i manualen Anläggningsregistrets koppling till bilaga 110A, vid utrangering av komponenter/byggnader under året.
Specifikation av rörelsebyggnad
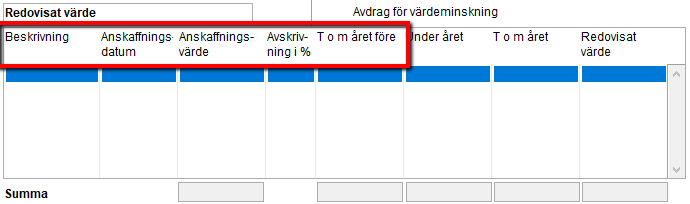
Ange fastighetsbeteckning, eventuell ytterligare beteckning och om inte anläggningsregistret används även anskaffningsdatum (ååmmdd), anskaffningsvärde, avskrivning i procent och ingående ackumulerade avskrivningar. Har du köpt fastigheten är anskaffningsvärdet det belopp du har betalat. Om priset på byggnaden inte är specificerat ska du proportionera priset efter taxeringsvärdet.
Årets avskrivning
Programmet räknar automatiskt ut årets avskrivning (värdeminskning). Avskrivningen beräknas från anskaffningsdatum. Om räkenskapsåret är kortare eller längre än 12 månader justeras avskrivningen. Om du vill ange någon annan avskrivning kan du fylla i ditt egna belopp.
Ackumulerade avskrivningar
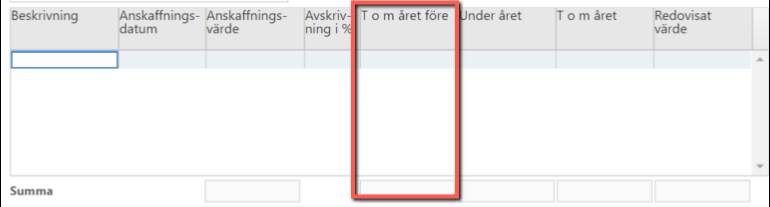
Om du inte använder anläggningsregistret måste du första gången du använder denna bilaga fylla i ackumulerade avskrivningar. Andra året du använder bilagan räknas de ackumulerade avskrivningarna ut automatiskt.
Skattemässigt värde
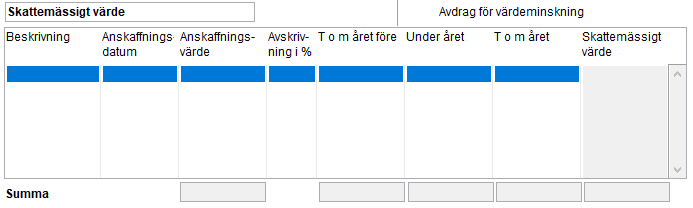
Du fyller i uppgifterna om skattemässigt värde manuellt.
Primäravdrag hyresfastigheter
- Du har rätt att göra primäravdrag från 2019-01-01 och framåt (oavsett räkenskapsår).
- Du har rätt att göra primäravdrag under en 6-årsperiod från fastighetens färdigställande. Om färdigställandet är mellan år 2017-01-01 och 2018-12-31 räknas 6-årsperioden från detta datum (men med enbart rätt till avdrag från och med 2019-01-01, t.ex. färdigställandedatum 2017-01-01 = rätt till primäravdrag i 4 år från 2019-01-01 t.o.m. 2023-01-01 eftersom 2023-2017 = 6 år.
- Om du har förvärvat fastigheten måste vi veta anskaffningsdatum (rätt till primäravdrag fr.o.m detta datum) och färdigställandedatum. Färdigställandedatum avgör om du får göra primäravdrag överhuvudtaget (dvs. 2017-01-01 eller senare).
- Det finns en inställning per rad om primäravdrag ska beräknas eller inte. Om fastigheten inte är färdigställd har du möjlighet att bocka ur beräkningen för en specifik rad/fastighet.

Vill du läsa mer om skattereglerna runt primäravdrag hittar du information på Skatteverkets sida.
Skillnad mellan redovisat och skattemässigt värde
Du fyller i uppgifterna om skillnad mellan redovisat och skattemässigt värde manuellt.
Exempel
En fastighet har komponentindelats i anläggningsregistret. Uppgifter har först över till bilagan. Den övre delen fylls i automatiskt. Den skattemässiga delen fylls i manuellt. Skattemässig avskrivning görs på hela fastigheten. Skillnaden mellan redovisat och skattemässigt värde på byggnaden fylls också i manuellt. På den Avdragsgilla temporära skillnaden som uppkommer (i exempel 4 354 kr) ska uppskjuten skatt beräknas. Klicka på länken Bilaga Förteckning uppskjuten skatt 2240.
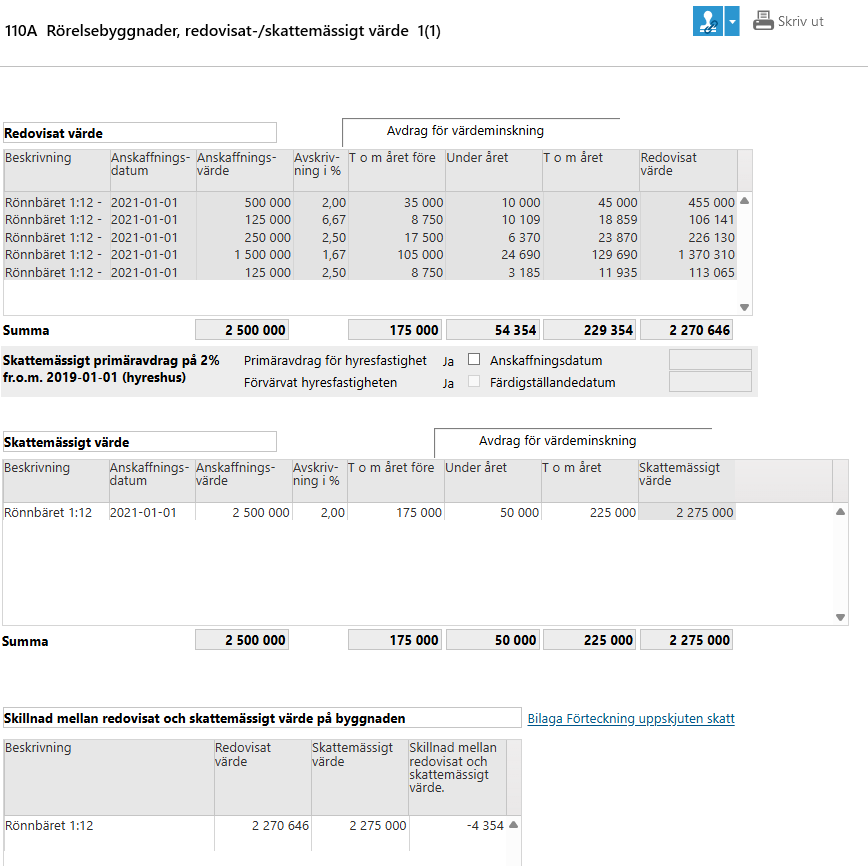
I detta exemplet är det redovisade värdet lägre än det skattemässiga. Då ska du beräkna en uppskjuten skattefordran på den temporära skillnaden.
Tänk framåt, vad händer när fastigheten säljs.
- Vinsten vid försäljning beräknas skattemässigt som Försäljningspris - skattemässigt värde
- Eftersom det skattemässiga värdet är högre, blir vinsten lägre skattemässigt
- Lägre vinst ger mindre skatt i framtiden = uppskjuten skattefordran
Om det redovisade värdet istället är högre än det skattemässiga värdet blir det en uppskjuten skatteskuld som ska bokföras på den temporära skillnaden. Använd gärna Förteckning uppskjuten skatt 2240 för att beräkna den uppskjutna skatten.
Lagar, regler och rekommendationer
ÅRL 4 kap 1§
IL 19 kap