Avskrivning på Inventarier - BI
På BI beräknas skattemässiga avskrivningar på inventarier. BI kan kopplas till blankett NE och NEA. Har du gjort en import från redovisningen eller från Bokslut ska du inte koppla blankett BI.
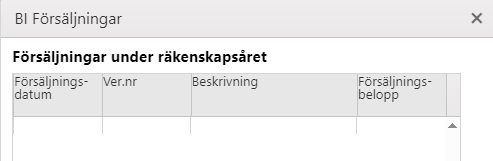
Det finns fördjupningsdialoger till årets anskaffningar och årets avyttringar.
Vid årets anskaffningar kan du ange när tillgången köpts, anskaffningspris, verifikationsnummer och en beskrivning.
Vid årets avyttringar kan du ange försäljningsdatum, försäljningspris, en beskrivning och verifikationsnummer.
Vill du få kontroll över anskaffningsvärden samt totala avskrivningar, så kan du använda fördjupningsdialogen längst ned på bilagan. 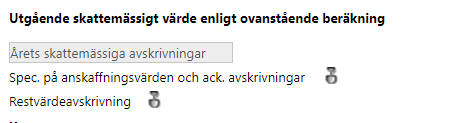
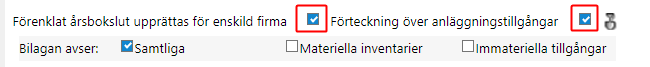
För dig som arbetar med förenklat årsbokslut finns en fördjupningsdialog där företagets förteckning av anläggningstillgångar kan anges.
Värden från föregående år
Läser du in deklarationen från förra året hämtas föregående års uppgifter från BI till årets BI-bilaga.
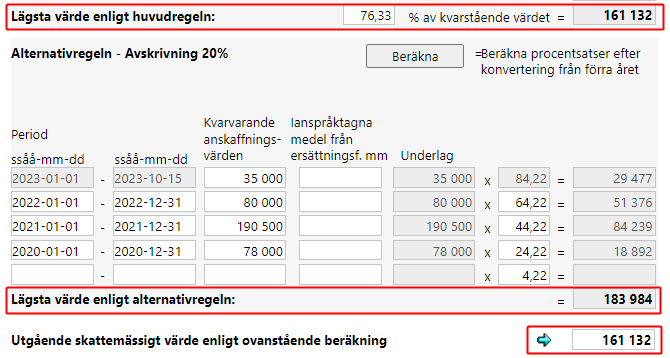
Hämtar du värden från förra årets deklaration kan du, genom att trycka på knappen Beräkna, få de korrekta procentsatserna framräknade för 20-regeln. Det är framförallt till stor hjälp om du haft förkortat eller förlängt räkenskapsår något av de tidigare åren.
Skulle du göra en ändring manuellt efter att du tryckt på den kan du alltid få tillbaka de konverterade procentsatserna genom att trycka på den igen.

Huvudregel (alternativ 1)
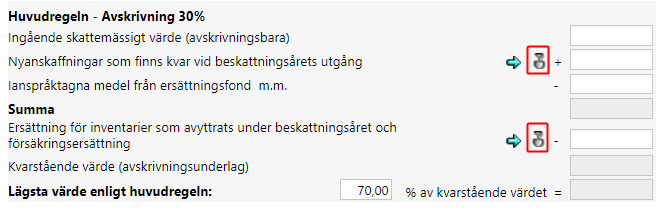
Är det första gången du använder BI måste du fylla i Ingående värde mm från föregående år. Har blanketten använts tidigare år konverteras en del av beloppen.
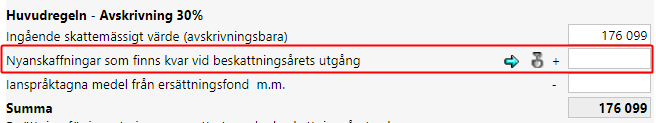
Anskaffningar
Endast tillgångar som köpts under året och som finns kvar vid årets utgång skall finnas med i detta fält.
Du kan använda dig av fördjupningsdialogen för att specificera dina inköp under året.
Har du fått näringsbidrag, använt investeringsfond eller liknande ska anskaffningsvärdet reduceras med detta. Det räcker att du fyller i beloppet under Alternativ 1 (huvudregeln), programmet flyttar detta belopp till motsvarande fält vid beräkning enligt Alternativ 2 (kompletteringsregeln).
Sålda/förlorade inventarier
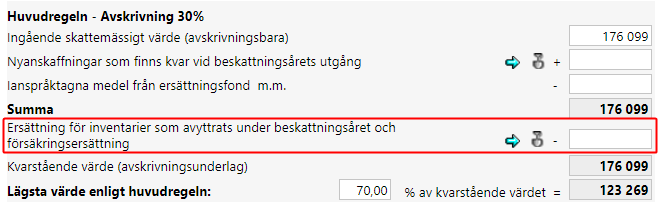
Sålda/förlorade inventarier avser tillgångar som fanns vid årets ingång men som inte finns kvar vid dess utgång.
Observera att det är ersättningen vid försäljningen (försäljningspris, utbetald försäkringsersättning etc.) som ska anges. Du kan använda dig av fördjupningsdialogen för att specificera dina försäljningar under året.
Kompletteringsregeln (alternativ 2)
Här fyller du i de totala anskaffningsvärden för de tillgångar som finns kvar vid årets utgång. Årets anskaffningar flyttas över automatiskt om du fyllt i dem under alternativ 1, det gäller även eventuella avdrag för ianspråktagna fonder och bidrag. Raden för det fjärde året före beskattningsåret kan komma att användas om du har ett förkortat räkenskapsår. Justering och beräkning efter räkenskapsårets längd sker automatiskt om du har angett räkenskapsårets längd överst på blanketten.
Observera att om du har haft förlängt eller förkortat räkenskapsår något av de tidigare åren måste du kontrollera och eventuellt ändra på räkenskapsåren. Normalt är avskrivningen 20 procent per år. Om räkenskapsåret är sex månader blir avskrivningen 10 procent för det året. De tidigare åren skall dock alltid skrivas av med 20 procent. Eftersom man räknar med kvarvarande värde ger t ex 6 månaders räkenskapsår procentsatserna 90, 70, 50, 30 och 10 procent.
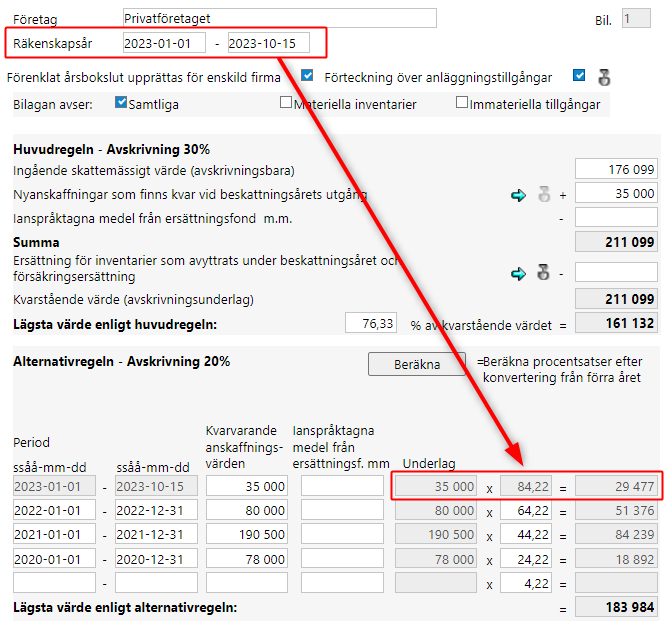
Anskaffningsvärden och avskrivningar
Här kan du ange anskaffningsvärden för dina anläggningstillgångar (även ej avskrivningsbara).
Du kan också ange avskrivningar enligt plan, avskrivningar över plan samt ackumulerade uppskrivningar.
Till resultaträkningen anger du årets avskrivningar enligt plan och då räknas avskrivningar över plan ut automatiskt.
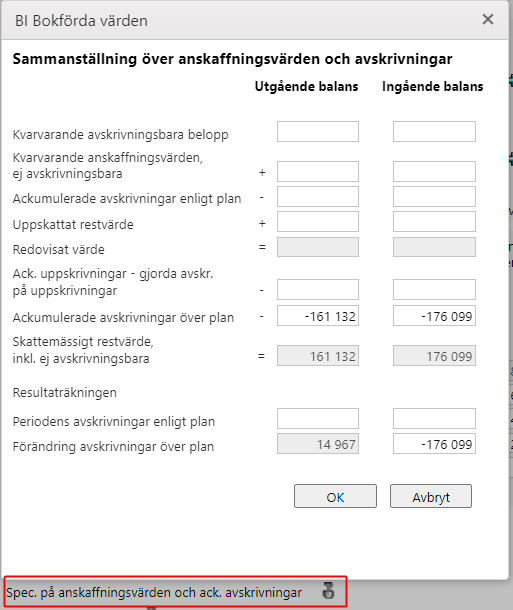
Förenklat årsbokslut för enskilda näringsidkare
När det sammanlagda avskrivningsunderlaget för immateriella tillgångar samt maskiner och inventarier uppgår till högst 5 000 kr, får värdeminskningsavdrag göras med hela avskrivningsunderlaget. Värdet på utgående balans sätts då till 0 kr och avskrivning görs med skillnaden mellan avskrivningsunderlaget och utgående värde.
När det sammanlagda avskrivningsunderlaget för immateriella tillgångar samt maskiner och inventarier understiger 0 kr, måste ombokning ske mot vinst vid försäljning av immateriella tillgångar eller maskiner och inventarier på resultaträkningen. Någon förlust kan inte redovisas när förenklat årsbokslut används. Vid koppling av avskrivningsbilagan till BNE (hjälpbilagan för NE-blanketten) görs överföring av det negativa värdet till vinst vid försäljning av immateriella/materiella anläggningstillgångar.
Anläggningsregister för enskilda näringsidkare med förenklat årsbokslut
För enskilda näringsidkare som tillämpar reglerna om förenklat årsbokslut krävs ett anläggningsregister.
Av anläggningsregistret ska framgå: anskaffningsdatum, beskrivning av anläggningstillgången, anskaffningsvärde, nyttjandeperiod och verifikationsnummer.
Du når anläggningsregistret genom att bocka i vid förenklat årsbokslut upprättas för enskild näringsverksamhet. Därefter sätts en bock vid förteckning av anläggningsregister.
Årets inköp överförs till huvudregeln. Årets försäljningar får anges separat under fördjupningen vid årets försäljningar.
Tänk på att ta bort anläggningstillgångar från anläggningsregistret när de avyttrats eller utrangerats.
Restvärdeavskrivning
Det finns möjlighet att beräkna avskrivningar enligt restvärdemetoden längst ned på blanketten. Använd fördjupningsdialogen.
Överföring till andra blanketter görs ej från denna fördjupning.
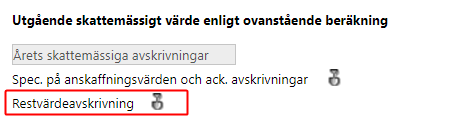
Tips!
Glöm inte att ange inventariernas utgående värde längst ner på sidan.
Maximal avskrivning får du genom att trycka på pilen, se bild ovan. I detta belopp tas inte hänsyn till vinst eller förlust på gjorda avyttringar eller utrangeringar som gjorts och påverkat resultaträkningen.
Uppgår ersättning för avyttrade inventarier till ett större belopp än det bokförda värdet, så skall BI-bilagan inte kopplas. Summa kvarstående värde blir negativt och någon avskrivning beräknas inte. Kontrollera om ersättningen har bokförts mot inventariekontot eller mot resultaträkningen eftersom detta påverkar årets avskrivning. Avskrivningen får då bokföras manuellt.