Avskrivning på Rörelsebyggnader - BRB
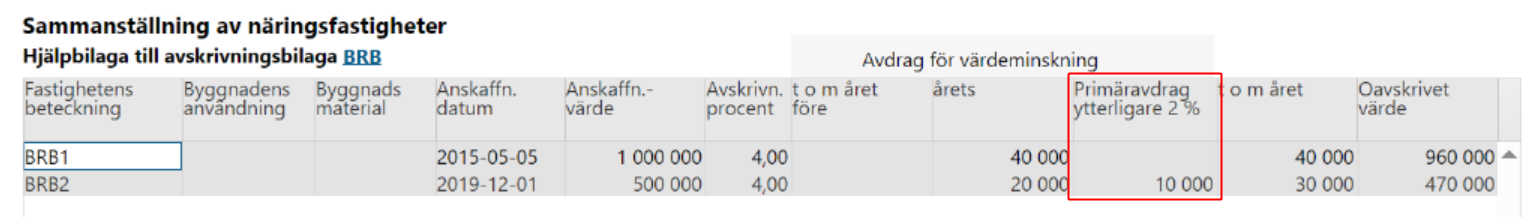
På denna bilaga finns ett fält längst upp till höger om vilken procentsats som gäller för respektive byggnad. Har du flera byggnader så kan du skapa upp flera blanketter av BRB. Om du använder många BRB-bilagor kan du skapa en BRBS där du kan se sammanställningen av alla rörelsebyggnaders anskaffningsvärde, avskrivningar m.m.
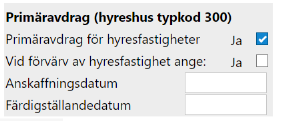
På BRB finns också specialavskrivning i form av reglerna om primäravdrag. Om du har en hyresfastighet som har rätt till primäravdrag (d.v.s en extra avskrivning på 2%) kan du aktivera detta genom att bocka för fältet.
När du gör detta får du en extrakolumn där primäravdraget kommer specificeras. Om du har förvärvat hyresfastigheten (d.v.s. inte ägt den sedan den var nybyggd) skall du även bocka för att så har skett och ange anskaffningsdatum och färdigställandedatum för att få korrekt beräkning av rätten till primäravdrag under året och för nästkommande år.
När du därefter lägger upp olika anskaffningar – det kan röra sig av anskaffning av hela rörelsebyggnaden eller ny- till eller ombyggnader som skall aktiveras i en avskrivningsplan så är det anskaffningsdatumet som avgör om primäravdrag beräknas eller inte.
Alla uppgifter som finns på avskrivningsbilagan konverteras till nästa kommande år, där då årets avskrivningar summeras ihop med t.o.m. året föres avskrivningar och läggs som ingående avskrivningar (t.o.m. året före). Primäravdragen är tidsbegränsade därav är det viktigt att skriva korrekta datum för att få den hjälp av programmet för korrekt beräkning.