
Deklarera skog - N8/NSA/NSAS/BSK
Förutom de vanliga skattemässiga justeringarna finns det ytterligare två sätt att skjuta upp sina skogsinkomster, skogsavdrag och skogskonto.
Skogsavdrag hanteras på blankett N8 som är en underbilaga till NE, INK2 och INK4.
Blankett N8 används även för substansminskningsavdrag.
Som underbilaga till N8 har vi skapat en hjälpblankett för att hålla reda på och beräkna uppgifter för skogsavdrag för olika skogsfastigheter, bilaga NSA, Näringsbilaga Skogsavdrag.
Om du har flera skogsfastigheter ska du upprätta en NSA-bilaga per fastighet.
För att få en korrekt sammanställning av ditt totala underlag, eller se vilka förändringar som skett på skogsavdragsunderlaget under året, samlas de uppgifterna på bilaga NSAS, Sammanställning Skogsavdrag. Den används även för att kontrollera att yrkade värden på N8-blanketten överensstämmer med årets händelser på NSA-bilagorna.
Skogskonto hanteras på en bilaga som heter BSK och beskrivs sist i detta hjälpavsnitt.
Innehåll
- Blankett N8 – Skogsavdrag & Substansminskningsavdrag
- Överföring till 2, 3, 4 och NE
- Koppla bilaga NSA till N8
- Bilaga NSA - Skogsavdrag
- Avdragsutrymme
- Underlag för skogsavdrag
- Tidigare skogsavdrag
- Årets skogsavdrag
- Avdragsgrundande skogsintäkt
- Bilaga NSAS – Sammanställning Skogsavdrag
- Bilaga BSK - Skogskonto och skogsskadekonto
- Överföring av tidigare års insättningar
- Skatteregler
- Skador på fastigheten - skogsskadekonton
- Avsättning till skogsskadekonto
- Behållning på skogskonto och skogsskadekonto
Blankett N8 – Skogsavdrag & Substansminskningsavdrag
Blankett N8 ska användas om man begär ett skogsavdrag eller substansminskningsavdrag under beskattningsåret, eller om man förändrar avdragsutrymmet tex genom köp eller försäljning av fastighet.
Om fastigheten är delägd ska du bara fylla i uppgifter för din andel.
Om man sålt eller köpt skogsfastigheter så att avdragsutrymmet förändrats eller gjorda avdrag ska återföras finns det endast två rader för återföringarna respektive tre rader för ökning/minskning. Dessa uppgifter ska alltså endast fyllas i de år man köpt eller sålt skogsfastigheter.
På N8 finns endast ett fält för gjorda skogsavdrag. Oavsett om man avverkat på en eller flera fastigheter och utnyttjar skogsavdraget så behöver man bara redovisa det sammanlagda beloppet vid deklarationen.
I de flesta fallen behöver man därför bara en N8.
Överföring till 2, 3, 4 och NE
När du kopplar blankett N8 till överliggande blankett hämtas årets avdrag samt eventuella återförda belopp till respektive fält.
Om du kopplat till NE-blanketten så överförs dessutom årets ökning och minskning av avdragsutrymmet till den detaljredovisningssida som finns på NE.
Koppla bilaga NSA till N8
Använder man bilaga NSA så hämtar vi därför automatiskt alla gjorda skogsavdrag till den N8 som har det lägsta multipelnumret (om man har flera). Vid köp och försäljningar kan ni däremot själva koppla den eller de bilagor som är aktuella till önskad blankett. Man kan endast koppla tre bilagor per N8. För återfört skogsavdrag hämtas uppgifter från de två först kopplade bilagorna.
Om ni använt underbilagan NSA för att specificera innehavet skapar ni därför upp rätt antal N8-blanketter och kopplar önskad NSA-bilaga till rätt N8-blankett.
Tänk på att även om man bara behöver redovisa klumpsumman av skogsavdrag i deklarationen så måste man kunna redovisa gjorda avdrag per fastighet den dag man säljer och ska återföra avdraget. Vi rekommenderar därför att ni använder våra NSA-bilagor!
Bilaga NSA - Skogsavdrag
Principen i skogsbeskattningen är att det är endast tillväxten som skall beskattas. Av den anledningen har du rätt att göra avdrag för viss del av skogsintäkten. Detta kallas skogsavdrag.
För att få hjälp att beräkna ditt avdragsutrymme eller årets maximala skogsavdrag rekommenderar vi att du använder blankett NSA som är en näringsbilaga för att hantera underlaget för skogsavdrag.
Den kan hantera flera anskaffningstillfällen och delavyttringar.
Bilagan behöver inte skickas in till Skatteverket.
Du gör en NSA-bilaga per fastighet och kopplar sedan bilagorna till N8-blanketten så överförs de uppgifter som är aktuella.
Arbetssättet på NSA påminner om det som finns i FÅAB-modulen. Man anger en händelse, tex köp, gåva eller avyttring, och fyller i uppgifterna i en dialog som anpassats efter dels händelsetyp och dels årtal (före eller efter övergångstillfället).
Börja med att fylla i grunduppgifterna. Namn och räkenskapsår hämtas från BAS-sidan, men fastighetsbeteckningen anger du själv.
Uppgiften om ägd andel påverkar inte beräkningen utan är bara en upplysning som överförs till N8-blanketten. På NSA anger du därför enbart din del av köpeskilling, avdrag mm.
Om fastigheten uppfyller kraven för att vara ett rationaliseringsförvärv, dvs förvärvet har medfört mer ändamålsenliga brukningsenheter, så kryssar du i det.
Avdragsutrymme
För att kunna utnyttja skogsavdraget måste du räkna ut ditt avdragsutrymme. Avdragsutrymmet är 50 procent av anskaffningsvärdet minskat med gjorda avdrag och eventuella delavyttringar. Anskaffningsvärdet beräknas olika beroende på hur och när du anskaffat skogen.
Underlag för skogsavdrag
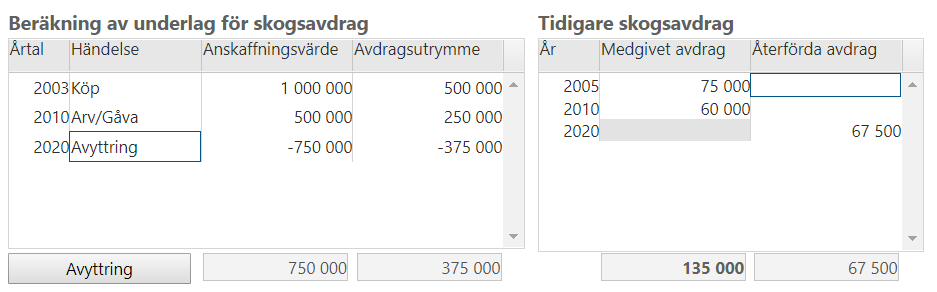
För att få ett korrekt underlag för skogsavdrag lägger du in alla händelser som påverkar ditt innehav i listan till vänster. Ange händelserna i kronologisk ordning med den äldsta först.
Det räcker att du anger årtal för händelsen, om du haft flera händelser under samma år anger du dem i den ordning de inträffat.
Det finns tre typer av händelser som påverkar avdragsutrymmet:
- Köp (och andra onerösa fång, tex. byte)
- Arv eller gåva (och andra benefika fång)
- Avyttring (helt eller delvis)
Beroende på vilket år köpet respektive arvet/gåvan skedde finns det olika regler för hur underlaget beräknas. Det gör att den dialog du får upp för att ange detaljuppgifter kan se olika ut beroende på om händelsen inträffade före eller efter ”övergångstillfället” (se nedan).
Om du vet det korrekta avdragsutrymmet för din skogsfastighet kan du välja att ange ett IB-värde i stället för alla tidigare händelser.
Om anskaffningen omfattas av den sk. skyldemansregeln hanterar du den som ett köp.
Tidigare skogsavdrag
I den högra tabellen ska du skriva in tidigare medgivna skogsavdrag. Har du ägt skogen före 1981 ska du även fylla i gjorda skogsvärdeminskningsavdrag. Beloppen summeras och minskar återstående avdragsutrymme.
Har du övertagit ett anskaffningsvärde i samband med benefikt fång ska du även notera de avdrag som den tidigare ägaren gjort.
När du avyttrar hela eller delar av fastigheten ska gjorda skogsavdrag återföras till beskattning. Det återförda beloppet anges i den högra kolumnen.
Årets skogsavdrag
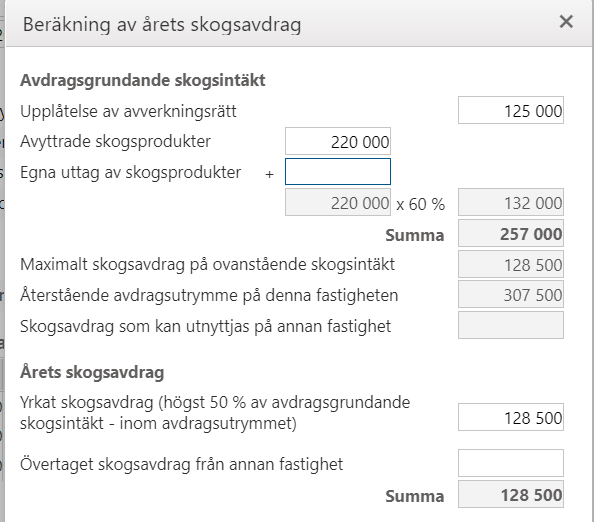
Du räknar ut hur stort årets skogsavdrag kan bli genom att klicka på spadknappen som tar dig till fördjupningsdialogen för årets skogsavdrag. Avdrag medges med högst 50 procent av den avdragsgrundande intäkten.
Har du fått skogen genom rationaliseringsförvärv är maximalt avdrag 100 procent av avdragsgrundande skogsintäkt under anskaffningsåret och de följande fem åren.
Du får inte göra större avdrag än vad som ryms inom avdragsutrymmet (50 procent av anskaffningsvärdet).
Skogsavdraget ska i första hand göras på den fastighet där man haft skogsintäkten (dvs avverkat eller sålt avverkningsrätter). Om man haft så stora skogsintäkter att det återstående avdragsutrymmet på den aktuella fastigheten inte räcker till får man utnyttja det överskjutande beloppet på sina övriga fastigheter.
Avdragsgrundande skogsintäkt
Underlaget för årets skogsavdrag är intäkterna från skogsbruket. Du ska skilja på ersättning för avverkningsrätt och ersättning för skogsprodukter och uttag.
Avdragsgrundande skogsintäkt är:
- 100 procent av ersättning för upplåtelse av avverkningsrätt (skog på rot)
- 60 procent av ersättning för skogsprodukter (leveransvirke)
- 60 procent av saluvärdet på uttag av produkter
Kommentartext
Längst ned på sidan finns ett fält där du kan lägga in information om de avskrivningar du gör. Texten överförs från ett taxeringsår till ett annat. På så sätt har du på ett enkelt sätt tillgång till denna information även nästa år.
Bilaga NSAS – Sammanställning Skogsavdrag
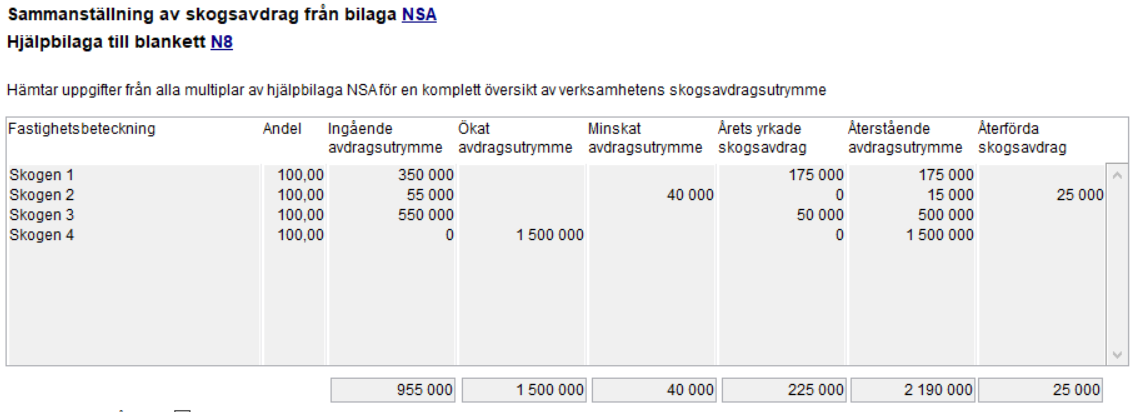
NSAS är en bilaga som sammanställer alla de underlag för skogsavdrag som fyllts i på näringsbilaga NSA.
Om du har flera skogsfastigheter ska du upprätta en NSA-bilaga per fastighet. För att få en korrekt sammanställning av ditt totala underlag, eller se vilka förändringar som skett på skogsavdragsunderlaget under året, samlas de uppgifterna på NSAS.
Den används även för att kontrollera att yrkade värden på N8-blanketten överensstämmer med årets händelser på NSA-bilagorna.
Bilaga BSK - Skogskonto och skogsskadekonto
När du säljer skog i din näringsverksamhet kan du få uppskov med beskattningen. Det sker genom att du gör en avsättning till skogskonto. Du får bara göra insättning på ett skogskonto per verksamhet.
Om du tvingas sälja mer än en tredjedel av skogen tidigare än beräknat på grund av stormfällning, brand, insektsangrepp eller liknade kan du få uppskov med beskattningen genom insättning på skogsskadekonto. Har du gjort insättning på skogskonto får du inte samma år göra insättning på skogsskadekonto.
Börja med att ange vilken typ av avsättning du redovisar, avsättning till skogskonto eller till skogsskadekonto.
Det finns även möjlighet att lägga in skogskonto med förhöjt avdrag. Denna har samma avdragsprocent som skogsskadekonto och redovisas på samma rader.
Lägg in köpeskillingen på blanketten så beräknar programmet maximal avsättning.
Längst ner på sidan kan du redovisa behållningen på ditt konto och hur det förändrats under året.
De värden som du får fram på denna bilaga kan du överföra till kopplad blankett NE.
Överföring av tidigare års insättningar
Genom att klicka på fördjupningsspaden vid "tidigare års insättning" kommer du till en sida där du kan specificera tidigare års insättningar och uttag. Klickar du på pil-knappen så hämtas värdet från fördjupningssidan.
Kommentartext
Längst ner på sidan finns tre rader där du kan lägga in information om något på denna blankett. Finessen med kommentarraderna är att texten där överförs från ett taxeringsår till ett annat. På så sätt har du på ett enkelt sätt tillgång till denna information även nästa år.
Skatteregler
Maximal insättning på skogskonto per verksamhet och år är
- 60 procent av inkomsten av skog på rot (upplåtelse av avverkningsrätt).
- 40 procent av inkomsten av sålda skogsprodukter (leveransvirke)
- 40 procent av saluvärdet på uttag för förädling i annan verksamhet.
Skador på fastigheten - skogsskadekonton
Om fastigheten drabbats av skador t ex storm eller brand, kan skogsägaren ha rätt till större insättning. Skadan ska uppgå till minst två års tillväxt för att insättning på skogskonto skall få göras enligt denna regel. Insättning får då göras med 80 % för avverkningsrätt och 50 % för leveransvirke.
Maximal avsättning till skogsskadekonto per år och verksamhet är:
- 80 procent av inkomsten av skog på rot (upplåtelse av avverkningsrätt).
- 50 procent av inkomsten av sålda skogsprodukter (leveransvirke)
- 50 procent av saluvärdet på uttag för förädling i annan verksamhet.
Avsättningen får inte medföra att du får underskott i verksamheten. Minsta tillåtna avsättning är 5.000 kronor för skogskonto och 50.000 kronor för skogsskadekonto.
Avsättning till skogsskadekonto
För att du ska få avdrag för avsättningen måste du sätta in pengarna på särskilt konto hos en bank. Insättningen ska ske senast den dag som du ska lämna allmän självdeklaration. Du ska bifoga ett kvitto på insättningen med din deklaration.
Behållning på skogskonto och skogsskadekonto
Längst ner på sidan kan du redovisa behållningen på ditt konto och hur det förändrats under året. Räntan beskattas inte förrän du tar ut den.
Du får plocka ut medel från kontot tidigast fyra månader efter insättningen. Lägsta tillåtna belopp att ta ut är 1.000 kronor.
Efter tio år betalar banken ut resterande medel på skogskontot. Medel på skogsskadekonto betalas ut efter 20 år.