Delägare i fåmansföretag - K10
Innehåll
- Inledning
- Beräkning av gränsbelopp enligt förenklingsregeln
- Beräkning av gränsbelopp enligt huvudregeln
- Avyttringar av andelar
- Beräkning av lönebaserat utrymme som kan komplettera huvudregeln på sidan 2
- Gåva, arv eller bouppdelning K10
- Utdelning i tjänst max 90 ibb
Inledning
Blankett K10 ska lämnas av dig som har kvalificerade andelar i ett fåmansföretag. Om dina andelar är onoterade och inte är kvalificerade (som t.ex. när utomståenderegeln är tillämplig) ska du istället fylla i blanketten K12.
Har du konvertibler, vinstandelsbevis, optioner m.m. som är kvalificerade ska du använda dig av blankett K10A.
Du kan med fördel använda dig av vår beräkningsmodul FÅAB, där du får hjälp med att hålla koll på gränsbelopp för delägare i fåmansaktiebolag, försäljning mm. Allt förs över till K10 blanketten med ett enkelt knapptryck.
Utomståenderegeln
Är utomståenderegeln tillämplig så hänvisas du till blankett K12. Gränsbelopp ska inte beräknas om utomstående äger aktier i företaget i betydande omfattning och har rätt till utdelning. Med betydande omfattning avses minst 30 procent av aktierna och motsvarande utdelningsrätt under den senaste femårsperioden
Ingående sparad utdelningsutrymme
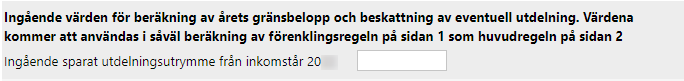
Har du ett ingående sparat utdelningsutrymme från tidigare år skall detta fyllas i längst upp på sidan 1 strax under grunduppgifterna. Om du har konverterat blankett K10 från föregående år så kommer detta värde automatiskt vara ifyllt.
K10 blankettens uppbyggnad
Sidan 1 – Beräkning av gränsbelopp enligt förenklingsregeln
Sidan 2 – Beräkning av gränsbelopp enligt huvudregeln
Sidan 3 – Avyttringar av andelar
Sidan 4 – Beräkning av lönebaserat utrymme som kan komplettera huvudregeln på sidan 2
Vilken regel?
Det finns två regler att förhålla sig till när det gäller beräkning av årets gränsbelopp. Det är förenklingsregeln respektive Huvudregeln. Förenklingsregeln fylls i på sidan 1 av blankett K10 och använder du Huvudregeln skall denna fyllas i på sidan 2 på blankett K10. Vid ifyllnad av underlag m.m. så kommer programmet känna av vilken regel som är fördelaktigast. Programmet känner av vilket av värdena vid punkt 1.3 på sidan 1 och punkt 2.4 på sidan 2, därefter kan man fortsätta beräkningarna med den regel som skall användas.
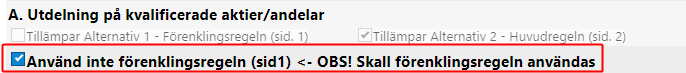
Förenklingsregeln får enbart användas av ett delägarskap i ett fåmansföretag per beskattningsår. Därav kan man kryss i rutan ”Använd inte förenklingsregeln (sid1)” på sidan 1 och då kommer huvudregeln användas oavsett vilken som är fördelaktigast.
Förenklingsregeln K10 sidan 1
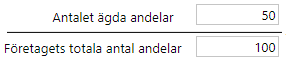
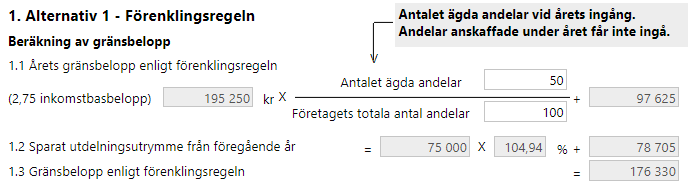
När det gäller förenklingsregeln så tittar man på antal ägda andelar som du ägde vid ingången av året och företagets totala antal andelar (d.v.s. totalt antal andelar i bolaget som helhet – alltså även eventuella andelar som inte du äger) vid ingången av året.
Eventuella försäljningar och köp under inkomståret påverkar förenklingsregeln först nästkommande beskattningsår. Årets gränsbelopp beror då på ditt innehav av totala som multipliceras med en kvot av inkomstbasbeloppet. Eventuellt sparat utdelningsutrymme från föregående år får en uppräkning med Statslåneräntan från 30 november året före inkomståret plus 3 procentenheter. Om Statslåneräntan är negativ används 0%.
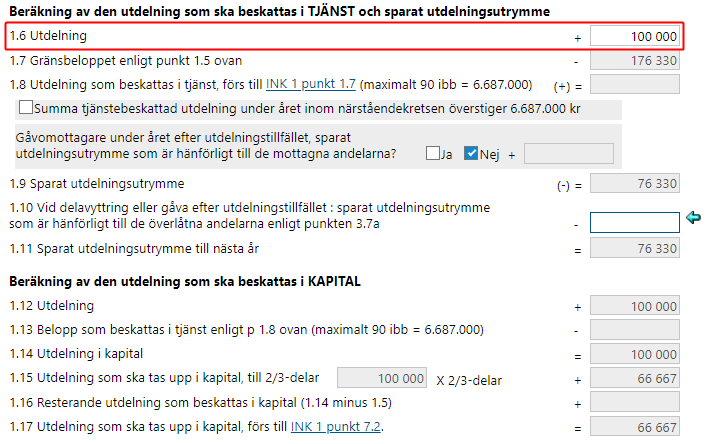
Om det sker en utdelning så anger man detta under punkt 1.6 så räknar programmet ut om beskattning ska ske i tjänst och/eller i kapital.
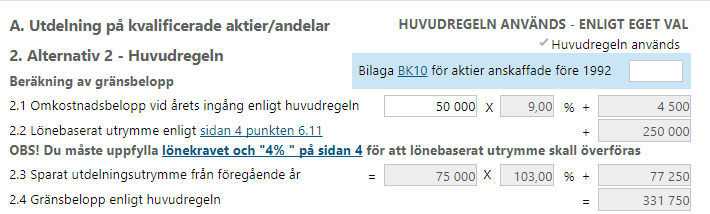
Huvudregeln K10 sidan 2
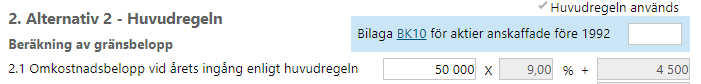
När det gäller huvudregeln använder man ett omkostnadsbelopp som underlag för beräkning av årets gränsbelopp. Om det inte är ett äldre företag så innebär detta således vad du har betalat för andelarna en gång i tiden. Viktigt här är att det är omkostnadsbelopp vid ingången av året. Den del av omkostnadsbeloppet som får ligga till grund för beräkning av gränsbelopp för året är Statslåneräntan från 30 november året före inkomståret plus 9 procentenheter. Om Statslåneräntan är negativ används 0%.
Om företaget är bildat innan 1992 så finns det alternativberäkningar till omkostnadsbeloppet. Till detta har vi en beräkningsbilaga som heter BK10 och som man kan koppla till blankett K10. I dessa fall kan man använda sig av dels ett indexuppräknat omkostnadsbelopp (BK10 sidan 1) eller ett kapitalunderlag som baseras på bolagets tillgångar och skulder som taxerades 1993 (BK10 sidan 2).
Huvudregeln kan du komplettera med lönebaserat utrymme. Beräkningen av detta sker på sidan 4 på blankett K10 och om du uppfyller kraven kommer lönebaserat utrymme från sidan 4 överföras till sidan 2 och komplettera huvudregeln. Du kan läsa mer om lönebaserat utrymme i det avsnittet. Eventuellt sparat utdelningsutrymme från föregående år får en uppräkning med Statslåneräntan från 30 november året före inkomståret plus 3 procentenheter. Om Statslåneräntan är negativ används 0%. Utdelningsutrymmet hämtas från sidan 1.
Avyttringar K10 sidan 3
Avyttring av aktier/andelar i fåmansföretag redovisas på sidan 3 på blankett K10. Här anger man först antalet sålda andelar i förhållande till sitt egna totala innehav i företaget.
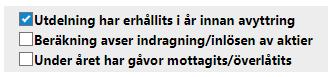
Har utdelning erhållits under året innan avyttringen?
Utdelningstillfället styr hur mycket sparat utdelningsutrymme som ska utnyttjas vid försäljningen. Det är därför viktigt att du sätter en bock i fältet "Utdelning har erhållits i år innan avyttring" om så är fallet. Fältet finner du längst upp på sidan 3.
Om utdelning inte erhållits kommer gränsbeloppet att minskas vid sidan 1 eller 2 under punkterna 1.4 (förenklingsregeln) eller 2.5 (huvudregeln).
Om utdelning har erhållits kommer det sparade utdelningsutrymmet att minskas vid sidan 1 eller 2 under punkterna 1.10 (förenklingsregeln) eller 2.11 (huvudregeln).
Utdelning som har lyfts fylls i vid punkten 1.6 eller 2.7.


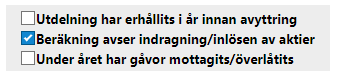
Beräkning avser indragning/inlösen av andelar?
Vid inlösen/indragning av aktier vid minskning av aktiekapital beräknas en kapitalvinst utifrån marknadsvärdet på aktierna - vinsten skall därefter tas upp som utdelning vid punkt 1.6/2.7 beroende på vilken regel du använder. Utdelningen får du manuellt överföra till rätt fält Om det rör sig om ett helt vanligt inlösenförfarande som inte berör indragning av aktier med nedsättning av aktiekapital skall du inte bocka för detta fält utan Inlösen i detta fallet ses som helt vanlig avyttring.
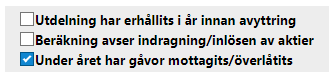
Under året har gåvor mottagits/överlåtits?
Om gåvor har skett under året och du bockar för detta alternativ öppnas beloppsfälten vid punkt 3.7a och 3.7b för manuell justering. Beroende på når gåvan har skett m.m. så kan du behöva att justera värdena här för en korrekt beräkning. Denna beräkning får du hjälp med om du använder dig av fåmansföretagsmodulen FA2.
Flera avyttringar av närstående/själv under de senaste fem åren?
Du och dina närstående får maximalt beskattas för 100 basbelopp, i inkomstslaget tjänst för de aktier som ni sålt under den närmaste femårsperioden. Då programmet inte kan känna av om närstående har sålt aktier i bolaget inom de senaste fem åren, finns det i programmet ett fält för att fylla i "Tjänstebeskattad vinst under de senaste fem åren".
Det angivna beloppet minskar maximalt belopp som beskattas i tjänst. Sammanlagt får detta inte överstiga 100 basbelopp.
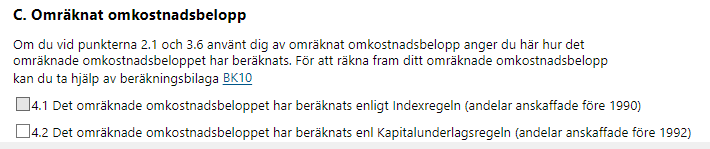
Omräknat omkostnadsbelopp
Här anger du vilken regel du har använt vid beräkning av omkostnadsbeloppet på sidan 2 enligt huvudregeln. Om du använder beräkningsbilagan BK10 och har den kopplad till blankett K10 kommer ett av kryssen per automatik att sättas till den regel som är mest fördelaktig. I övrigt får du själv aktivt välja vilken regel du valt att använda.
Lönebaserat utrymme K10 sidan 4
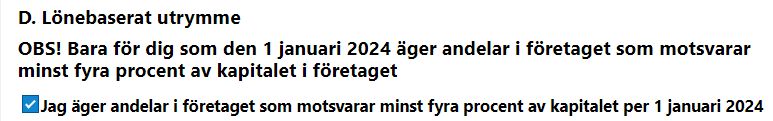
För att kunna använda dig av lönebaserat utrymme så måste du äga andelar som motsvarar minst 4% av kapitalet vid ingången av året. Om du fyllt i antal andelar på sidan 1 kommer programmet känna av om du uppfyller kravet eller inte – i övriga fall får man själv bocka för rutan att man uppfyller det kravet.
Lönekrav
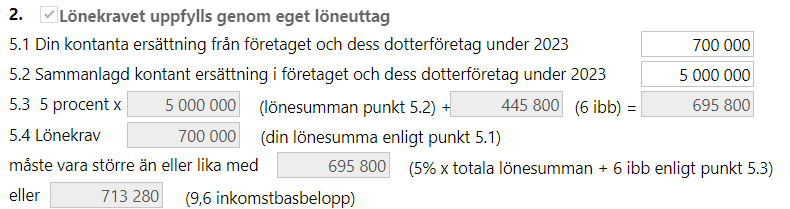
Om lönekravet uppfylls av en närstående är det bara att bocka för detta och fylla i personnumret på den närstående.
Viktigt här är att du vet att närstående uppfyller kravet – någon kontroll av lönekravet kan inte göras av den närstående på blanketten. Om du däremot skall uppfylla kravet själv så finns det två spärregler där de ena måste uppfyllas för att du skall kunna utnyttja lönebaserat utrymmer för aktuellt beskattningsår. För att kunna använda ett lönebaserat utrymme i beräkningen måste din eller någon inom närståendekretsens kontanta ersättning från företaget eller dess dotterföretag överstiga något av följande alternativ:
5% av totala lönesumman + 6 inkomstbasbelopp, eller 9,6 inkomstbasbelopp
OBS! För underlaget så används löner och kontanta ersättningar från inkomståret året innan, vilket framgår av texten på blanketten.
Beräkning av lönebaserat utrymme för andelar ägda under året och andelar under en del av året
Viktigt här är att det är andelar som delägaren har eller anskaffat under året i själva fåmansföretaget. Andelar som fåmansföretaget i sig anskaffat i dotterbolag under året är en helt annan sak (läs vidare längre ner om löner i dotterbolag). Om man har anskaffat andelar under en del av året (här tittar man fortfarande på året innan inkomståret) så skall enbart det löner och kontanta ersättningar som utgått från ägandet tas med i underlaget.



Löner i dotterbolag
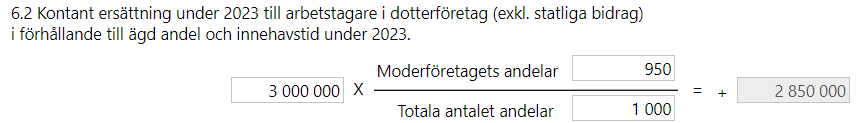
Om det finns dotterbolag fyller du i motsvarande uppgifter för dotterbolagen. Fyll i hur stor del av aktierna som bolaget äger. Har bolaget flera dotterbolag som inte är helägda får du själv beräkna moderbolagets andel av löner i dotterbolagen och fylla i detta belopp men då en neutral aktieandel som exempelvis 100/100 (dessa andelar är inget som kommer med på blanketten eller information som når SKV).
I fåmansföretagsmodulen, lönebaserat utrymme, finns en fördjupningssida för hjälp med beräkningen löneunderlag i dotterbolag. Oavsett hur många dotterbolag det finns kan du fylla i underlagen och programmet hjälper dig räkna samman löneunderlaget.
Om dotterbolaget enbart varit ett dotterbolag en del av året får enbart ersättningar under den delen ingå i underlaget.
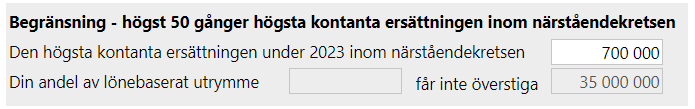
Begränsning – högst 50 gånger högsta kontanta ersättningen inom närståendekretsen
Om du har fyllt i din kontanta ersättning under punkt 5.1 så kommer detta värde föras ner till beräkningarna vad avser begränsningen. Om det är så att det finns någon närstående som har tagit än större kontant ersättning så får du manuellt fylla i detta för att på så sätt få korrekt begränsningsvärde.
Gåva, arv eller bouppdelning K10
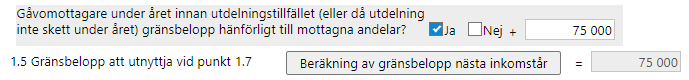
Om du ger bort eller tar emot aktier i gåva, arv eller bodelning så ska detta fyllas i på K10-blanketten.
Var detta ska fyllas i beror på om du har gett/tagit emot alla aktier eller en del av aktierna. Om utdelning har skett eller inte och i så fall om utdelningen inträffade före eller efter överlåtelsen.
Du hittar ett väldigt bra flödesschema på Skatteverket sida som förklarar exakt var du ska fylla i dina värden beroende på situation.
I programmet så behöver du som gåvomottagare, bocka i rutan Ja för att kunna fylla i beloppet vid respektive punkt.
Utdelning i tjänst max 90 ibb K10
Det finns en regel som begränsar hur stor del av utdelningen du behöver skatta för i inkomstslaget tjänst. Den innebär att du och dina närstående inte ska skatta för mer än 90 inkomstbasbelopp. Det kallas takbelopp och regeln gäller per år och företag.
Om så är fallet skall du sätta en bock i fältet framför texten ”Summa tjänstebeskattad utdelning under året inom närståendekretsen överstiger 90 ibb”.
När du gör detta kommer fältet för ”Utdelning som beskattas i tjänst” bli redigerbart och du får manuellt fylla i hur mycket som du ska beskattas för i inkomstslaget tjänst.
Detta är givetvis beroende på hur mycket andra närstående beskattas – total beskattning är 90 ibb inom närståendekretsen.