
Eget kapital i aktiebolag K2, justering IB 200D
Bilagan används vid bokslut när ett företag ska gå över till att redovisa enligt K2-reglerna. Detta för att det kan finnas skillnader mellan de redovisningsnormer som ett företag tidigare har tillämpat och K2-reglerna (BFNAR 2016:10).
Denna bilaga är till för att underlätta övergången, året efter kommer bilaga 200B/200C användas.
Uppgifter förs över till förvaltningsberättelsen och avsnittet Förändring av eget kapital (med korr av IB) i årshandlingen.
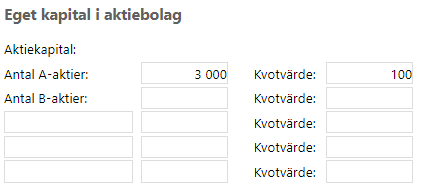
Antal aktier och Kvotvärde - gäller aktiebolag
Fyll i antal aktier och eventuellt aktiernas kvotvärde. Med kvotvärde avses den vid varje tidpunkt rådande kvoten mellan aktiekapitalet och antalet aktier i bolaget. Kvotvärde ska inte anges i bolagsordningen.
Denna uppgift finns inte på bilagan för ekonomisk förening.
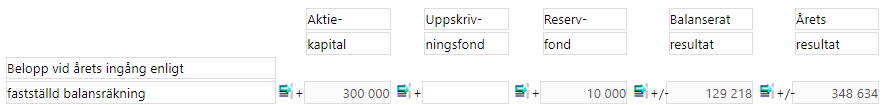
Belopp vid årets ingång
Ange belopp vid årets ingång. Du kan hämta belopp med pilarna till vänster om fälten.
När du kommer till kolumnen för årets resultat är det således föregående års resultat som menas. Detta ska sedan disponeras om enligt beslut på bolagsstämma.
Korrigeringar vid övergång till BFNAR 2016:10
Från och med 2026 tillåter K2-regelverket att korrigeringar vid övergång till regelverket redovisas på en gemensam rad i specifikationen över förändringar i eget kapital. Bilagorna och motsvarande upplysningar i förvaltningsberättelsen för aktiebolag och ekonomiska föreningar har nu uppdaterats för att stödja denna regeländring, bland annat i avsnittet Förändring i eget kapital (med korrigering av ingående balans).
På bilagan 200D finns det möjlighet att fylla i totalbelopp på raden Korrigeringar....(blå ruta). Underliggande rader kan öppnas upp (den stor röda rutan) med pilen på höger sida (den lilla röda rutan). Du väljer om du vill använda totalsummaraden överst (blå ruta) eller om du vill specifisera på de underliggande raderna (röd ruta).

Egenupparbetad immateriell tillgång
Enligt punkt 20.2 ska det redovisade värdet på en egenupparbetad immateriell anläggningstillgång bokas bort mot balanserat resultat.
Avsättning för pensioner
Enligt punkt 20.3 ska ett åtagande som inte redovisats som avsättning bokas upp mot balanserat resultat.
Uppskrivning av maskiner
Enligt punkt 20.4 ska uppskrivningar av andra anläggningstillgångar än byggnader och mark bokas bort. I första hand ska ombokningen ske mot uppskrivningsfonden, resten bokas bort mot balanserat resultat.
Uppskjuten skatteskuld
Enligt punkt 20.2 ska skatteskulder till följd av uppskrivningar i första hand bokas bort mot uppskrivningsfonden, resten bokas bort mot balanserat resultat. Är skatteskulden till följd av andra fall än uppskrivning ska det bokas bort mot balanserat resultat.
Verkligt värde finansiell anläggningstillgång
Enligt punkt 20.4 bokas skillnaden mellan verkligt värde och det värde som ska redovisas enligt kapitel 11 mot balanserat resultat.
Disposition enligt beslut av årets årsstämma
Från raden Disposition enligt beslut av årets årsstämma och nedåt fyller du i bilagan på samma sätt som bilaga 200B. Eget kapital i aktiebolag 200B
Lagar, regler och rekommendationer
BFNAR 2016:10 kapitel 20 - Särskilda regler första gången årsredovisning upprättas enligt detta allmänna råd