Fördelning av värde mot taxvärde - BAN
Beräkningsbilagan BAN används för att fördela underlag vid anskaffnings- och försäljningstillfället av en näringsfastighet. Utgångspunkten är taxeringsvärdet vid anskaffningstidpunkten respektive vid försäljningstillfället.
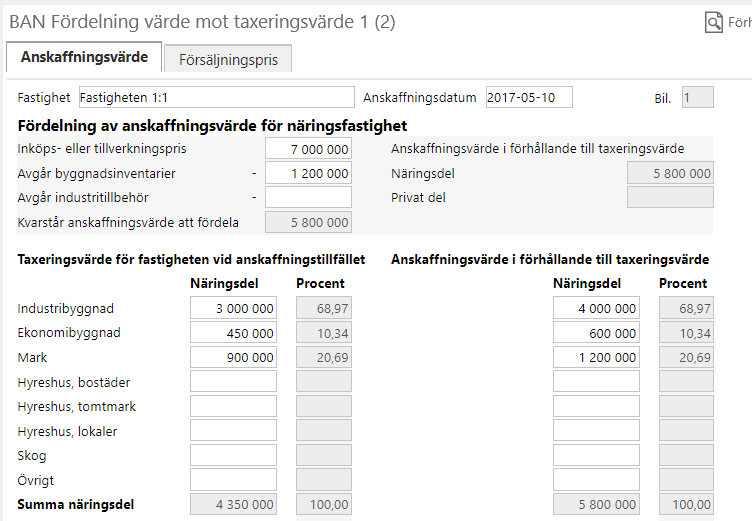
Börja med att fylla i anskaffningsvärdet för fastigheten. Därefter fylls taxeringsvärdet för fastigheten i. Programmet räknar ut anskaffningsvärdet på de olika delarna av fastigheten utifrån fördelningen av taxeringsvärdet.
Anskaffningsvärdet proportioneras utifrån taxeringsvärdet vid anskaffningstidpunkten fördelat på de olika byggnads- och markdelarna.
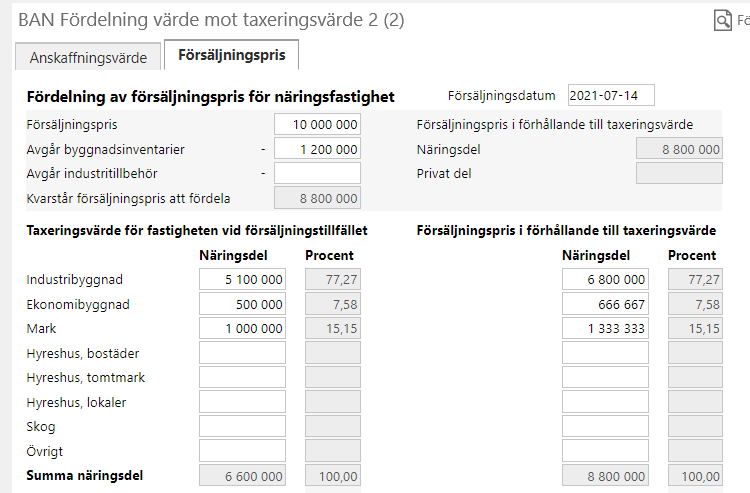
Försäljningspriset proportioneras också utifrån taxeringsvärdet men vid försäljningstidpunkten fördelat på de olika byggnads- och markdelarna.
I anskaffningspris och försäljningspris får inte ingå sådana byggnadsdelar som anses utgöra inventarier. Det får inte heller ingå privat del av fastighet såsom småhus och tomtmark till småhus.
Näringsdelen vid anskaffningstidpunkten får tas upp som inköpspris vid kapitalvinstberäkningen på en K7 eller K8 blankett.
Näringsdelen vid försäljningstillfället får tas upp som försäljningspris på en K7 eller K8.
Vill du bara ta fram värdena vid försäljningstillfället fyller du i på sidan 2 försäljningspriset för fastigheten. Därefter fyller du i taxeringsvärdet för fastigheten vid försäljningstillfället. Programmet räknar ut försäljningspriset utifrån fördelningen av taxeringsvärdet.