Försäljning av oäkta bostadsrätt - K9
En oäkta bostadsrätt beskattas inte på samma sätt som en privatbostadsrätt utan försäljning av en sådan andel jämställs med försäljning av andel i en ekonomisk förening eller aktiebolag.
Med privatbostadsföretag menas en ekonomisk förening eller aktiebolag där verksamheten till minst 60 procent består av bostäder åt medlemmarna eller delägarna i byggnader som föreningen eller bolaget äger.
Ett bostadsföretag som inte uppfyller kraven för att vara ett privatbostadsföretag räknas som ett oäkta bostadsföretag. Det kan bero på att bostadsföretaget har många lokaler som inte används som bostäder.
Innehåll
- Del A Uppgifter om den sålda bostaden
- Del B Beräkna vinst eller förlust
- Kapitaltillskott/Inre reparationsfond:
- Försäljning med förlust
- Försäljning med vinst
- Uppskov
- Del C Uppgifter om din bosättning på den sålda bostadsrätten
- Del D Beräknad andel av takbeloppet
- Slutligt uppskov
- Del E Den nya bostaden är ett småhus/ägarlägenhet eller F Den nya bostaden är en bostadsrätt
- Del G Om din nya bostad finns utomlands inom EES
- Del H Beräkna ditt uppskovsbelopp om din nya bostad är billigare
- Preliminärt uppskov
Del A Uppgifter om den sålda bostaden
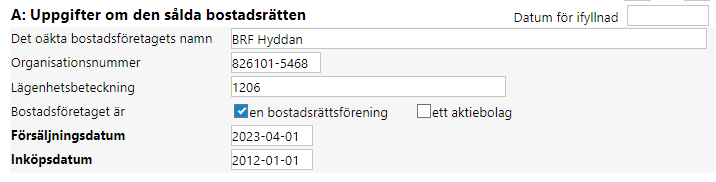
Här så ska du ange bostadsrättens namn, organisationsnummer, lägenhetens beteckning samt datum för försäljning och inköp.
Du måste även ange om bostadsföretaget är en bostadsrättsförening eller ett aktiebolag då beskattningen skiljer sig åt.
Del B Beräkna vinst eller förlust
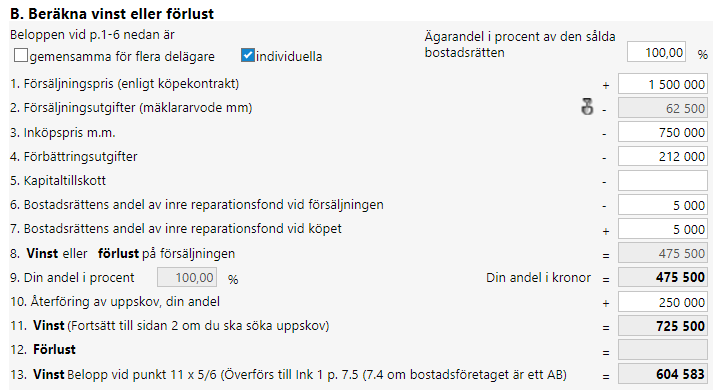
Du ska räkna fram en vinst eller förlust, som är skillnaden mellan försäljningspriset och inköpspriset samt vissa avdrag. Utgifter för försäljningen ska avräknas från försäljningspriset.
Kapitaltillskott/Inre reparationsfond:
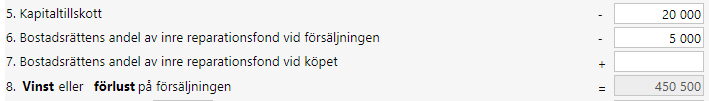
Om du har gjort ett kapitaltillskott i den oäkta bostadsrättsföreningen så ska den minska försäljningsintäkten.
Även bostadsrättens andel av inre reparationsfond ska vid försäljningen minska försäljningsintäkten, medans bostadsrättens andel av inre reparationsfond vid inköpet minska inköpsutgiften.
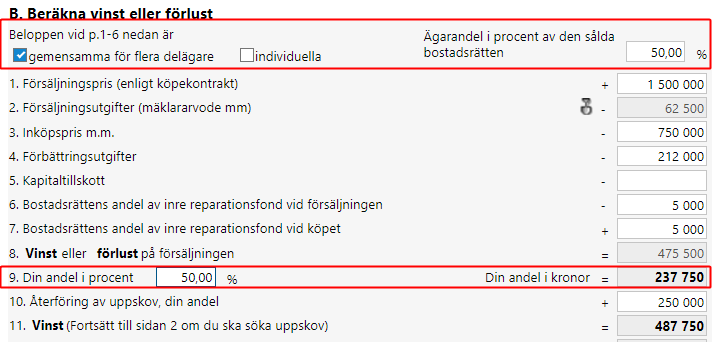
Om bostadsrätten är gemensam för flera delägare kan du välja mellan att göra en individuell beräkning eller gemensam beräkning.
- Om du väljer ”gemensamma för flera delägare” ska du ange din andel i bostaden och därefter använda dig av de totala (gemensamma) beloppen på bostadsrättsförsäljningen vad gäller försäljningspris, inköpspris m.m. för att erhålla din andel av den totala vinsten/förlusten.
- Väljer du att göra en individuell beräkning anger du direkt din andel av försäljningspris, inköpspris m.m. och då är således din andel 100% av dessa belopp oavsett vilken ägarandel du har i sålda bostadsrätten.
Oavsett om du gör en individuell eller gemensam beräkning är det viktigt att ange din ägarandel i procent av den sålda bostadsrätten eftersom detta också påverkar en eventuell uppskovsberäkning (din andel av takbeloppet).
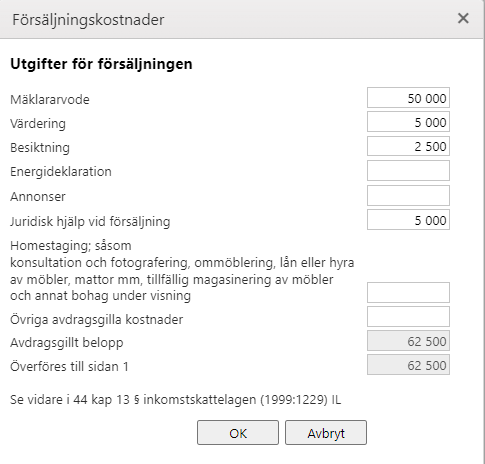
Du får räkna bort mäklararvode och annan försäljningsprovision, advokatkostnader, kostnader för värdering av bostadsrätten, annonskostnader, homestyling och andra kostnader, från försäljningspriset. Du kan få beräkningshjälp för dina försäljningsutgifter genom att klicka på fördjupningsdialogen vid punkt B.2. Detta innebär att en ny dialog visas där du kan specificera dina utgifter och den summan överförs till blanketten och fält 2 blir låst. För att ändra värdet måste du gå in på fördjupningen och göra ändringen om du har använt den.
Du får även räkna bort vissa förbättringsutgifter samt ny- till- och ombyggnad.
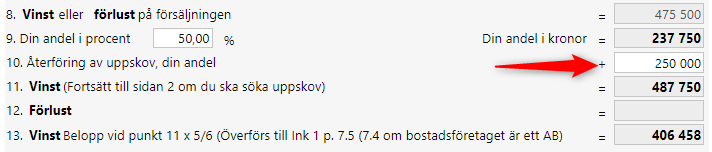
Om du säljer en bostadsrätt som är en tidigare ersättningsbostad som du fått med dig uppskov för, så ska din del av det uppskovet återföras och således påverka din individuella kapitalvinst/förlust. Du kan ha fått uppskov om bostadsföretaget var ett privatbostadsföretag när du köpte bostadsrätten.

Försäljning med förlust
Har du sålt med förlust och bostadsföretaget är en bostadsrättsförening eller bostadsförening (ekonomisk förening) får du dra av 70 procent av förlusten.
Om bostadsföretaget är ett aktiebolag kvoterar du först förlusten till 5/6 (fem sjättedelar). Det kvoterade beloppet får du sedan kvitta mot vinster på onoterade andelar i svenska aktiebolag eller utländska juridiska personer eller mot vinster på marknadsnoterade delägarrätter, till exempel aktier och fondandelar. Dock inte fondandelar i svenska räntefonder. Blir det en förlust kvar efter kvittningen får du göra avdrag med 70 procent av beloppet.
Försäljning med vinst
Du betalar skatt på 5/6 (fem sjättedelar) av vinsten. Eftersom skattesatsen i inkomstslaget kapital är 30 procent innebär det att skatten på vinsten blir 25 procent (5/6 * 0,30 = 0,25).
Uppskov
Du kan normalt inte få uppskov med beskattning av vinsten om du säljer en oäkta bostadsrätt. Men om den sålda bostadsrätten räknades som en privatbostadsrätt vid den tidpunkt som du och köparen skrev på köpekontraktet så kan du begära uppskov.
För att kunna begära avdrag för preliminärt- eller slutligt uppskovsbelopp måste kapitalvinsten uppgå till minst 50.000 kr. (10.000 kr vid tvångsavyttring).
När du söker preliminärt uppskov måste du söka maximalt belopp. Om du vill söka reducerat uppskovsbelopp (d.v.s. mindre än maxbeloppet) får du göra detta året därefter vid beräkning av det slutliga uppskovet.
Om du istället redan har köpt ny bostad inom rätt tid så fyller du i Slutligt uppskov.
Maximalt uppskovsbelopp är det lägsta värdet av följande alternativ:
• Din andel av vinsten
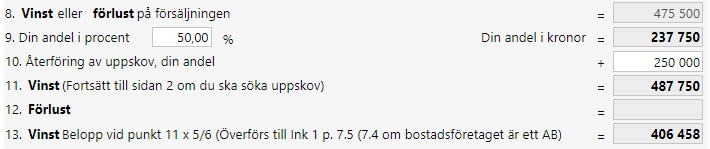
• Din andel av takbeloppet

• Alternativt om du har en billigare ersättningsbostad kvoteras maximalt uppskovsbelopp enligt beräkning på sidan 2 avsnitt H.
Om du istället redan har köpt ny bostad inom rätt tid så fyller du i Slutligt uppskovsbelopp.
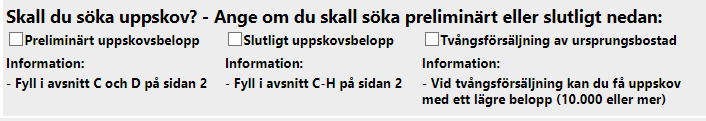
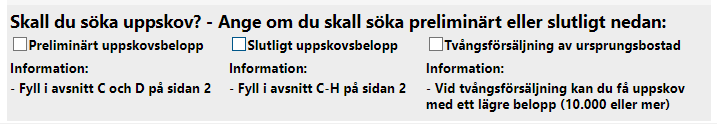
Längst ner på sidan 1 måste du ange om det är ett preliminärt eller slutligt uppskov du söker för att det ska bli rätt. (ev tvångsförsäljning)
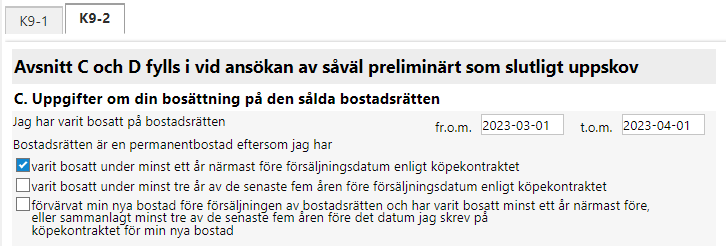
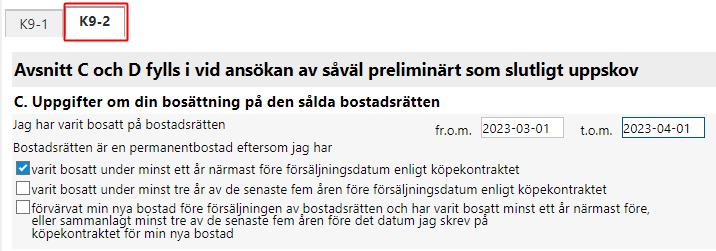
Del C Uppgifter om din bosättning på den sålda bostadsrätten
Om du söker uppskov skall du därefter fylla i kompletterande uppgifter på sidan 2. Tänk på att om du ansöker om preliminärt uppskov så skall du vid nästa års taxering begära slutligt uppskov på blankett K2.
För att kunna söka uppskov så måste bostadsrätten (ursprungsbostaden) vara en permanentbostad. Med permanentbostad menas att du ska ha bott i bostaden
- antingen minst ett år omedelbart före försäljningen
- eller minst tre av de senaste fem åren
Del D Beräknad andel av takbeloppet
Ett takbelopp kommer att räknas ut automatiskt och har du en vinst över det så kommer den överskjutande delen att gå till beskattning. Men om den är lägre så får du preliminärt uppskov med hela den vinsten.

Slutligt uppskov
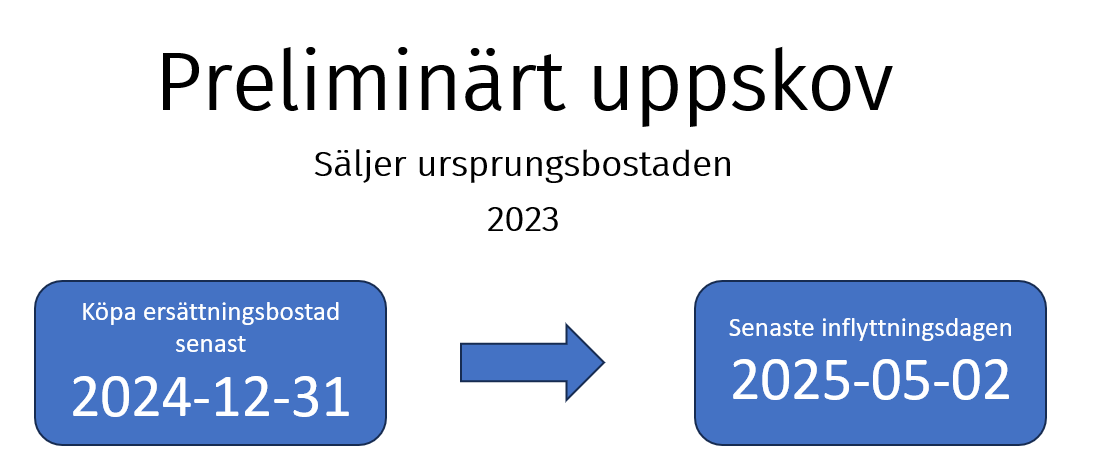
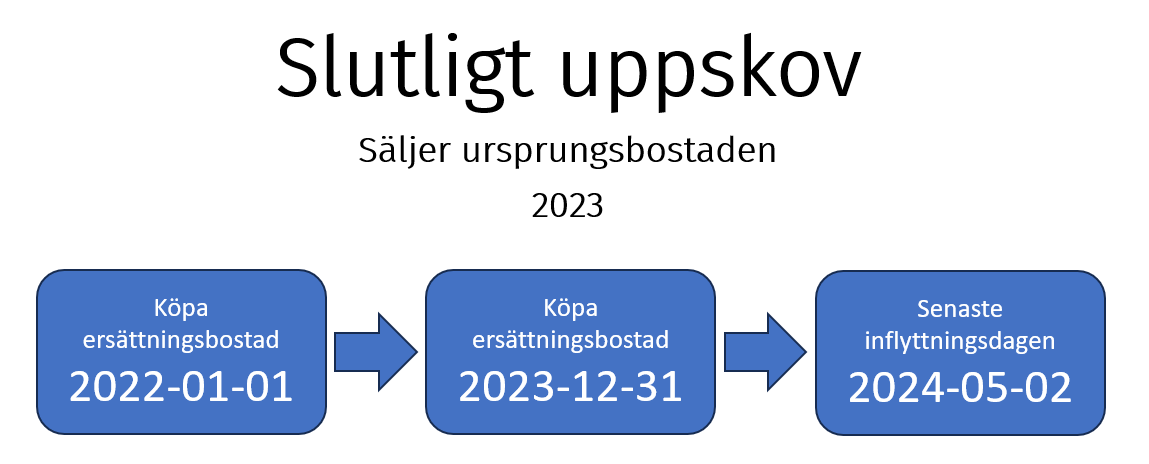
För att få slutligt uppskov måste du ha köpt en ny bostad tidigast 1 januari året före eller senast den 31 december samma år som du sålde din tidigare bostad. Du måste dessutom ha flyttat in senast den 2 maj året efter försäljningen.
Del E Den nya bostaden är ett småhus/ägarlägenhet eller F Den nya bostaden är en bostadsrätt
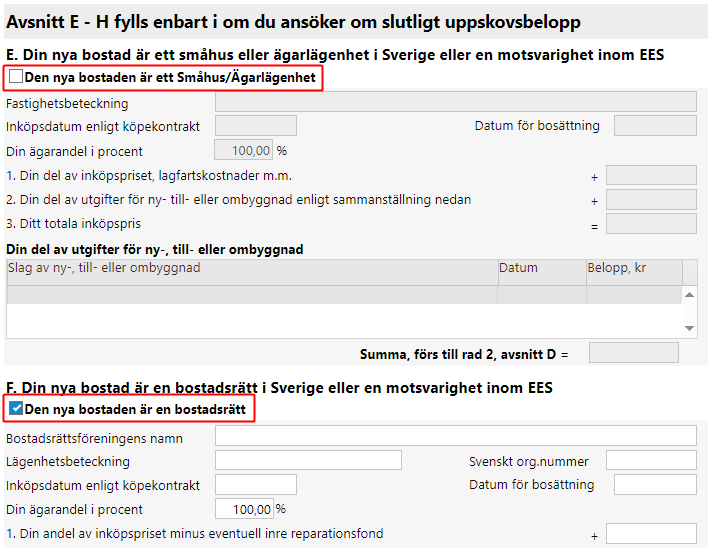
För att kunna fylla i uppgifter om ersättningsbostaden måste du sätta en bock i fältet vid punkt E (småhus) eller F (bostadsrätt) enligt bild nedan.
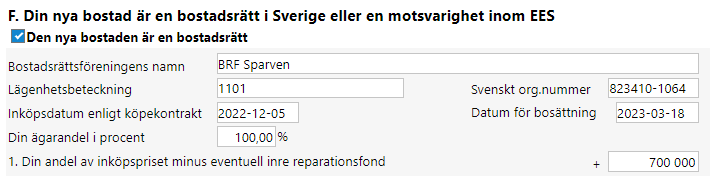
Här fyller du i uppgifterna om den nya bostaden. Du måste göra det för att få en beräkning på uppskovsbelopp.
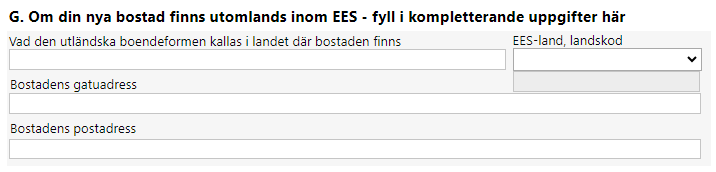
Del G Om din nya bostad finns utomlands inom EES
Är det en utländsk bostad inom ESS så fyller du även i del G.
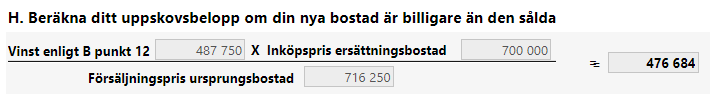
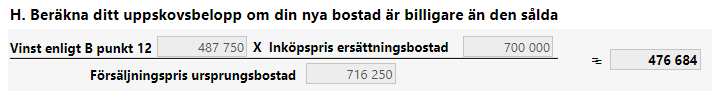
Del H Beräkna ditt uppskovsbelopp om din nya bostad är billigare
Längre ner på sidan sker en uträkning med hur stort slutligt uppskov du kan få.
Beräkningen hämtar vinsten och ursprungspriset från sidan 1
Priset på ersättningsbostaden hämtas från den bostad du fyllt i längre upp på blanketten.
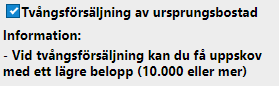
Om förutsättningarna för slutligt uppskov är uppfyllda, kan du välja att söka uppskov med hela maxbeloppet eller bara en del av maxbeloppet. Det uppskovsavdrag du yrkar får dock inte understiga 50.000 kronor (10.000 om det rör sig om tvångsförsäljning). Om det rör sig om tvångsförsäljning måste du ange detta på blanketten längst ner på sidan 1.
Möjligheten till deluppskov avser endast slutliga uppskov.
Preliminärt uppskov
Om du inte uppfyller kraven för slutligt uppskov kan du söka preliminärt uppskov. För att året efter kunna söka slutligt uppskov måste du köpa en ny bostad senast året efter försäljningen av din gamla bostad och flytta in senast den 2:a maj året efter det. Om du inte gör detta så måste du året efter återföra det preliminära uppskovet till beskattning.
Om du söker preliminärt uppskov måste du söka maximalt uppskov. Det går inte att bara ansöka om en del av vinsten som uppskov utan det får du i så fall göra året efter när du ansöker om slutligt uppskov på en K2:a. Du måste dock fylla i uppgifter och intyga om att ursprungsbostaden är en permanentbostad på sidan 2 avsnitt C.
Behöver du ytterligare information om regler beträffande försäljning av privatbostad så kan du läsa mer på Skatteverkets sida.