Försäljning av småhus - K5
För att räknas som privatbostad krävs att mer än 50 procent av dess yta används eller är avsedd att användas av dig som ägare eller dina närstående för permanent boende eller som fritidsbostad.
Hus som är inrättade till bostad åt två familjer har en annan gräns, där räcker det om du och till dig närstående personer använder minst 40% av fastigheten för att den ska räknas som privatbostad.
Exempel:
- Småhus med mark som utgör småhusenhet
- Småhus på annans mark
- Småhus som är inrättat till bostad åt en eller två familjer med tillhörande tomtmark på lantbruksenhet om småhuset är en privatbostad
- Småhus utomlands
- Ägarlägenhet
- Tomtmark som är avsedd att bebyggas med sådant småhus som räknas som privatbostad
Innehåll
- Del A Uppgifter om den sålda fastigheten
- Del B Beräkna vinst eller förlust
- Kapitalvinst respektive kapitalförlust
- Uppskov
- Del C Uppgifter om din bosättning på den sålda fastigheten
- Del D Beräknad andel av takbeloppet
- Slutligt uppskov
- Del E Din nya bostad är ett småhus eller ägarlägenhet och F Den nya bostaden är en bostadsrätt
- Del G Om den nya bostaden finns utomlands inom EES
- Del H Beräkna ditt uppskov om din nya bostad är billigare än den sålda
- Preliminärt uppskov
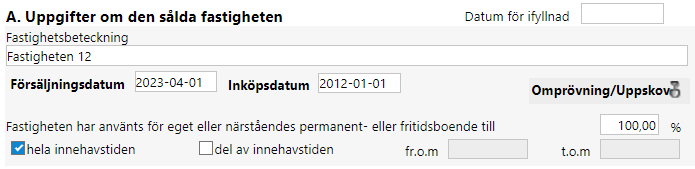
Del A Uppgifter om den sålda fastigheten
Här så ska du ange fastighetens beteckning och datum för försäljning och inköp.
Del B Beräkna vinst eller förlust
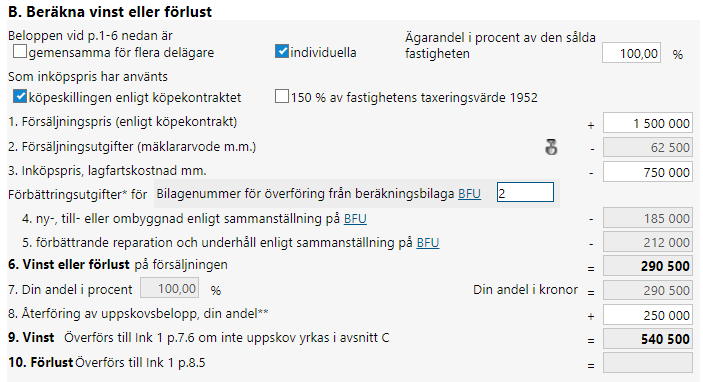
Du ska räkna fram en vinst eller förlust, som är skillnaden mellan försäljningspriset och inköpspriset samt vissa avdrag. Utgifter för försäljningen ska avräknas från försäljningspriset.
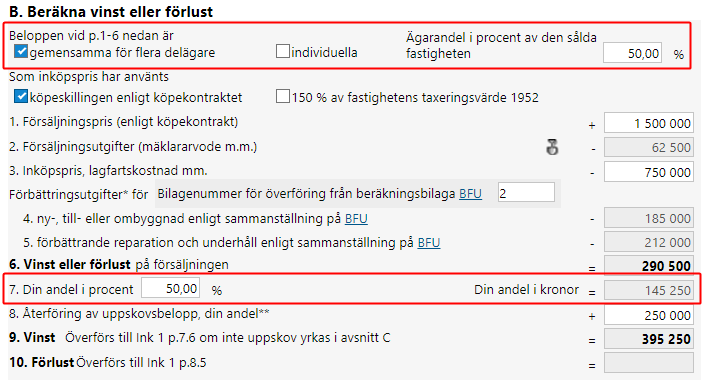
Om bostaden är gemensam för flera delägare kan du välja mellan att göra en individuell beräkning eller gemensam beräkning. Om du väljer ”gemensamma för flera delägare” skall du ange din andel och därefter använda dig av de totala (gemensamma) beloppen på fastighetsförsäljningen vad gäller försäljningspris, inköpspris m.m. för att därefter i slutändan erhålla din andel av den totala vinsten/förlusten. Väljer du att göra en individuell beräkning anger du direkt din andel av försäljningspris, inköpspris m.m. och då är således din andel 100% av dessa belopp oavsett vilken ägarandel du har i sålda fastigheten.
Oavsett om du gör en individuell eller gemensam beräkning är det viktigt att ange din ägarandel i procent av den sålda fastigheten eftersom detta också påverkar en eventuell uppskovsberäkning (din andel av takbeloppet).
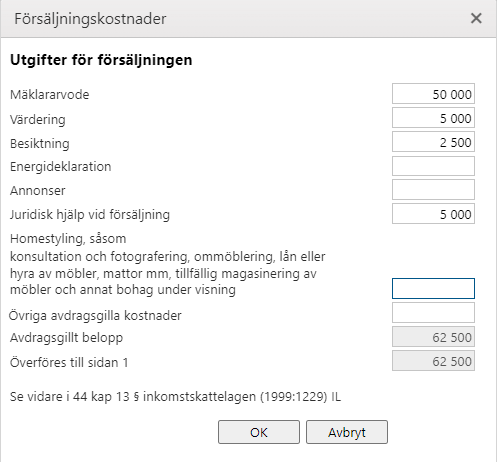
Du får räkna bort mäklararvode och annan försäljningsprovision, advokatkostnader, kostnader för värdering av fastigheten, annonskostnader, homestyling och andra kostnader, från försäljningspriset. Du kan få beräkningshjälp för dina försäljningsutgifter genom att klicka på fördjupningsdialogen vid punkt B.2 – detta innebär att en ny dialog visas där du kan specificera dina utgifter och summan överförs till blanketten och fältet blir låst. För att ändra värdet måste du gå in på fördjupningen och göra ändringen om du har använt den.
Du får även räkna bort vissa förbättringsutgifter samt ny- till- och ombyggnad.
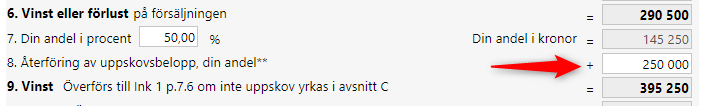
Om du säljer en fastighet som är en tidigare ersättningsbostad som du sökt uppskov för ska din del av det uppskovet återföras och således påverka din individuella kapitalvinst/förlust.

Kapitalvinst respektive kapitalförlust
Huvudregel:
Av kapitalvinsten ska 22/30 tas upp till beskattning i inkomstslaget kapital. Det innebär att den effektiva skatten är 22 %
Undantag:
Du kan ansöka om uppskov med kapitalvinsten på din permanentbostad om du har en kapitalvinst som är minst 50 000 kronor (10.000 kronor vid tvångsförsäljning). Med kapitalvinsten avses "vinsten" och inte den "skattepliktiga vinsten", dvs. vinsten före reduceringen till 22/30 (5/6). Beloppet gäller varje säljare för sig.
Huvudregel:
För kapitalförluster medges avdrag för 50% av förlusten. Avdrag för kapitalförlust medges mot alla slag av intäkter i inkomstslaget kapital. Avdrag medges bara för så kallade verkliga förluster, d.v.s. sådana förluster som inte är skapade genom att fastigheten/bostadsrätten sålts till underpris. Observera att en förlust bara kan utnyttjas för det år den uppstår.
Uppskov
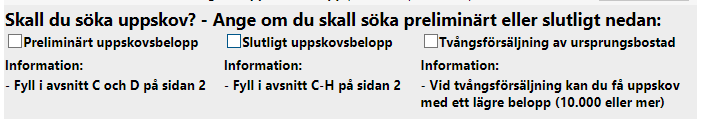
Om du vill göra avdrag för uppskovsbelopp markerar du om det är slutligt eller preliminärt längst ner på sidan 1 på blanketten.
När du söker preliminärt uppskov måste du söka maximalt belopp. Om du vill söka reducerat uppskovsbelopp (d.v.s. mindre än maxbeloppet) får du göra detta året därefter vid beräkning av det slutliga uppskovet.
Om du istället redan har köpt ny bostad inom rätt tid så fyller du i Slutligt uppskov.
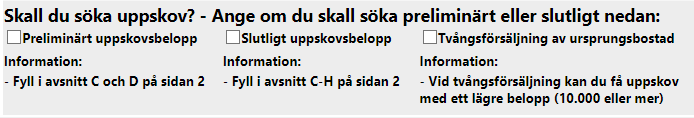
För att kunna begära avdrag för preliminärt- eller slutligt uppskovsbelopp måste kapitalvinsten uppgå till minst 50.000 kr. (10.000 kr vid tvångsavyttring).
Maximalt uppskovsbelopp är det lägsta värdet av följande alternativ:
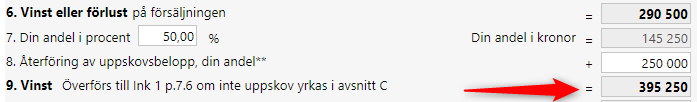
- Din andel av vinsten
- Din andel av takbeloppet
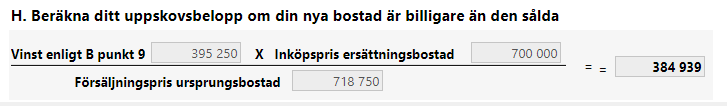
- Alternativt om du har en billigare ersättningsbostad kvoteras maximalt uppskovsbelopp enligt beräkning på sidan 2 avsnitt H.

Längst ner på sidan 1 måste du ange om det är ett preliminärt eller slutligt uppskov du söker för att det ska bli rätt. (ev tvångsförsäljning)
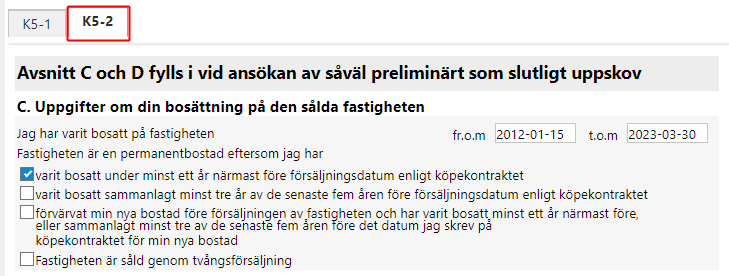
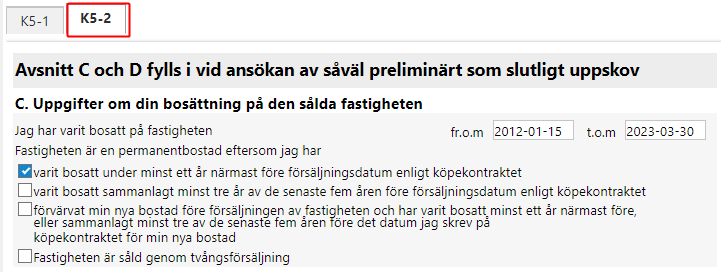
Del C Uppgifter om din bosättning på den sålda fastigheten
Om du söker uppskov skall du därefter fylla i kompletterande uppgifter på sidan 2. Tänk på att om du ansöker om preliminärt uppskov så skall du vid nästa års taxering begära slutligt uppskov på blankett K2.
För att kunna söka uppskov så måste småhuset/bostadsrätten (ursprungsbostaden) vara en permanentbostad. Med permanentbostad menas att du ska ha bott i bostaden
- antingen minst ett år omedelbart före försäljningen
- eller minst tre av de senaste fem åren
Del D Beräknad andel av takbeloppet
Ett takbelopp kommer att räknas ut automatiskt och har du en vinst över det så kommer den överskjutande delen att gå till beskattning. Men om den är lägre så får du preliminärt uppskov med hela den vinsten.

Slutligt uppskov
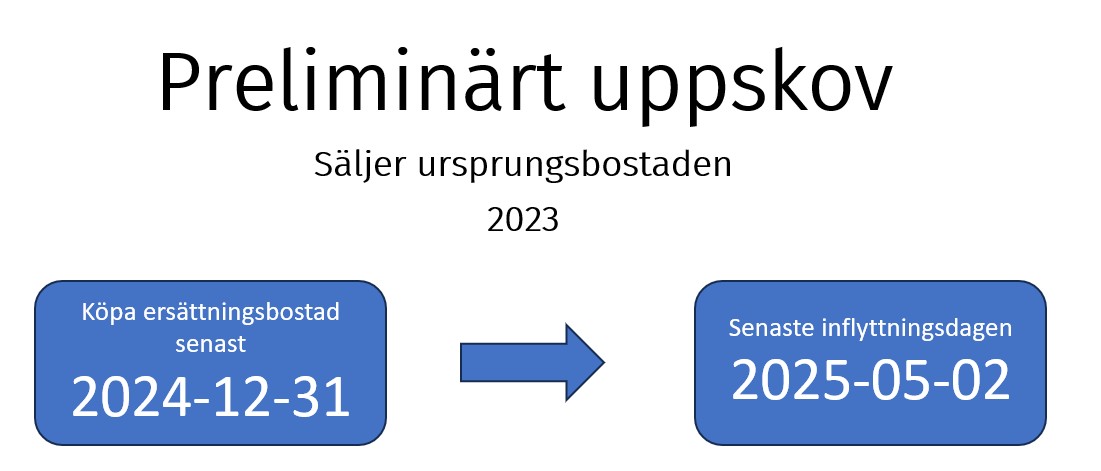
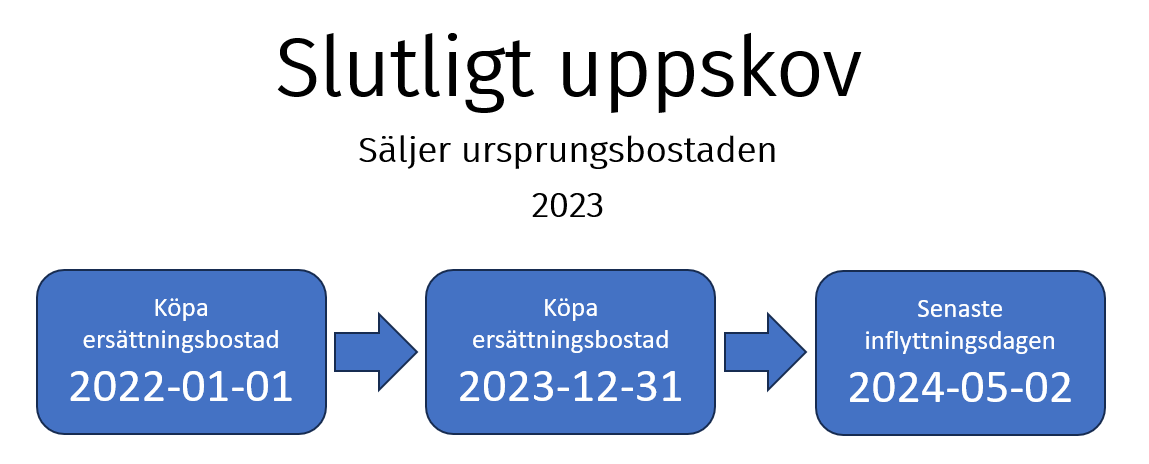
För att få slutligt uppskov måste du ha köpt en ny bostad tidigast 1 januari året före eller senast den 31 december samma år som du sålde din tidigare bostad. Du måste dessutom ha flyttat in senast den 2 maj året efter försäljningen.
Del E Din nya bostad är ett småhus eller ägarlägenhet och F Den nya bostaden är en bostadsrätt
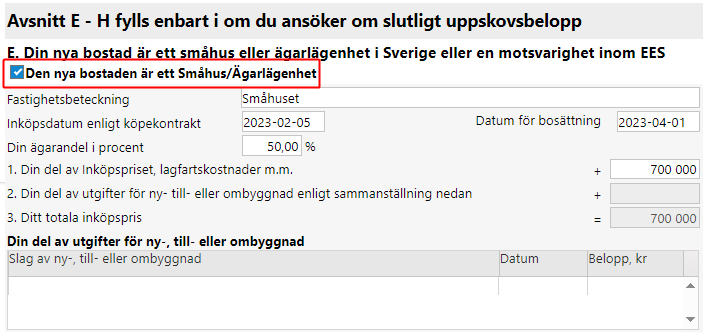
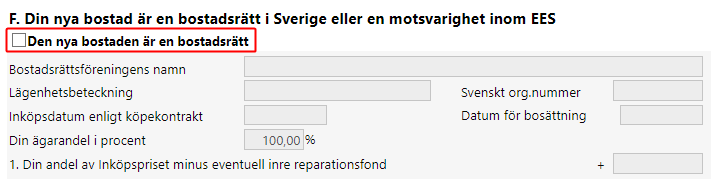
För att kunna fylla i uppgifter om ersättningsbostaden måste du sätta en bock i fältet vid punkt E (småhus) eller F (bostadsrätt) enligt bild nedan.
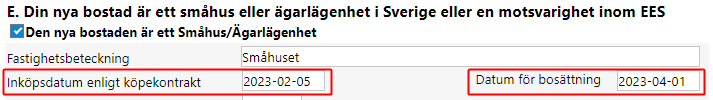
Här anger du även inköpsdatum och datum för bosättning.
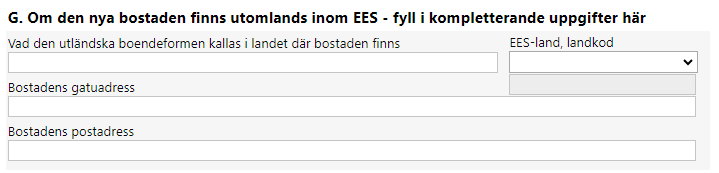
Del G Om den nya bostaden finns utomlands inom EES
Är det en utländsk bostad inom ESS så fyller du även i del G.
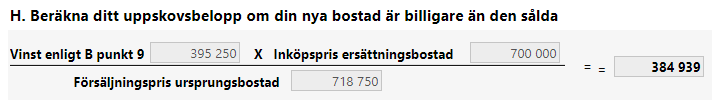
Del H Beräkna ditt uppskov om din nya bostad är billigare än den sålda
Längre ner på sidan sker en uträkning med hur stort slutligt uppskov du kan få.
Beräkningen hämtar vinsten och ursprungspriset från sidan 1
Priset på ersättningsbostaden hämtas från den bostad du fyllt i längre upp på blanketten.
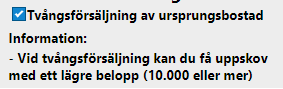
Om förutsättningarna för slutligt uppskov är uppfyllda, kan du välja att söka uppskov med hela maxbeloppet eller bara en del av maxbeloppet. Det uppskovsavdrag du yrkar får dock inte understiga 50.000 kronor (10.000 om det rör sig om tvångsförsäljning). Om det rör sig om tvångsförsäljning måste du ange detta på blanketten längst ner på sidan 1. Möjligheten till deluppskov avser endast slutliga uppskov.
Preliminärt uppskov
Om du inte uppfyller kraven för slutligt uppskov kan du söka preliminärt uppskov. För att året efter kunna söka slutligt uppskov måste du köpa en ny bostad senast året efter försäljningen av din gamla bostad och flytta in senast den 2:a maj året efter det. Om du inte gör detta så måste året efter återföra det preliminära uppskovet till beskattning.
Om du söker preliminärt uppskov måste du söka maximalt uppskov. Det går inte att bara ansöka om en del av vinsten som uppskov utan det får du i så fall göra året efter när du ansöker om slutligt uppskov på en K2:a. Du måste dock fylla i uppgifter och intyga om att ursprungsbostaden är en permanentbostad på sidan 2 avsnitt C.
Behöver du ytterligare information om regler beträffande försäljning av privatbostad så kan du läsa mer på Skatteverkets sida.