
How To
Generationsskifte av fastighet - FSG
Capego Skatt
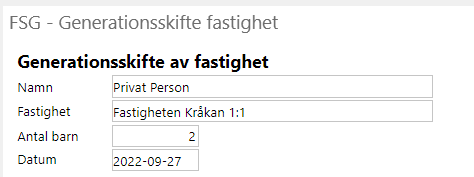
Grundtanken är att man räknar ut vad fastighetens nettovärde är, dvs värdet efter latent skatt, övertagna lån och eventuellt vederlag till föräldrarna. Detta nettovärde fördelas sedan mellan syskonen och köpeskillingen eller eventuella kompensationer för fastigheten kan beräknas så att ingen hamnar i ett sämre läge än de andra.
Förutsättningar
Kalkylen kan användas i situationer där ett syskon vill ta över en fastighet och föräldrarna vill kompensera övriga syskon ekonomiskt.Beräkningen är bara tänkt som en överskådlig hjälp i en generationsskiftes situation. Om man går vidare med att fullfölja skiftet bör man göra noggrannare beräkningar av t ex skattesituationen. I beräkningen utgår man dessutom från att syskonen ska kompenseras via köpeskillingen eller av det övertagande syskonet, men i en reell situation kanske föräldrarna har andra tillgångar som kan användas för det, vilket naturligtvis påverkar resultatet.
Metoden förutsätter också att fastigheten säljs med vinst eller att man övertar en latent skatt som gåva. Skulle det uppstå en förlust har vi beräknat dess påverkan som noll (0), dvs man kan inte överta en latent skattefordran!
Fastighetens nettovärde
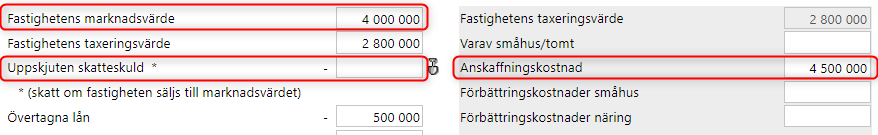
För att räkna ut fastighetens nettovärde för det syskon som tar över den måste man först fastställa dess marknadsvärde (1). Detta minskas sedan med dels den latenta skatteskulden (2) (dvs vad föräldrarna skulle betala i skatt om de sålde till marknadspris).Sedan räknar man bort eventuella lån som ska lösas eller tas över (3). Slutligen drar man av eventuell kompensation till föräldrarna, dvs om de vill behålla en summa (4).
Nettovärdet delas sedan på antalet barn (5). Om övriga barn ska kompenseras för att ett av dem tar över fastigheten via en gåva eller köp under marknadsvärdet är det alltså detta nettovärde som bör lämnas till övriga barn av föräldrarna eller det övertagande syskonet.
Skatteberäkning
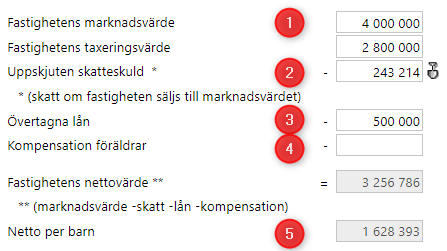
Klicka på spaden bakom uppskjuten skatteskuld. Beräkningen av skatt är förenklad och överskådlig. För exaktare beräkning av kapitalvinst hänvisas till FK7/FK5 och för marginalskatt på näringsdelen kan ni använda resultatplaneringen eller N-blanketterna och skatteberäkningen.Om ni gjort en exakt skatteberäkning kan ni fylla i den istället för det föreslagna beloppet.
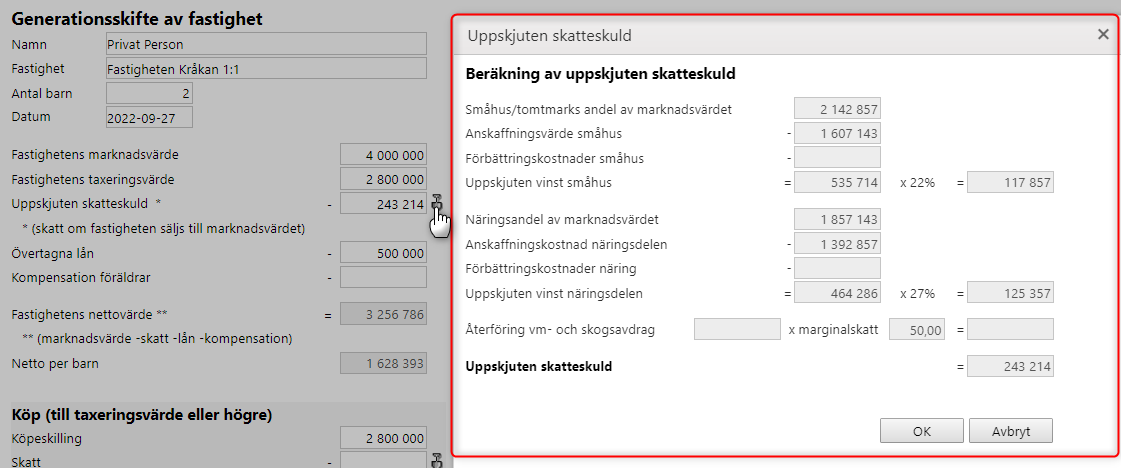
Kortfattat kan beräkningen beskrivas som en kombination av kapitalvinst på småhusdelen (22% skatt), kapitalvinst på näringsfastighetsdelen (27% skatt) och skatt och sociala avgifter på återföring av värdeminskningsavdrag och skogsavdrag i näringsverksamheten (30-70% marginalskatt).
Kapitalvinsten:
För att fördela vinsten mellan småhus och näringsfastighet proportionerar vi anskaffningsutgift och försäljningspris i förhållande till taxeringsvärdet av respektive del. Eventuella förbättringskostnader anger du sedan separat för de olika delarna. Skulle det uppstå en förlust har vi beräknat dess påverkan som noll (0), dvs man övertar inte en latent skattefordran.
Näringsverksamhet:
Om det gjorts värdeminskningsavdrag eller skogsavdrag mm som ska återföras i näringsverksamheten räknar vi med en marginalskatt på den den återförda delen. Om det finns outnyttjad räntefördelning som täcker återföringen kan marginalskatten bli så låg som 30% och om man ska betala fulla egenavgifter och statlig skatt kan den bli upp emot 70%. Har man ackumulerade underskott kan man helt slippa skatten. Man bör därför fundera noga på vilken marginalskatt som är lämplig i varje enskilt fall.
Köp eller gåva
För att överlåtelsen ska räknas som ett köp måste vederlaget uppgå till taxeringsvärdet eller mer. I övriga fall är det en gåva.I resultatdelen ser man dels vad de olika alternativen kostar det övertagande syskonet och dels vad nettovärdet blir. Att kalkylen inte alltid ger en exakt likafördelning av nettovärdet mellan syskonen kan bero på sådant som lagfartsavgift/stämpelskatt och kvarvarande latent skatteskuld.
Man bör inte välja alternativ enbart utifrån resultatet av kalkylen utan se även på andra faktorer som påverkar, tex:
- Till vilket pris kan föräldrarna sälja utan att någon kapitalvinst uppkommer?
- Finns det kvar sparad räntefördelning och underlag för avskrivningar/skogsavdrag i verksamheten? Om inte så kan ett köp vara förmånligare, även om det kostar mer än en gåva, eftersom man då får nya underlag.
- Kan syskonen kompenseras via andra medel?
Relaterade dokument
Inkomstdeklaration 1 (sid 1)
Dokumentet beskriver hur en privatperson som driver enskild firma skapar och hanterar inkomstdeklaration 1 i Capego, där personnummer kopplar näringsverksamheten till privatpersonen. Det förklarar import av värden från Capego Bokslut eller sie-fil, viktiga avsnitt som blankett INK1, inkomster och avdrag för tjänst och kapital, samt skattereduktioner, fastighetsavgift och kapitalbeskattning. Det ges även vägledning kring utländsk försäkring och avkastningsskatt. Verktyget hjälper med beräkningar och sammanslagningar för korrekt skatteberäkning och deklarationshantering.
Spara ned i Dokumentarkiv från Skriv ut eller Digital årsakt
Texten beskriver hur man i ett boksluts- eller skatteärende kan ladda upp dokument från "Skriv ut" eller "Digital årsakt" till Dokumentarkivet. Programmet föreslår automatiskt en mapp kopplad till aktuellt räkenskapsår, som man kan ändra eller komplettera med egna mappar. Vid uppladdning kan man även dela dokumentet direkt med klienten via e-post. Dokumenten syns i Dokumentarkivet där man kan förhandsgranska dem genom att klicka på filnamnet eller använda förhandsgranskningsfunktionen.
Hämta förtryckta uppgifter från Skatteverket
Texten beskriver hur man kan importera förtryckta uppgifter från Skatteverkets PDF-fil till Inkomstdeklarationen via ärendeinställningssidan. Endast information från första sidan importeras, och för juridiska personer handlar det främst om fastighetsavgift/skatt. Om importen misslyckas rekommenderas att kontrollera om PDF-filen innehåller en inbäddad sru-fil eller att ladda ner filen på nytt. Om inga förtryckta värden finns går det att importera filen under Dokument på Deklarationsfliken.
Tilldela licenser
Denna korta instruktionsfilm (2:13 min) visar hur systemadministratörer i Capego kan hantera och fördela licenser för Capego Bokslut och Capego Skatt mellan handläggare. Aktiva licenser krävs för att skapa bokslut och deklarationer, medan övriga delar av uppdragshanteringen är tillgängliga utan licens. Licenser aktiveras eller avaktiveras via "bollarna" under fliken Licenser i administrationspanelen. För att ta bort en handläggare måste dess licenser först tas bort. Efter ändringar bör handläggare starta om Capego för att uppdateringar ska träda i kraft.
Ärendeinställningar för privatpersoner
Dokumentet beskriver steg för att hantera deklarationsinställningar i Capego, inklusive val om man ska utgå från föregående års deklaration, inlämningssätt av huvudblanketten (Mina sidor, eINK, papper), samt inställningar för enhet, bostadsstatus, pensions- och sjukersättningsuppgifter. Det betonas vikten av korrekt kommun- och församlingstillhörighet för rätt skattesats. Användaren kan hämta uppgifter från bokslut eller Skatteverkets PDF, justera bilagor, och hantera karensdagar och karenstid för sjukförsäkringsavgifter. Redigeringar och uppdateringar sker enkelt via inställningssidan.