Inkomst av hobby - T2
Blankett T2 ska du använda om du har haft inkomster av hobby, d.v.s. inkomstgivande verksamhet av varaktig eller tillfällig natur som inte är näringsverksamhet. Hobbyverksamhet som utvisar underskott behöver inte deklareras. Blanketten kan lämnas via Skatteverkets filöverföringstjänst.
Så här fyller du i sidan
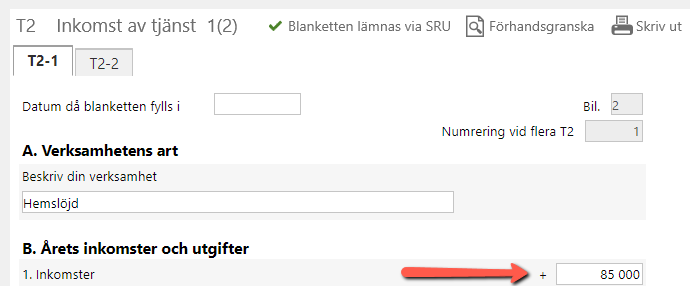
Inkomster B.1
Hobbyverksamhet kan till exempel vara:
- Hemslöjd
- Trädgårdsodling
- Djuruppfödning
- Hästsport
- Båtuthyrning
- Biodling
- Kulturell verksamhet
Om du har flera hobbyverksamheter redovisas varje verksamhet för sig på egen blankett.
Eftersom hobbyverksamhet i allmänhet inte är momspliktigt, ska kostnaderna redovisas inklusive moms.
Om hobbyverksamheten i något fall skulle vara momspliktigt, ska du redovisa inkomster och utgifter exklusive moms. I detta fall ska momsen redovisas på särskild momsdeklaration och verksamheten ska också vara momsregistrerad.
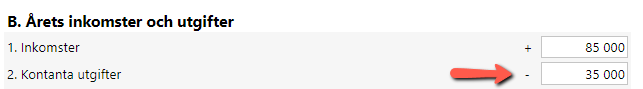
Kontanta utgifter B.2
Du får göra avdrag för utgifter som är att anse som kostnader för intäkternas förvärvande.
En förutsättning är att utgifterna betalats under beskattningsåret.
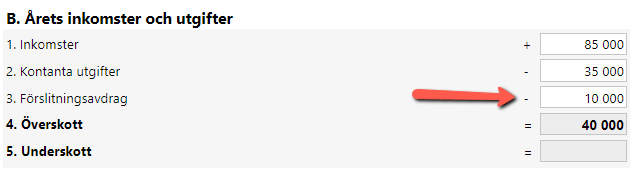
Förslitningsavdrag B.3
Förslitningsavdrag skall motsvara den verkliga värdenedgången under året på tillgångar, utrustning mm som du har använt i verksamheten.
Om du använt en tillgång även till andra ändamål får du bara ta hänsyn till en skälig del av förslitningen. Avdraget ska då beräknas med hänsyn till tillgångens anskaffningsvärde, livslängd och användning. Avdrag kan medges för förslitning på bikupor, vävstol svarv mm. Avdrag för förslitning på byggnad får inte göras. Reparations- och underhållskostnader på byggnad som är direkt hänförlig till hobbyverksamhet får dock dras av.
Avdrag för underskott C
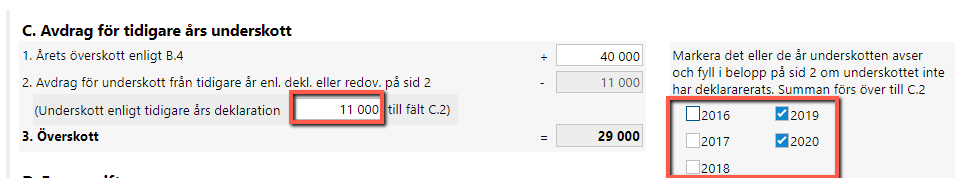
Om du under förra beskattningsåret hade kostnader som översteg dina intäkter får du i år dra av detta underskott mot årets intäkter. Avdrag får inte göras med större belopp än som motsvarar beskattningsårets intäkt av verksamheten. Om du deklarerat underskottet förra året förs detta automatiskt över till årets deklaration.
Om du under ett år får underskott av verksamheten får detta inte dras av mot någon annan inkomst. Underskottet sparas istället och dras av mot eventuellt överskott av samma verksamhet nästa år. Om du inte har ett överskott nästa år får underskottet sparas i maximalt fem år.
Om du inte har något överskott de fem följande åren efter underskottsåret, kan du inte utnyttja underskottet.
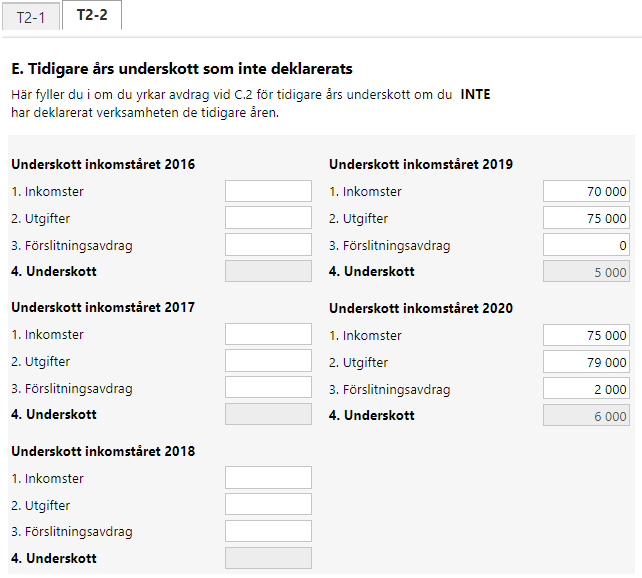
Blanketten innehåller en sida två för redovisning av tidigare års underskott som inte har deklarerats. Om du gör avdrag för tidigare års underskott, och verksamheten inte har deklarerats de tidigare åren, ska du redovisa både inkomster och utgifter för underskottsåret och fram till överskottsåret under E på sidan två.
Egenavgifter m.m. D
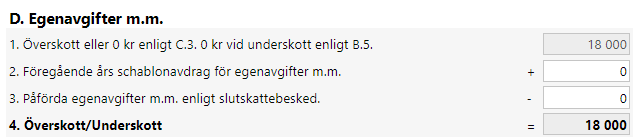
På blanketten ska du justera resultatet med skillnaden mellan schablonavdrag för egenavgifter i föregående års deklaration och påförda egenavgifter enligt slutskattesedeln. Ange först medgivna avdrag och dra sedan ifrån påförda egenavgifter.
Du ska beräkna egenavgifter på ett överskott av hobbyverksamhet. Egenavgifter är avdragsgilla vid beräkning av årets överskott.
Schablonavdrag för egenavgifter är 25 procent av nettoinkomsten för personer som inte är pensionärer.
Din nettointäkt av hobbyverksamhet, avstämning av egenavgifter samt avdrag för egenavgifter förs automatiskt till Inkomstdeklaration 1.
Vid vissa tillfällen kan inkomsten föras över till 1.5 istället, t ex om överskottet understiger 1 000 kr eller om det gäller ett äldre dödsbo.
Underskott förs inte över utan det måste du själv föra in på Inkomstdeklaration 1.