Lån från arbetsgivare - LAG
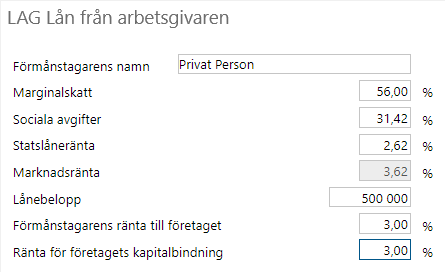
Under förutsättningar fyller du i marginalskatt, sociala avgifter (arbetsgivaravgifter plus eventuella avgifter för avtalsförsäkringar) samt aktuella räntesatser.
Som förslag anges samma ränta för företaget som du betalar på lånet, men du kan själv ange ett annat belopp. Företagets räntesats kan antingen vara en låneränta eller någon form av avkastningskrav.
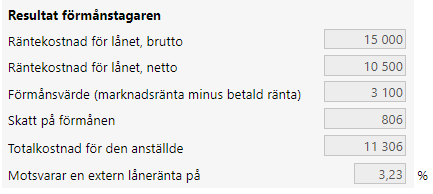
Under förmånstagarens resultat ser du vad din brutto- och nettokostnad för lånet blir, dvs för den ränta du eventuellt betalar till arbetsgivaren.
Skillnaden mellan marknadsräntan och den ränta du betalar blir din förmån. Förmånen läggs till din inkomst av tjänst och du betalar full marginalskatt på den. Den räknas dock även in i underlaget för inkomst av kapital och ger därför en skattereduktion i kapital vilket sänker din totalkostnad.
Du får också en jämförelse av vad du kan låna för i tex en bank till samma totalkostnad.
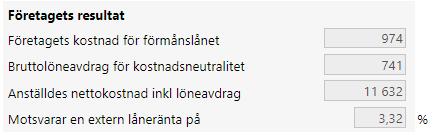
Företagets kostnad för förmånslånet är lånekostnaden/avkastningskravet på det utlånade beloppet minus vad den anställde betalar plus sociala avgifter på förmånen.
Om företaget vill göra en s.k. löneväxling och ha full kostnadstäckning för lånet finns en uppgift om hur stor bruttolönesänkning som krävs. Det påverkar naturligtvis den anställdes resultat vilket redovisas både i nettoresultat och extern låneränta efter ett löneavdrag.