Värdering

Djur i jordbruk och renskötsel anses alltid som lager. Som lager räknas också hö, halm, frövaror, utsäde, konstgödsel mm. Du får lägst värdera lager för djur i jordbruk och renskötsel till 85 % av den genomsnittliga produktionskostnaden. Det högsta värde du behöver värdera djuren till är det sammanlagda allmänna nettoförsäljningsvärdet.

Om SKV inte fastställt något värde, t ex om det är ett särskilt dyrbart avelsdjur, får du värdera djuret till lägst 85 % av det lägsta av anskaffningsvärdet och nettoförsäljningsvärdet. Observera att denna specialregel bara gäller för djur i jordbruk och renskötsel.

Summering och uppdatering

Produktionsvärdena för djur uppdateras varje år på bilagan. Men du kan själv ändra värdena genom att ställa markören i fältet och fylla i önskat värde. Summorna räknas sedan ut automatiskt.

För kalenderåret 2025 ändrades klassificeringen av djuren avsevärt. Detta har medfört att en ny bilaga har skapats. Fram till och med räkenskapsår 2024 har bilagan benämningen 140B. Från och med räkenskapsår 2025 har bilagan benämningen 1493. Det finns en länk på den gamla bilagan till den nya. Den gamla bilagan får sedan tas bort när den nya bilagan börjar användas. 

Netto- eller bruttoredovisning

Djur i jordbruk får vid beskattningen tas upp till ett lägre värde än i redovisningen endast om mellanskillnaden tas upp som lagerreserv i redovisningen. Det framgår av ett förhandsbesked från Skatterättsnämnden. Med hänvisning till detta bör du välja Bruttoredovisning på bokslutsbilagan.

När du skapar en bokslutsverifikation från bilagan förändras förslaget på kontering beroende på om du väljer netto- eller bruttoredovisning.

Med bruttoredovisning bokas den skattemässiga reserveringen som en lagerreserv.
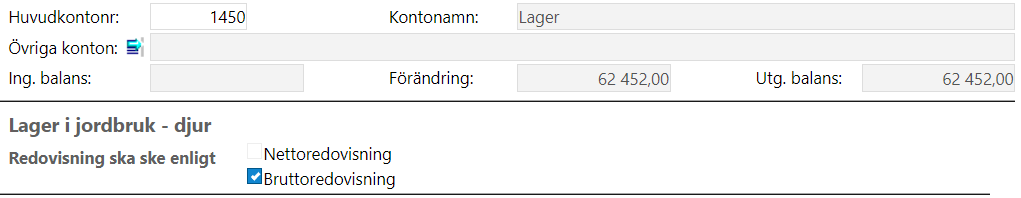
 

140b.png

Lagerinventeringsförsäkran

Du skriver under lagerinventeringsförsäkran.
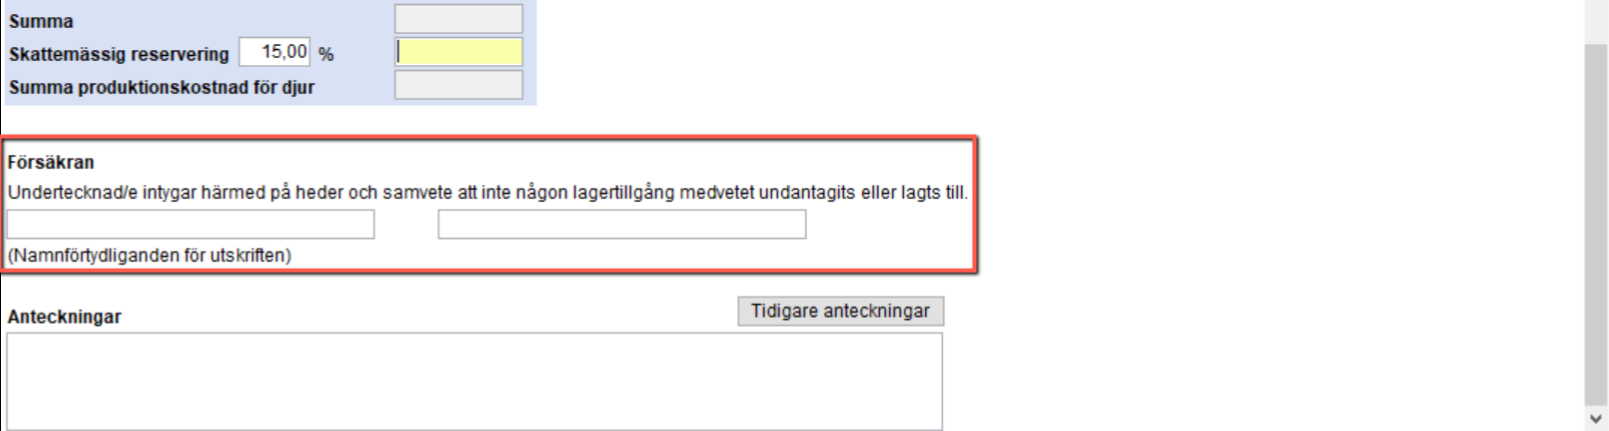
bild 1_0 (1).png

Lagar, regler och rekommendationer

ÅRL 4 kap 9, 11-12§§
IL 17 kap 4-5§§


Relaterade dokument

Ränteavdragsbegränsning BRA
Texten beskriver bilagan BRA för ränteavdragsbegränsning som används för att specificera bokförda poster i deklarationsblankett N9 i Capego Skatt. Bilagan kan fyllas i manuellt eller med kontohämtning, och uppgifterna förs över till N9. För korrekt skatteberäkning måste även bilagorna BSJ och BSK fyllas i. Texten hänvisar till en artikel för mer information om blankett N9 och dess funktion.
Bokslutsbilaga för ränteberäkning BRB
Denna bilaga används för att beräkna ränta på fordran eller skuld och bokföra den upplupna räntan på angivet konto, exempelvis 1760 eller 2960. Användaren väljer ränteberäkning baserad på 360 dagar eller kalenderår och fyller i period, ingående/utgående saldo samt räntesats. Programmet räknar då räntan utifrån genomsnittsskuld/fordran. För exakt beräkning ska varje förändring i skuld/fordran registreras på en ny rad. Efter ifyllnad kan räntan bokföras direkt via konteringsstämpeln i bilagan.
Digital signering av årsredovisning med Capego SmartSign
Dokumentet beskriver integrationen mellan Capego SmartSign och Capego Bokslut, som möjliggör ett helt digitalt och effektivt flöde för upprättande, e-signering och digital inlämning av årsredovisningar till Bolagsverket. 
Signering av årsredovisning och fastställelseintyg
Dokumentet beskriver rutiner för signering och inlämning av årsredovisningen i aktiebolag. Originalet av årsredovisningen och eventuell revisionsberättelse ska undertecknas och sparas hos bolaget, antingen i papper eller elektroniskt. Fastställelseintyget signeras digitalt av vd eller en styrelseledamot med BankID efter personkontroll av Bolagsverket. Intyget bekräftar att årsredovisningen fastställts på årsstämma och ska vara i original, medan själva årsredovisningen lämnas in som en elektronisk kopia. Mer information finns på Bolagsverkets webbplats om digital inlämning.
Flytta konto i kassaflödesanalys
Denna instruktion beskriver hur man flyttar konton i kassaflödesanalysen genom att justera kontointervallen.