
Mask. o invent. utgående redovisat värde 1209
Denna bilaga består av två sidor.
På sida 1 specificerar du planenliga avskrivningar per konto.
På sida 2 sammanställer du planenligt restvärde.
Använder anläggningsregistret
Bilagan fylls i automatiskt när du använder anläggningsregistret. Det skapas en bilaga per kontonummer för de uppgifter som du har lagt in i anläggningsregistret.
Vissa uppgifter finns dock inte i anläggningsregistret och du måste själv komplettera med dessa på sidan 2. Det gäller fälten för Omklassificeringar och Årets nedskrivning på uppskrivet belopp. Dessutom måste du första året du använder denna bilaga också komplettera med föregående års siffror avseende Uppskrivningar.
Manuell registrering
Du skapar upp en bilaga 1209 för varje avskrivningskonto du har. När du inte använder anläggningsregistret fyller du i sidan 1 manuellt. De värdena förs sedan över till sidan 2. Bilaga 1209 hämtar inte in värden från några andra bilagor, däremot förs värdena över till bilaga 1200 Mask. o invent. skattemässiga avskrivningar.
Du lägger bara in de räkenskapsår då du har anskaffat något, så det kan bli glapp mellan räkenskapsåren.
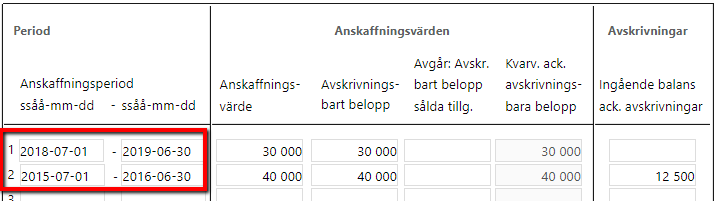
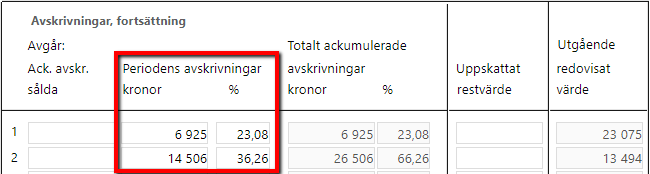
Sen fyller du i vad som har skrivits av innevarande år för respektive anskaffningsperiod/rad
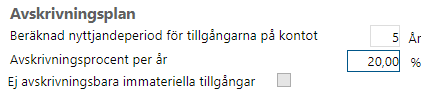
Har du samma avskrivningsperiod för alla tillgångar på bilagan kan du ange nyttjandeperiod eller avskrivningsprocent längst upp på bilagan. På så sätt får du en automatisk uträkning av årets avskrivning.
Bidrag och nedskrivning
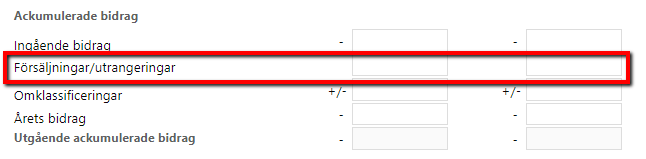
I de fall du har erhållit ett bidrag som ska påverka avskrivningsunderlaget får du manuellt ändra vissa fält på sidan 2. Om du t ex har erhållit bidrag för en tillgång, så anger du i kolumnen ”Avgår: Avskrivningsunderlag sålda tillgångar” på sidan 1 anskaffningsvärdet exkl. bidraget, dvs avskrivningsunderlaget. Det är också det värdet som förs över till fältet ”Försäljningar/utrangeringar” under rubriken ”Ackumulerade anskaffningsvärden” på sidan 2. Hela beloppet förs över till detta fält och du får själv flytta över den delen av beloppet som avser bidraget till fältet ”Försäljningar/utrangeringar” under rubriken ”Ackumulerade bidrag”.
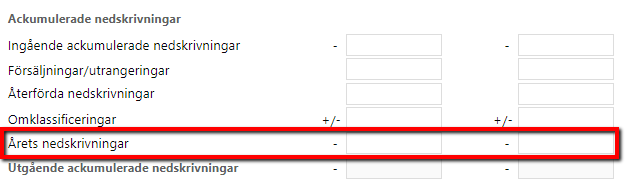
På sidan 1 under avskrivningar kan det ingå ett nedskrivningsbelopp. Om så är fallet får du ändra på sidan 2, dvs bryta ur nedskrivningsbeloppet från avskrivningsbeloppet och lägga värdet på raden för nedskrivningar.
Avstämning av bilagan
På bilagan stäms den utgående balansen i bilagehuvudet av mot de totalt ackumulerade avskrivningarna på bilagan. Det är således bara avskrivningskontot som ska anges i bilagehuvudet. Använder du anläggningsregistret behöver du inte tänka på detta.
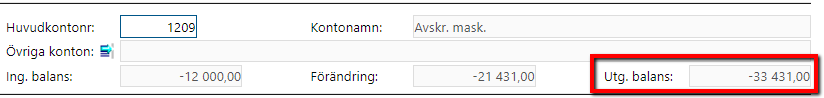
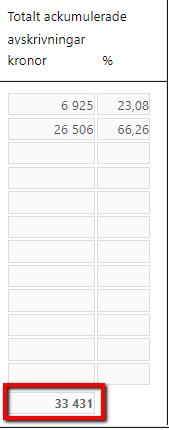
Stämmer dessa belopp överens så blir bilagan svart i bokslutsvyn, vilket betyder att ingen differens finns mellan beloppen.
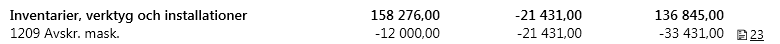
Överföring till bilagan för skattemässiga avskrivningar
Dina kvarvarande anskaffningsvärden och ackumulerade planenliga avskrivningar förs automatiskt över till bilaga 1200 Mask. o invent. skattemässiga avskrivningar, för respektive år.
Överföring till not
Uppgifterna du fyller i på bilagan kommer att föras över till nedan noter.
- Maskiner och andra tekniska anläggningar
- Inventarier, verktyg och installationer
- Pågående nyanläggningar och förskott avseende materiella anläggningar
- Förbättringsutgifter på annans fastighet
- Övriga materiella anläggningstillgångar
I noterna specificeras inte bidrag separat. De ingår som en avgående post i anskaffningsvärden och avskrivningar.
Lagar, regler och rekommendationer
ÅRL 4 kap 1-4§