Preliminärdeklaration för juridisk person - 4313
Blankett 4313 avser juridiska personer (ej dödsbon)
Preliminärskatt ska betalas under beskattningsåret med en månads förskjutning. Har du ett beskattningsår som omfattar tiden 1 maj – 30 april, så betalas preliminär skatt under perioden 12 juni till 12 maj.
Skapa upp ärendet i Capego
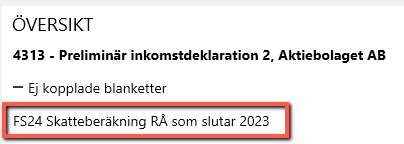
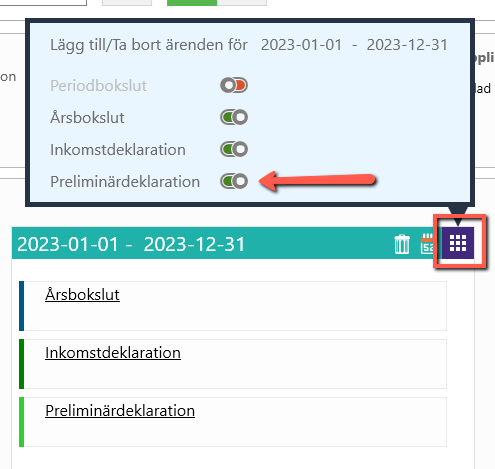
För att skapa upp en preliminärdeklaration på din klient så måste du först skapa upp ärendet på klientkortet. Klicka på den lila ikonen, enligt bilden nedan, på det år du ska göra preliminärdeklarationen och slå på preliminärdeklaration. I detta fall så är det för året 2023.
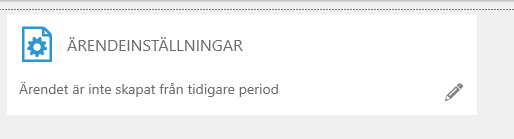
När du öppnar upp preliminärdeklarationen så kommer du till ärendeinställningar. Du kan inte skapa preliminärdeklaration från tidigare år/period så därför kommer pennan att vara låst för redigering.
Klicka på den gröna knappen, Allt ser bra ut.... för att komma vidare.
Underlag för inkomstskatt
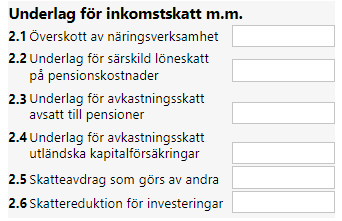
2.1 Överskott av näringsverksamhet
Här anges beräknade bruttointäkter för t.ex. försålda varor och utförda arbeten. Avdrag görs för beräknade kostnader för varuinköp, lokalkostnader och värdeminskning. Överskottet beräknas exkl. moms. Ger verksamheten inget överskott anges 0 kronor.
2.2 Underlag för särskild löneskatt på pensionskostnader
Är de anställdas pension tryggad så ska en löneskatt betalas på pensionsutfästelsen. Pensionsutfästelsen kan bestå av avsättning till pensionsstiftelse, tecknade pensionsförsäkringspremier eller avsättning till särskilt konto.
2.3 Underlag för avkastningsskatt avsatt till pensioner
Om skuldposten Avsatt till pensioner eller liknande finns i balansräkningen, ska skatteunderlaget för avkastningsskatt fyllas i. Detta beräknas i två steg.
Först beräknas kapitalunderlaget som är pensionsskuldens belopp vid beskattningsårets ingång.
Kapitalunderlaget multipliceras sen med den genomsnittliga statslåneräntan året före beskattningsåret för att få fram skatteunderlaget.
2.4 Underlag för avkastningsskatt utländska kapitalförsäkringar
Om det finns en utländsk kapitalförsäkring eller en utländsk pensionsförsäkring kan man vara skyldig att betala avkastningsskatt. Underlaget räknas fram med ledning av statslåneräntan och försäkringens värde. Försäkringsföretaget ska lämna kontrolluppgift om försäkringens värde.
Utländsk skatt som försäkringsbolaget betalat för försäkringen får räknas av från avkastningsskatten. Uppgift om betald skatt - som kan lämnas av det utländska försäkringsbolaget - bör bifogas deklarationen om avräkning ska ske. Lämna information om detta under Övriga upplysningar.
2.5 Skatteavdrag som görs av andra
Har företaget inte F-skatt är uppdragsgivaren skyldig att göra skatteavdrag från ersättning för arbete. Här anges det skatteavdrag som görs från inkomst av näringsverksamhet.
Underlag för fastighetsavgift/fastighetsskatt
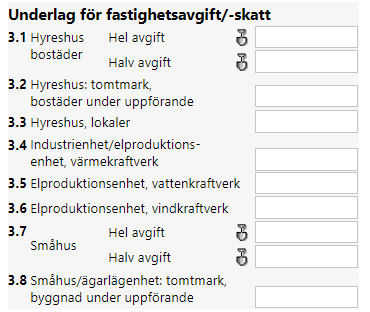
Den som äger en fastighet den 1 januari ska betala fastighetsskatt/fastighetsavgift för hela året.
Läs mer om vad som gäller på Skatteverkets sida .
Skatteberäkning
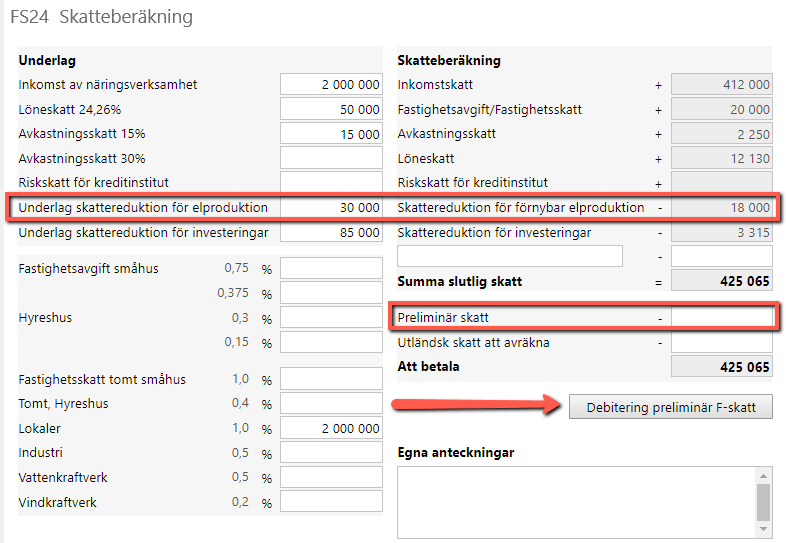
Alla uppgifter du lägger in på 4313 förs till skatteberäkningen.
På skatteberäkningen fyller du i underlag för förnybar el om sådan finns och som du ser så räknas då skattereduktionen fram i kolumnen till höger. Om du har redan inbetald preliminärskatt så fyller du i den summan här på skatteberäkningen också.
Klicka sen på knappen Debitering preliminär F-skatt.
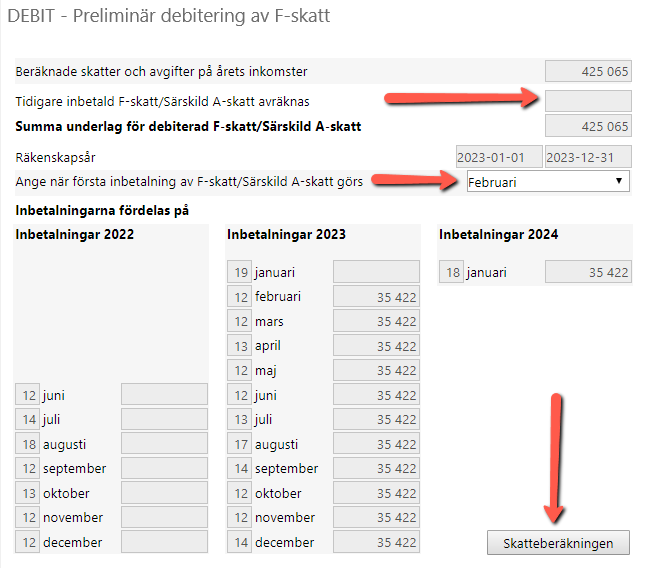
Här ser du hur uträkning av F-skatten blir och har du fyllt i en preliminär skatt på föregående sida (se bilden ovan) så kommer den med här och minskar summan. Lite längre ner hittar du en dropp-list där du väljer den första inbetalningsmånaden. Vill du gå tillbaka till skatteberäkningen så hittar du en knapp för det längst ner.
En preliminärdeklaration kan inte lämnas in elektroniskt utan måste lämnas på papper.