Underskott i näringsverksamhet
Huvudregeln är att underskottet får dras av nästa år i samma näringsverksamhet. Om näringsverksamheten efter avdrag av tidigare års underskott åter visar underskott, får detta tas med till nästa år och så vidare. Någon tidsbegränsning för underskottsavdrag finns inte.
Från huvudregeln finns några undantag:
Nystartad eller konstnärlig verksamhet
Enskilda näringsidkare och delägare i handelsbolag har rätt att dra av underskott av bl.a. aktiv nystartad näringsverksamhet mot övriga förvärvsinkomster, t.ex. inkomst av tjänst, som ett allmänt avdrag.
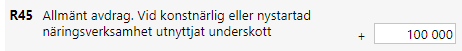
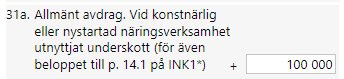
Avdrag får göras under det beskattningsår då näringsverksamheten påbörjas och de följande fyra åren. Avdrag får göras med högst 100 000 kronor per år och läggs in under fält R45 på NE/fält 31a på N3A.
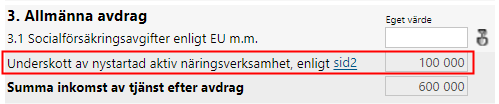
Summan hamnar på INK1, punkt 3 som ett allmänt avdrag.
Om din näringsverksamhet avser litterär, konstnärlig eller jämförlig verksamhet kan du under vissa förutsättningar göra avdrag för underskott även om verksamheten inte är nystartad.
Vinst vid avyttring av näringsfastighet
Du som har underskott i en näringsverksamhet där näringsfastighet ingår ska dra av detta underskott i sin helhet från kapitalvinst på fastigheten i inkomstslaget kapital om fastigheten sålts under året.
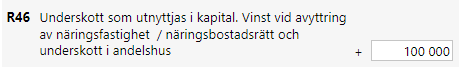
Ska du göra avdrag i kapital så är det fält R46 du ska fylla i och det ska då ske mot vinst på avyttrad näringsfastighet.
Avdraget gör du i den bilaga där du redovisar försäljningen av fastigheten eller bostadsrätten. (K7/K8)
Från bilaga K7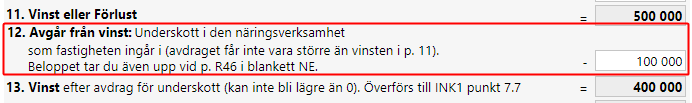
Från bilaga NE
Näringsverksamhet som upphört
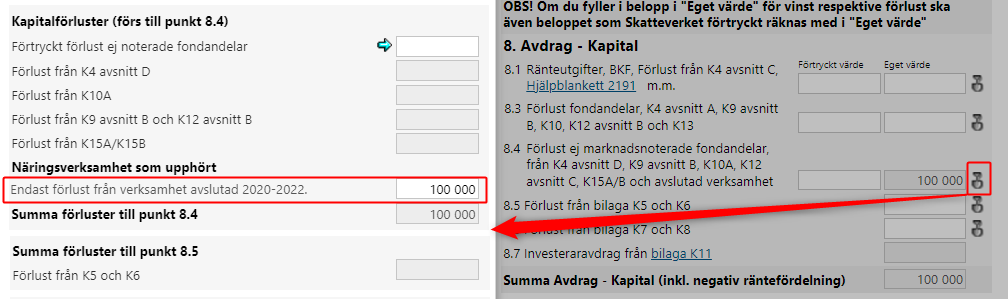
En näringsverksamhet upphör när det inte längre finns några tillgångar eller skulder kvar i verksamheten. Om det finns underskott när verksamheten upphör får du dra av 70 procent av detta underskott. Avdraget görs i inkomstdeklaration året efter det år då verksamheten avslutats och då ska blankett NE inte lämnas för den avslutade verksamheten. Du kan välja att fördela ut underskottsavdraget över tre år, det vill säga du kan göra avdrag i inkomstdeklarationen året efter att du avslutat din verksamhet och de två efterföljande inkomstdeklarationerna.
Det slutliga underskottet när verksamheten avslutades lägger du in under punkt 8.4 på INK1. Kan inte hela underskottet utnyttjas året efter verksamheten upphört så har man ytterligare två år på sig att utnyttja det.