
Nyhetsbrev Capego Bokslut & Skatt 2026.1 (2026-02-10)
Välkommen till en ny version av Capego Bokslut och Skatt.
De viktigaste nyheterna i denna version är
- Årsuppdaterade bokslutsbilagor och legala uppdateringar i årsredovisningsmallarna
- Ny bokslutskontroll för revisorsplikt • Slutkurser på aktier och fonder 2025-12-31
- Nybilspriser för bilar med produktionsår 2026
- Produktionskostnaden för djur i jordbruk
- Nya upplagor av bilagor för avräkning av utländsk skatt för juridiska personer
- Hantering för sjömän på sidan 2 på inkomstdeklarationen
Capego Bokslut
Bilagor
Bilagan för Lager i jordbruk, djur
Klassificeringen av djur har ändrats för år 2025. En helt ny bilaga har därför tagits fram, 1493 Lager i jordbruk, djur. Du skapar enkelt den nya bilagan via en länk på den gamla bilagan. När det är gjort kan du ta bort den gamla bilagan.
Bilagorna för beräkning av skuld Fora och Särskild löneskatt
Bilagorna för beräkning av skuld Fora (2950C) och Särskild löneskatt (2514B) är uppdaterade för räkenskapsår som avslutas under 2026.
Bilagan Eget kapital i stiftelse
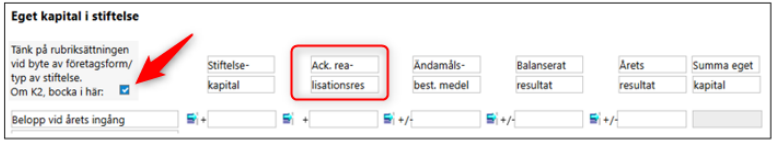
Bilagan Eget kapital i stiftelse (206A) har kompletterats med en inställning för K2-företag. När inställningen används ändras rubriken Övrigt bundet eget kapital till Ackumulerat realisationsresultat. Denna rad har även tillkommit under Eget kapital i balansräkningen.
Ytterligare en kolumn har lagts till. Balanserat resultat och Årets resultat specificeras nu i separata kolumner. Tidigare slogs dessa poster samman i en kolumn med rubriken Fritt eget kapital.
Bilagan för beräkning av skatteskuld/skattefordran
Bilagan för skatteskuld/skattefordran konverteras nu korrekt vid nytt räkenskapsår. Har du redan hunnit lägga upp ett nytt räkenskapsår och fått fel på bilagan kan du ta bort och skapa den på nytt.
Årshandlingar
Årsredovisningsmallen för bostadsrättsföreningar K3
Uppgifter om styrelse och övriga funktionärer hämtas nu från funktionärslistan.
Nyheter måste hämtas till årshandlingen för att detta ska slå igenom. Tidigare inlagda uppgifter försvinner. Ett tips är därför att hämta nyheter i samband med att ett nytt räkenskapsår påbörjas.
Årsredovisningsmallen för stiftelser K2
Enligt K2-regelverket har en ny rad tillkommit i balansräkningen under rubriken Eget kapital för Ackumulerat realisationsresultat. En motsvarande kolumn har även lagts till på bilaga 206A, enligt beskrivningen ovan, samt i motsvarande upplysning i förvaltningsberättelsen.
Ändringen gäller räkenskapsår som inleds närmast efter 2024‑06‑30. Vid inläsning av ärenden från och med detta räkenskapsår läggs den nya raden automatiskt till i balansräkningen.
Årsredovisningsmallen för handelsbolag och kommanditbolag K2
Vid övergång till K2 för handelsbolag och kommanditbolag ska eventuella korrigeringar redovisas mot eget kapital vid årets början.
Detta gäller räkenskapsår som inleds närmast efter 2024‑06‑30. Vid inläsning av ärenden från och med detta räkenskapsår tas de korrigeringsrader som tidigare funnits under eget kapital i balansräkningen bort.
Årsredovisningsmallarna för registrerade trossamfund, stift och prästlönetillgångar
Årsredovisningsmallarna har uppdaterats enligt KRED:s vägledning för 2025.
Stöd för Revision utförd enligt ISA för LCE i revisionsberättelserna
Det finns nu stöd för att revisionen är utförd enligt ISA för mindre komplexa företag (ISA för LCE).
Bokslutskontroll
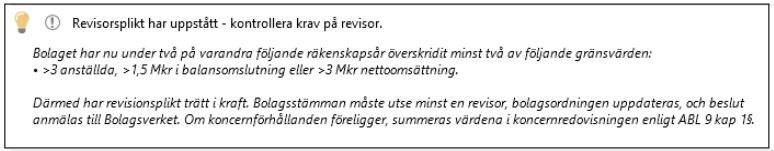
En ny bokslutskontroll har lagts till som uppmärksammar när revisorsplikt inträder. Den försvinner när revisorspåteckningen fylls i.
Övriga justeringar
- SRU-koden på konto 8999 i bakgrundskontoplanen för stiftelser och ideella föreningar har justerats till korrekt SRU-kod 8665. Det innebär att Årets resultat på bilagorna för eget kapital för stiftelser och ideella föreningar nu hämtas automatiskt.
- Ej kopplade bilagor visas inte längre i Skriv ut-dialogen för gäster med läsrättigheter. • Utskriften av huvudspecifikationen Eget kapital har justerats så att radens benämning inte längre skrivs ut både som rubrik och rad.
- Utskriften av avsnittsindelningen i kassaflödesanalysen innehåller nu uppgifter om gjorda justeringar i stället för förändring mellan åren.
- Problemet med att förra årets signerade årsredovisning, eller annat signerat dokument från förra året, ligger kvar i den digitala årsakten har rättats. Har problemet redan uppstått finns det nu möjlighet att ta bort det gamla signerade dokumentet i den digitala årsakten.
Capego Skatt
Blanketter och bilagor
Bilagan BLJ - Lager i jordbruk, djur
Klassificeringen av djur har ändrats för 2025. Vi har konverterat de djurtyper som är möjliga att överföra, men vi rekommenderar att du kontrollerar uppgifterna på beräkningsbilagan. Du hittar en länk till Skatteverkets rättsliga vägledning överst på sidan i programmet.
Bilagan 2706 och hjälpberäkningen 2715 – Avräkning av utländsk skatt
Skatteverket har gjort omfattande ändringar på bilaga 2706 – Avräkning av utländsk skatt för juridiska personer. På den nya upplagan har det tillkommit flera nya punkter och uppgifter om carry forward har flyttats till en ny sida 3. Förändringarna innebär att vi inte kan överföra alla uppgifter om du sparat bilagan i en tidigare version för inkomstår som avslutas under 2025. Uppgifterna vid punkt A1 och A2 är oförändrade och uppgifter om carry forward har vi däremot konverterat. Du får också ett tips i deklarationskontrollen om du öppnar en tidigare sparad deklaration.
På bilaga 2715 – Avräkning av utländsk skatt, beräkningshjälp, har det tillkommit fält för skattereduktioner vid p 4. Skatteverket har också lagt till flera punkter under ”Beräkning av utländsk nettoinkomst”. Det innebär att vi inte kan överföra alla uppgifter under den rubriken om du sparat bilagan i en tidigare version för inkomstår som avslutas under 2025. Du får även i detta fall tips i deklarationskontrollen om du öppnar en tidigare sparad deklaration.
Inkomstdeklaration 1 – Uppgifter för sjömän
Sjömän har rätt till sjöinkomstavdrag och skattereduktion för sjömän och dessa tillgodoförs automatiskt av Skatteverket grundat på de kontrolluppgifter som inkommit. För att det ska bli rätt skatt beräknat i programmet behöver du specificera hur personen arbetat som sjöman under året. Vi har lagt till uppgifter om detta ovanför punkt 17 – Övriga upplysningar på inkomstdeklarationen. Tidigare har dessa uppgifter bara funnits på en dialog i skatteberäkningen.

Positiv räntefördelning
Blankett NE och N3A är uppdaterade med de nya reglerna för när positiv räntefördelning är möjlig. Skatteverket anser numera att ett sparat fördelningsbelopp från föregående år kan utnyttjas ett år som kapitalunderlaget i näringsverksamheten är negativt.
Är kapitalunderlaget i näringsverksamheten negativt och negativ räntefördelning ska ske, ska dock det övertagna fördelningsbeloppet i första hand kvittas mot det negativa fördelningsbeloppet innan resterande belopp får utnyttjas för positiv räntefördelning.