
Beräkning av omkostnadsbelopp - BK10
Den här beräkningsbilagan kan användas om man behöver beräkna omkostnadsbeloppet till blankett K10 avseende huvudregeln/indexregeln och på sidan två av BK10 alternativregeln/kapitalunderlagsregeln.
Använder du dig av FÅAB-modulen så har du inget behov av den här blanketten.
Arbetsgång i beräkningsbilagan
Du fyller i anskaffningskostnad m.m. på aktier/andelar längst upp i fältet. Till anskaffningskostnaden ska även läggas ovillkorat aktieägartillskott före 1990.
Fälten för aktiernas antal och värdepapprets beteckning är rena informationsfält och påverkar inte beräkningen.
Du ska ange den totala anskaffningskostnaden för aktierna och inte anskaffningskostnad per aktie. Efter att ha angett år, antal och anskaffningskostnad uppräknas aktiernas värde automatiskt.
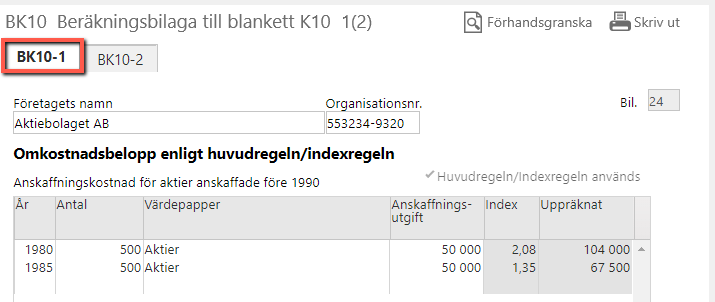
Omkostnadsbelopp enligt huvudregeln sid 1
Anskaffningar före 1990 kan indexuppräknas och anges i fältet för uppgifter om anskaffningen.
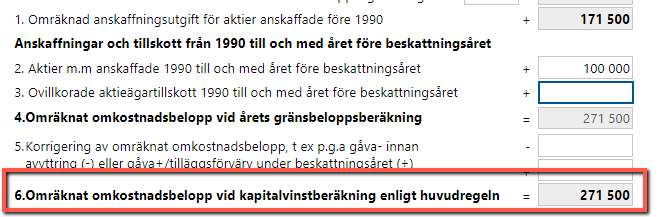
Punkt 6 i beräkningen hjälper dig att räkna fram en anskaffningsutgift för kapitalvinstberäkningen och en anskaffningsutgift för utdelningsberäkningen. Dessa kan skilja sig åt om du köper eller säljer aktier före respektive efter utdelningstillfället.
SKV:s omräkningstal
För aktier som förvärvats före år 1990 får anskaffningsutgiften räknas upp med hänsyn till förändringarna i det allmänna prisläget från och med förvärvsåret, dock tidigast från och med år 1970, till år 1990. Motsvarande gäller för ovillkorliga aktieägartillskott som gjorts före år 1990.
Uppräkning av anskaffningsutgiften för andra finansiella instrument än aktier/andelar får inte ske.
Uppräkningen sker med de omräkningstal som Skatteverket fastställt för beräkning av kapitalvinster på fastigheter under beskattningsåret 1990 och som framgår av följande:
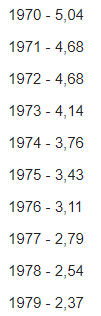
Omkostnadsbelopp enligt alternativregeln/kapitalunderlagsregeln sid 2
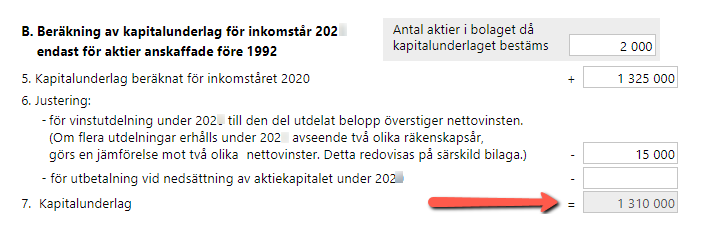
Du börjar med att fylla i uppgifter under avsnitt B där kapitalunderlaget beräknas.
Beräkning av kapitalunderlag
Vid avsnitt B har vi lagt in ett fält för antal aktier i bolaget vid den tidpunkt då kapitalunderlaget bestäms. Detta fält finns inte på SKV:s blankett men programmet behöver uppgiften för att kunna beräkna din andel av kapitalunderlaget i bolaget. Vid punkt B.5 skall du fylla i ett belopp som hämtas från föregående års blankett K10.
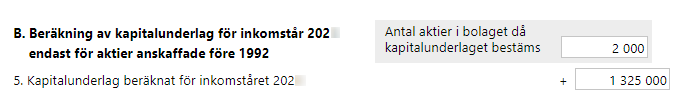
Kapitalunderlaget beräknas vid punkt B.7.
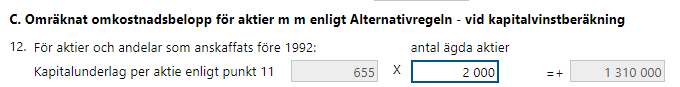
Beloppet överförs till avsnitt C punkt 12. Där skall du ange det antal aktier som du kan använda alternativregeln på.
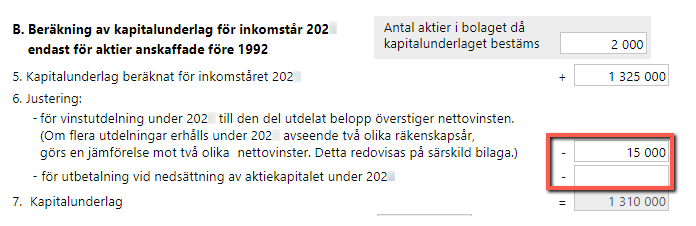
Vid punkt B.6 ska kapitalunderlaget reduceras med utdelning som du tagit under föregående år i den mån den överstiger räkenskapsårets nettovinst. Dessutom ska kapitalunderlaget reduceras med utbetalningar under föregående år vid nedsättning av aktiekapital och reservfond före den tidpunkt då aktierna avyttras.
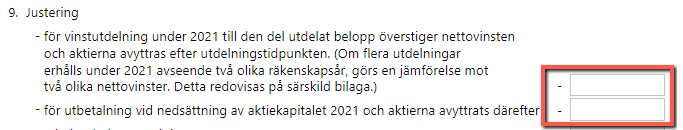
Motsvarande sker vid B.9 för utdelningar/utbetalningar under inkomståret.
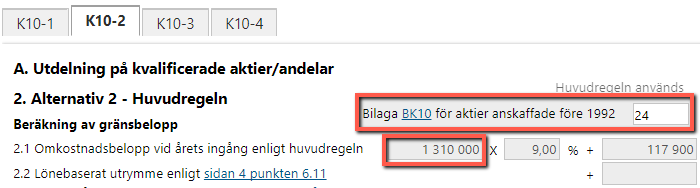
Det högsta beloppet av huvudregel och alternativregel överförs till K10 sidan 2 punkt 1 för beräkning av utdelningsutrymmet.
Kapitalvinstberäkning
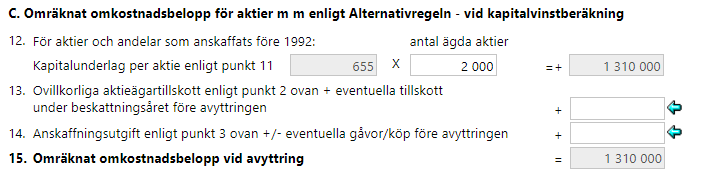
Om du har sålt aktier under året skall du fortsätta att fylla i punkterna 12-15.
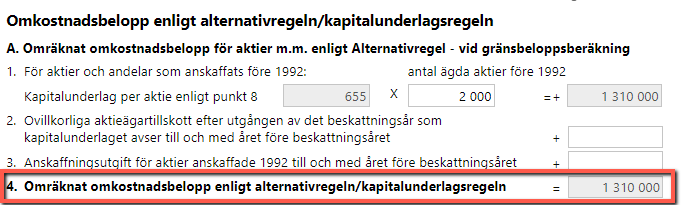
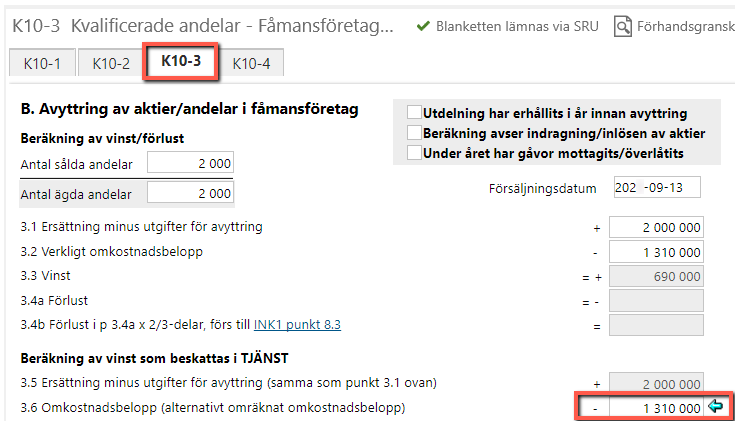
Underlaget du får fram vid punkt 4 på BK10 kan sedan användas vid kapitalvinstberäkning på blankett K10 sidan 3 vid fördelningen mellan tjänst och kapital.
Ägde du aktierna 1/4 1976?
Om du den 1/4-1976 under fem år ägt aktierna i fåmansföretaget får du som alternativ till den verkliga anskaffningsutgiften använda 3/4 av förmögenhetsvärdet på aktierna per den 31/12-1975.
Detsamma gäller om du ärvt eller fått aktierna i gåva av någon som ägt aktierna under fem år den 1/4-1976.
I dessa fall anger du anskaffningsår 1975 och antal samt 3/4 av förmögenhetsvärdet per den 31/12-1975 som omräknat omkostnadsbelopp, vilket medför att anskaffningsutgiften uppräknas med index för 1975.