
Eget kapital i aktiebolag K3, justering föregående år 200E
Sammanställning av stöd för K3-regelverket i Capego Bokslut
Bilaga Förändring i eget kapital i aktiebolag, justering föregående år 200E
Bilagan används första året när ett företag ska gå över till att redovisa enligt K3-reglerna (BFNAR 2012:1). Detta för att det kan finnas skillnader mellan de redovisningsnormer som ett företag tidigare har tillämpat och K3-reglerna. Bilagan avser specifikation av förändringen av eget kapital enligt fastställd balansräkning från året före tidpunkten för övergång till utgående omräknad balansräkning för jämförelseåret. Tidpunkt för övergång är första dagen på det tidigaste räkenskapsår som företaget upprättar fullständigt jämförande information enligt K3. Uppgifter kan hämtas från Ingångsbalansräkningen som ska upprättas vid övergång till K3.
Denna bilaga används endast det första året som företaget tillämpar K3 för att specificera förändringar i eget kapital på grund av övergång till K3. För aktuellt år ska bilaga 200B användas.
Uppgifter förs över till noten Förändring av eget kapital, föregående år, i årshandlingen. Innevarande års förändring av eget kapital specificeras i förvaltningsberättelsen.
Belopp vid årets ingång
Ange belopp vid årets ingång. Du kan hämta belopp med pilarna till vänster om fälten. Beloppen som hämtas är ingående balans för det jämförande året.
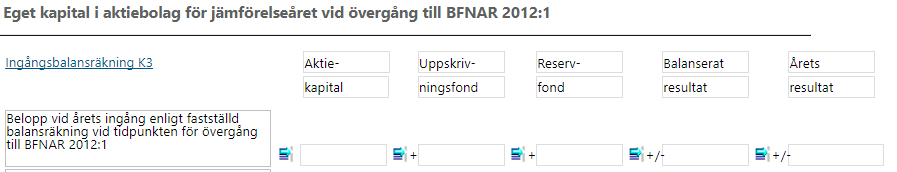
Justeringar vid övergång till K3
Under denna rubrik ska du ange de justeringar du gjort vid tillfället för övergång p g a övergång till K3. Tillfället för övergång är enligt det allmänna rådet den första dagen på jämförelseåret.
Hämta eget kapital föregående år
Enligt BFNAR 2012:1 punkt 35:33 skall en avstämning presenteras som innefattar förändringen i eget kapital enligt fastställd balansräkning från året före tidpunkten för övergång till utgående omräknad balansräkning för jämförelseåret.. Föregående års förändring av eget kapital skall därför visas. Om du upprättat en eget kapitalbilaga i Capego Bokslut föregående år kan du hämta denna med knappen ”Hämta eget kapital föregående år”.
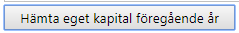
Justeringar för jämförelseåret vid övergång till BFNAR 2012:1
Förutom de justeringar som görs vid tidpunkten för övergång (första dagen på jämförelseåret) ska även justeringar av utgående balans för jämförelseåret göras, om övergången till K3 medfört bristande jämförbarhet. Justeringarna som görs vid tidpunkten för övergång görs direkt mot eget kapital eftersom de endast görs i balansräkningen. Justeringarna för jämförelseåret görs däremot även mot resultaträkningen eftersom det även visas en jämförande resultaträkning.
Exempel
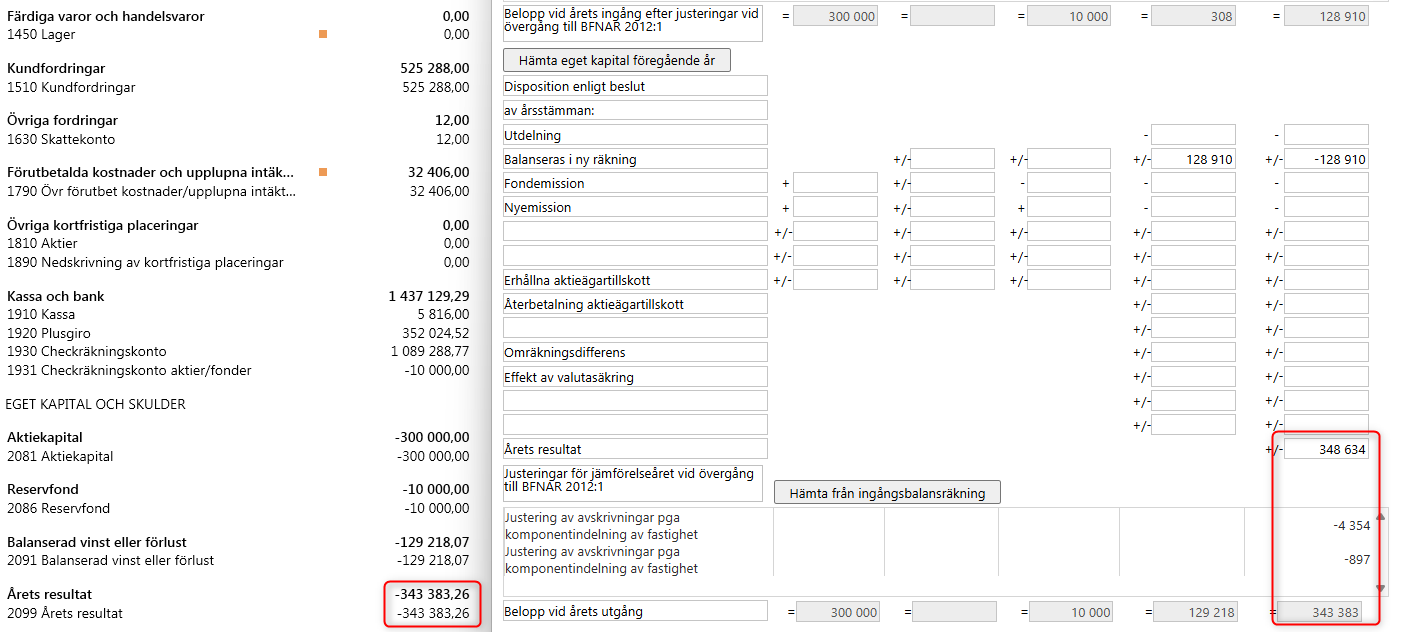
Justering har gjorts i Ingångsbalansräkningen, Justering UB, av avskrivningar på grund av att en fastighet har komponentindelats.
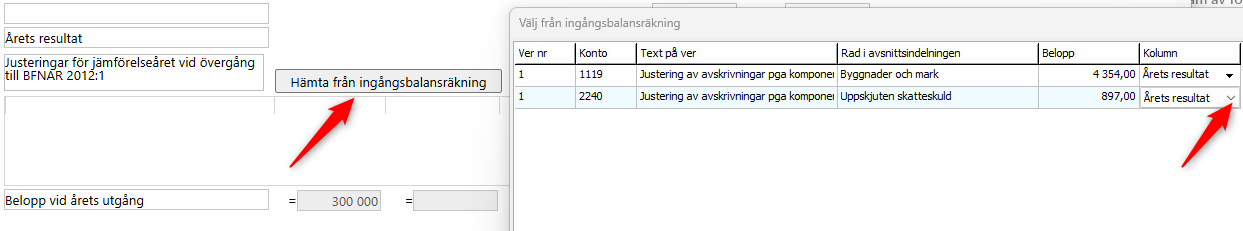
Här specificeras justeringen av ingående balans på konto 2099. Uppgifterna förs över till noten i årshandlingen. Noten är kopplad till rubrikraden Eget kapital i balansräkningen.
Villkorade aktieägartillskott
Hämta förslag på text "Villkorade aktieägartillskott uppgår per balansdagen till x (y)." genom att klicka på knapp med blå pil på. Ersätt x och y med aktuell data. Med y menas föregående år.

Lagar, regler och rekommendationer
BFNAR 2012:1 kapitel 35 - Första gången detta allmänna råd tillämpas