
Ingångsbalansräkning vid övergång till K3-regelverket
Sammanställning av stöd för K3-regelverket i Capego Bokslut
Byte av redovisningsprincip
Vid byte av redovisningsprincip ska enligt Årsredovisningslagen jämförelsetal räknas om enligt huvudregeln (ÅRL 3 kap 5§). Till detta lagkrav finns förtydligande och lättnader i kapitel 35 i K3. Kapitel 35 i K3 ska tillämpas första gången en årsredovisning upprättas enligt K3. Huvudregeln i kapitel 35 är att reglerna ska tillämpas retroaktivt – som om K3 tillämpats sedan företagets start. För ett större företag innebär det dels att posterna för det närmast föregående räkenskapsåret ska räknas om för balansräkning, resultaträkning, kassaflödesanalys och noter, dels att den ingående balansen vid övergångstidpunkten ska justeras med de omräkningar som retroaktiviteten medför (som om K3 alltid hade tillämpats).
För mindre företag finns lättnader i K3 kapitel 35. Lättnaderna innebär att att jämförelseårets värden inte behöver räknas om.
Varje företag som går över till K3 måste utreda vilka poster i den egna redovisningen som påverkas av övergången. De poster som påverkas ska justeras i en ingångsbalansräkning. Exempel på poster som kan förekomma och som föranleder justeringar i ingångsbalansräkningen är ingående uppskrivningar, nedskrivningar och skattemässiga underskott. Dessa poster medför bokning av uppskjuten skatt.
Ingångsbalansräkning vid övergång till K3-regelverket
När ett företag byter från K2 till K3, ska enligt huvudregeln även jämförelseårets balans- och resultaträkning redovisas enligt K3. Omräkning görs för att presentera jämförande siffror i årsredovisningen. Det kan göras smidigt i Ingångsbalansräkningen, utan att ändra föregående års bokslut. Är det ett mindre företag som ska byta till K3-regelverket, så behövs enligt förenklingsregeln ingen omräkning göras av föregående års poster (3 kap. 5 § ÅRL, 4 stycket), ingående värden för räkenskapsåret behöver dock räknas om.
Ett företag som byter till K3 ska upprätta en Ingångsbalansräkning vid tidpunkten för övergång till K3. För större företag är tidpunkten för övergång den första dagen på jämförelseåret. För mindre företag är tidpunkten för övergång första dagen på aktuellt räkenskapsår, dvs det år man väljer att gå över till K3 (K3 35.5-35.7).
Funktionen för Ingångsbalansräkning hittar du under menyn i bokslutsvyn.
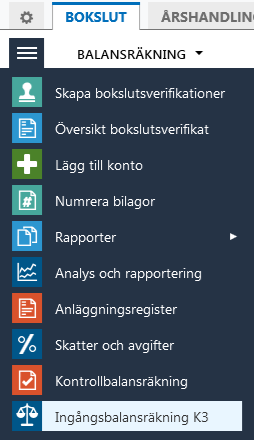
Ingångsbalansräkning
Eftersom det är jämförelseåret som ska räknas om visar ingångsbalansräkningen värden för föregående år. I ingångsbalansräkningen kan du upprätta verifikationer som endast påverkar föregående års siffror. De justeringar du gör läggs in i två justeringskolumner som avser justeringar vid tidpunkten för övergång (=Justerat IB) respektive jämförelseåret (=Justerat UB). Du växlar mellan balansräkningen och resultaträkningen på motsvarande sätt som du gör i bokslutsvyn.
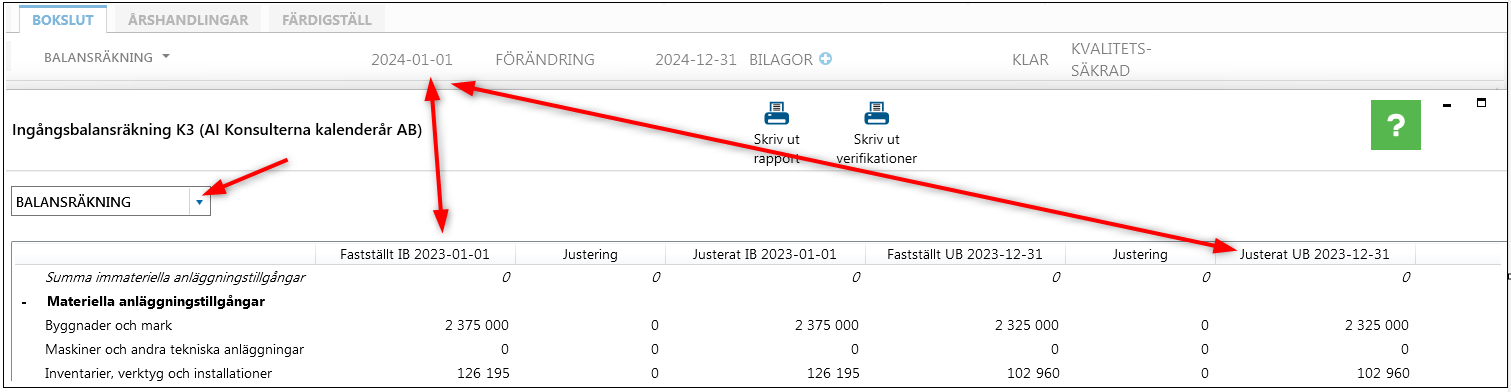
Verifikationer
Du skapar verifikationer med knapparna längst ner på sidan. Verifikationerna läggs in på året före, dvs. det år omräkning ska göras (jämförelseåret). De verifikationer du skapar uppdaterar utgående balans (UB) för jämförelseåret och ingående balans (IB) och UB för aktuellt år. Verifikationerna kommer inte med vid export av SIE eftersom de avser jämförelseåret och inte ska importeras till redovisningen. Med knapparna "Visa justeringar IB/UB" öppnas en översikt över verifikationer som har skapats. Här går det att öppna och ändra gjorda justeringar.

Samtliga konton bör vara kopplade i avsnittsindelningen innan du skapar verifikationer för att nyckeltasberäkningarna i analysmodulen ska bli korrekta. Nyckeltalen för tidigare år låses då verifikationer upprättas. Flerårsöversikten i förvaltningsberättelsen hämtar uppgifter från analysmodulen. Vid övergången till K3-regelverket behöver inte flerårsöversikten räknas om.
Justeringar vid tidpunkten för övergång - större företag
I större företag är tillfället för övergång den första dagen för jämförelseåret. För att justera bolagets saldon vid tillfället för övergång används funktionen Justera IB. Eftersom justeringarna avser tiden före jämförelseåret påverkar de endast eget kapital i balansräkningen. Alla justeringar ska därför bokas direkt mot eget kapital i balansräkningen.
Justeringar för jämförelseåret
Justeringar UB avser de justeringar som du gör för jämförelseåret. Justeringar du gör för jämförelseåret kan även påverka poster i resultaträkningen. Justeringar för jämförelseåret ska därför även bokas mot resultaträkningens konton.
Tänk på att om du gör bokningar mot resultaträkningen påverkas Årets resultat. Du måste boka årets resultat även i ingångsbalansräkningen. Välj knappen Justera UB och klicka på knappen Årets resultat.
Skriv ut rapport/verifikationer
Högst upp på sidan finns knappar för att skriva ut ingångsbalansräkningen samt verifikatonslista. Du får en fråga om du vill skriva ut endast rader som har värden eller inte när du skriver ut. Utskrifterna visas i ett förhandsgranskafönster. Därifrån kan du skriva ut eller exportera till annat format.
Eget kapitalbilaga för jämförelseåret
Enligt K3 ska en specifikation upprättas som visar vilka justeringar som gjorts i eget kapital p.g.a. övergång till K3. Det finns särskilda bilagor för det för aktiebolag och ekonomiska föreningar som visar förändring i eget kapital, inklusive förändringar p.g.a. övergång till K3. De verifikationer du upprättar i ingångsbalansräkningen kan hämtas till eget kapitalbilagan för jämförelseåret.
Notupplysning över förändringar i eget kapital vid övergång till K3
Det finns en motsvarande not över förändringar i eget kapital som bilagan för aktiebolag och ekonomiska föreningar. Uppgifter hämtas från bilagan.
Noten föreslås automatiskt när du anger att det är första året med detta regelverk. Det gör du på ärendeinställningssidan eller på sidan Inställningar för årshandlingar i årshandlingsfliken. Noten är kopplad till rubriken Eget kapital i balansräkningen.